Introdução ao Gerenciamento de Risco de Portfólio em Python
Dakota Wixom
Quantitative Analyst | QuantCourse.com

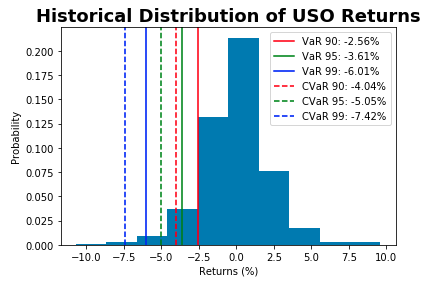
Valores históricos empíricos são os que de fato ocorreram.
Como simular a probabilidade de um valor que nunca ocorreu historicamente?
Amostrar de uma distribuição de probabilidade
Suponha que você tenha um objeto StockReturns, uma série temporal de retornos de ações.
Para calcular o VaR(95) paramétrico:
mu = np.mean(StockReturns)
std = np.std(StockReturns)
confidence_level = 0.05
VaR = norm.ppf(confidence_level, mu, std)
VaR
-0.0235

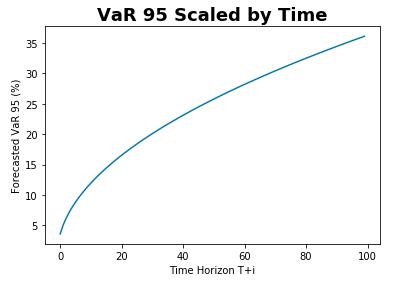
Suponha que você tenha uma estimativa diária de VaR(95) var_95.
Para estimar o VaR(95) em 5 dias:
forecast_days = 5
forecast_var95_5day = var_95*np.sqrt(forecast_days)
forecast_var95_5day
-0.0525
Introdução ao Gerenciamento de Risco de Portfólio em Python