Alfa e modelos multifator

Introdução ao Gerenciamento de Risco de Portfólio em Python

Dakota Wixom

Quantitative Analyst | QuantCourse.com

O modelo Fama-French de 3 fatores
$$ R_{P} = $$

$$ RF + \beta_{M}(R_{M}-RF)+b_{SMB} \cdot SMB + b_{HML} \cdot HML + \alpha $$

  • SMB: Fator small minus big (pequenas menos grandes)
  • $b_{SMB}$: Exposição ao fator SMB
  • HML: Fator high minus low (alto menos baixo)
  • $b_{HML}$: Exposição ao fator HML
  • $\alpha $: Desempenho não explicado por outros fatores
  • $\beta_{M}$: Beta em relação ao portfólio de mercado amplo B
Introdução ao Gerenciamento de Risco de Portfólio em Python

O modelo Fama-French de 3 fatores

Introdução ao Gerenciamento de Risco de Portfólio em Python

O modelo Fama-French de 3 fatores em Python

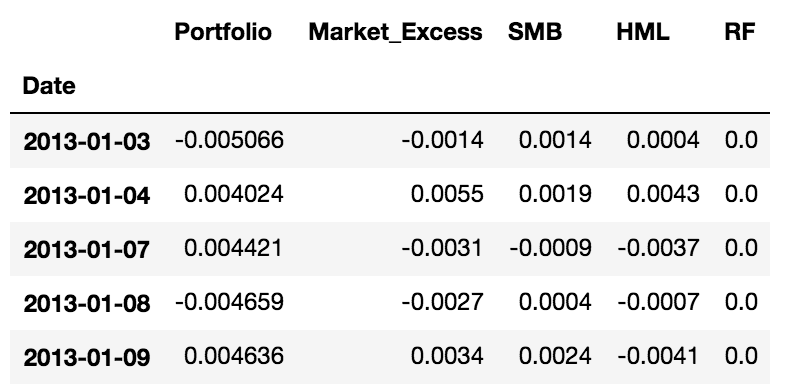
Supondo que você já tenha os retornos em excesso do portfólio e do mercado no objeto Data:

import statsmodels.formula.api as smf
model = smf.ols(formula='Port_Excess ~ Mkt_Excess + SMB + HML', 
                data=Data)
fit = model.fit()
adjusted_r_squared = fit.rsquared_adj
adjusted_r_squared
0.90
Introdução ao Gerenciamento de Risco de Portfólio em Python

P-valores e significância estatística

Para extrair o p-valor de HML, supondo que você tenha um objeto de regressão ajustado chamado fit no seu workspace:

fit.pvalues["HML"]
0.0063

Para testar se é estatisticamente significativo, verifique se é menor que um limiar dado, normalmente 0,05:

fit.pvalues["HML"] < 0.05
True
Introdução ao Gerenciamento de Risco de Portfólio em Python

Extraindo coeficientes

Para extrair o coeficiente de HML, supondo que você tenha um objeto de regressão ajustado chamado fit no seu workspace:

fit.params["HML"]
0.502
fit.params["SMB"]
-0.243
Introdução ao Gerenciamento de Risco de Portfólio em Python

Alfa e a hipótese de mercado eficiente

Supondo que você já tenha uma regressão ajustada no objeto fit:

portfolio_alpha = fit.params["Intercept"]
portfolio_alpha_annualized = ((1 + portfolio_alpha) ** 252) - 1
portfolio_alpha_annualized
0.045
Introdução ao Gerenciamento de Risco de Portfólio em Python

Vamos praticar!

Introdução ao Gerenciamento de Risco de Portfólio em Python

Preparing Video For Download...