Introdução ao Gerenciamento de Risco de Portfólio em Python
Dakota Wixom
Quantitative Analyst | QuantCourse.com
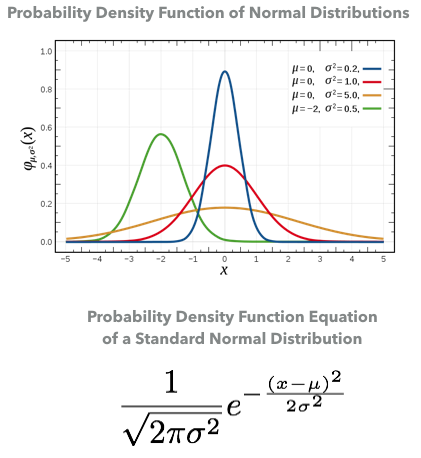
Distribuições de probabilidade têm os seguintes momentos:
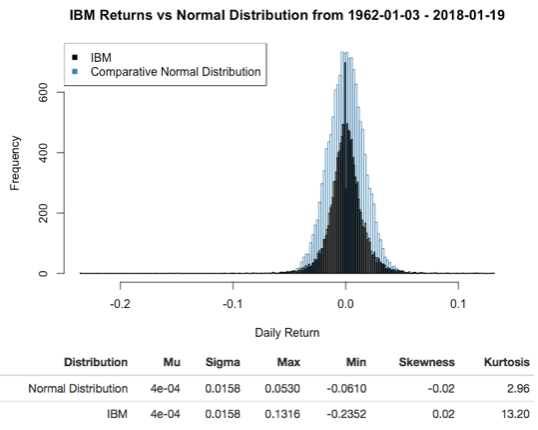
Existem muitos tipos de distribuições. Algumas são normais e outras não. Uma variável aleatória com distribuição Gaussiana é dita normalmente distribuída.
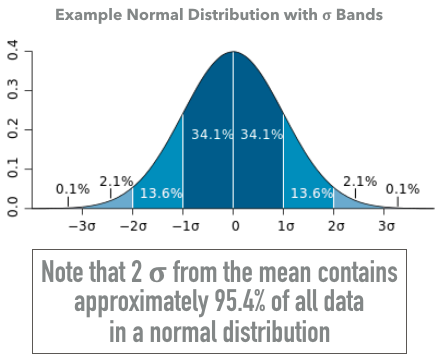
Distribuições normais têm as seguintes propriedades:

A Normal Padrão é um caso especial da Normal quando:

Para calcular o retorno médio diário, use a função np.mean():
import numpy as np
np.mean(StockPrices["Returns"])
0.0003
Para calcular o retorno médio anualizado assumindo 252 pregões por ano:
import numpy as np
((1+np.mean(StockPrices["Returns"]))**252)-1
0.0785
Desvio-padrão (Volatilidade)

Considere que você já carregou os retornos das ações no objeto StockData. Para calcular o desvio-padrão periódico dos retornos:
import numpy as np
np.std(StockPrices["Returns"])
0.0256
Para calcular a variância, eleve o desvio-padrão ao quadrado:
np.std(StockPrices["Returns"])**2
0.000655


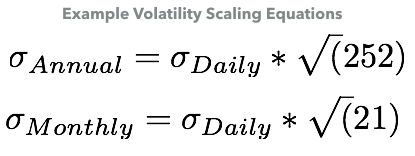
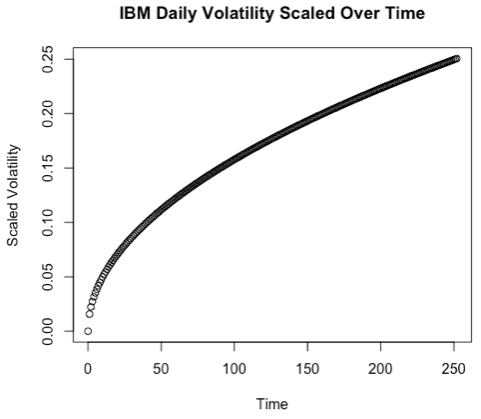
Considere que você já carregou os retornos das ações no objeto StockData. Para calcular a volatilidade anualizada dos retornos:
import numpy as np
np.std(StockPrices["Returns"]) * np.sqrt(252)
0.3071
Introdução ao Gerenciamento de Risco de Portfólio em Python