Assimetria e curtose

Introdução ao Gerenciamento de Risco de Portfólio em Python

Dakota Wixom

Quantitative Analyst | QuantCourse.com
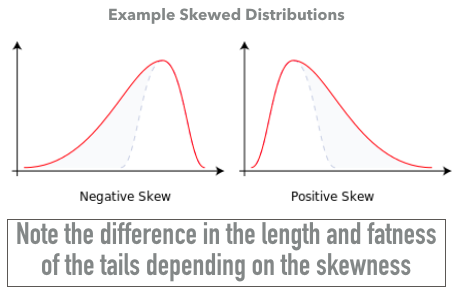
Assimetria é o terceiro momento de uma distribuição.

  • Assimetria negativa: A massa da distribuição fica à direita. Normalmente uma curva inclinada para a direita
  • Assimetria positiva: A massa da distribuição fica à esquerda. Normalmente uma curva inclinada para a esquerda
  • Em finanças, tende-se a preferir assimetria positiva


Introdução ao Gerenciamento de Risco de Portfólio em Python

Assimetria em Python

Suponha que você já tenha carregado os retornos das ações no objeto StockData.

Para calcular a assimetria dos retornos:

from scipy.stats import skew
skew(StockData["Returns"].dropna())
0.225

Note que a assimetria é maior que 0 neste exemplo, sugerindo não normalidade.

Introdução ao Gerenciamento de Risco de Portfólio em Python

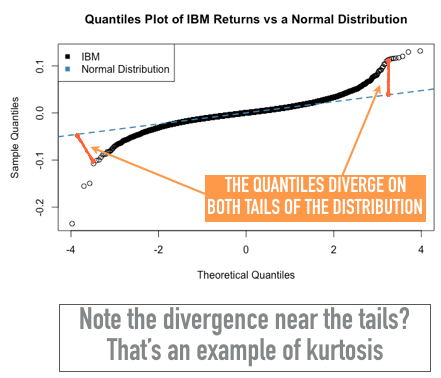
Curtose mede a espessura das caudas de uma distribuição

  • A maioria dos retornos financeiros é leptocúrtica
  • Leptocúrtica: Quando a distribuição tem excesso de curtose positivo (curtose maior que 3)
  • Excesso de curtose: Subtraia 3 da curtose amostral para calcular o "Excesso de curtose"


Introdução ao Gerenciamento de Risco de Portfólio em Python

Excesso de curtose em Python

Suponha que você já tenha carregado os retornos das ações no objeto StockData. Para calcular o excesso de curtose dos retornos:

from scipy.stats import kurtosis
kurtosis(StockData["Returns"].dropna())
2.44

Note o excesso de curtose maior que 0 neste exemplo, sugerindo não normalidade.

Introdução ao Gerenciamento de Risco de Portfólio em Python

Teste de normalidade em Python

Como executar um teste estatístico de normalidade?

A hipótese nula do teste de Shapiro-Wilk é que os dados são normalmente distribuídos.

# Executar o teste de normalidade de Shapiro-Wilk no Python 
from scipy import stats
p_value = stats.shapiro(StockData["Returns"].dropna())[1]
if p_value <= 0.05:
     print("Hipótese nula de normalidade rejeitada.")
else:
     print("Hipótese nula de normalidade aceita.")

O p-valor é a segunda variável retornada na lista. Se o p-valor for menor que 0,05, rejeita-se a hipótese nula, pois os dados provavelmente não são normais.

Introdução ao Gerenciamento de Risco de Portfólio em Python

Vamos praticar!

Introdução ao Gerenciamento de Risco de Portfólio em Python

Preparing Video For Download...