Passeios aleatórios

Introdução ao Gerenciamento de Risco de Portfólio em Python

Dakota Wixom

Quantitative Analyst | QuantCourse.com

Passeios aleatórios
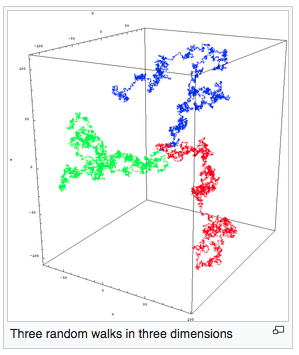
Na maior parte, passeios aleatórios em finanças são mais simples que em física:
Introdução ao Gerenciamento de Risco de Portfólio em Python

Passeios aleatórios em Python

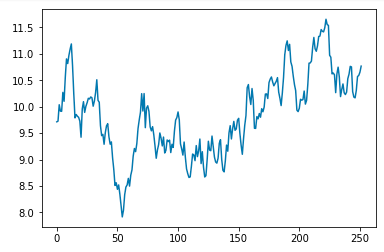
Suponha que você tenha um objeto StockReturns, uma série temporal de retornos de ações.

Para simular um passeio aleatório:

mu = np.mean(StockReturns)
std = np.std(StockReturns)
T = 252
S0 = 10
rand_rets = np.random.normal(mu, std, T) + 1
forecasted_values = S0 * (rand_rets.cumprod())
forecasted_values
array([ 9.71274884,  9.72536923, 10.03605425 ... ])
Introdução ao Gerenciamento de Risco de Portfólio em Python

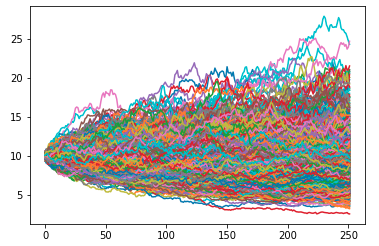
Simulações de Monte Carlo

Série de simulações de Monte Carlo de um único ativo iniciando no preço $10 em T0. Projeção para 1 ano (252 pregões no eixo x):
Introdução ao Gerenciamento de Risco de Portfólio em Python

VaR de Monte Carlo em Python

Para calcular o VaR(95) de 100 simulações de Monte Carlo:

mu = 0.0005
vol = 0.001
 T = 252
sim_returns = []
for i in range(100):
    rand_rets = np.random.normal(mu, vol, T)
    sim_returns.append(rand_rets)
var_95 = np.percentile(sim_returns, 5)
var_95
-0.028
Introdução ao Gerenciamento de Risco de Portfólio em Python

Vamos praticar!

Introdução ao Gerenciamento de Risco de Portfólio em Python

Preparing Video For Download...