Introdução ao Gerenciamento de Risco de Portfólio em Python
Dakota Wixom
Quantitative Analyst | QuantCourse.com
O Capital Asset Pricing Model é a base para muitos outros modelos de precificação de ativos e modelos de fatores em finanças.
Para calcular retornos em excesso, basta subtrair a taxa livre de risco do retorno total:
$$ \text{Excess Return} = \text{Return} - \text{Risk Free Return} $$
Exemplo:
Investindo no Brasil:
10% Retorno da Carteira - 15% Taxa Livre de Risco = -5% Retorno em Excesso
Investindo nos EUA:
10% Retorno da Carteira - 3% Taxa Livre de Risco = 7% Retorno em Excesso
$$ E(R_{P}) - RF = \beta_{{P}}(E(R_{M})-RF)\ $$
Para calcular o beta histórico usando covariância:
$$ \beta_P = \frac{Cov(R_P, R_B)}{Var(R_B)} $$
Supondo que você já tenha os retornos em excesso da carteira e do mercado no objeto Data:
covariance_matrix = Data[["Port_Excess","Mkt_Excess"]].cov()
covariance_coefficient = covariance_matrix.iloc[0, 1]
benchmark_variance = Data["Mkt_Excess"].var()
portfolio_beta = covariance_coefficient / benchmark_variance
portfolio_beta
0.93
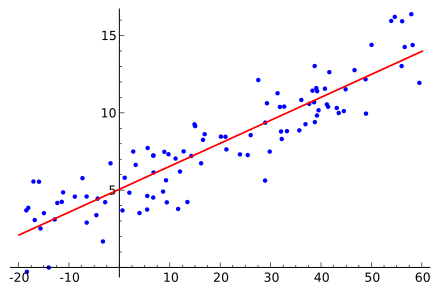
Exemplo de regressão linear:

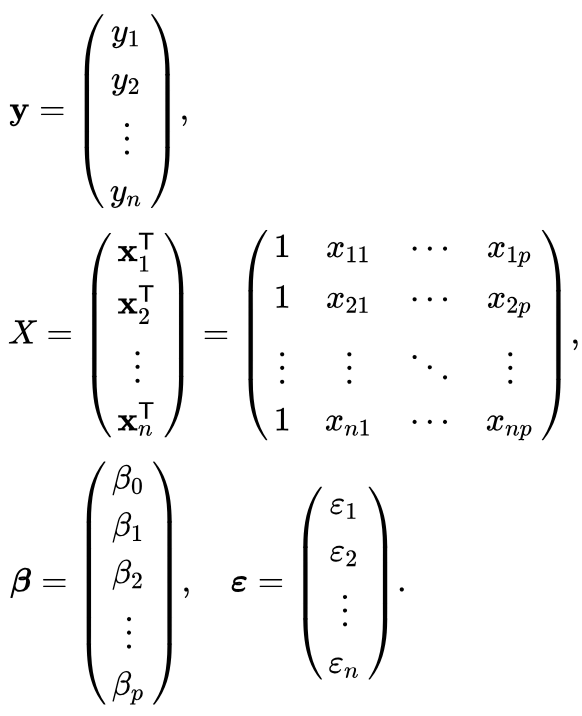
Fórmula da regressão em notação matricial:
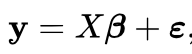
Supondo que você já tenha os retornos em excesso da carteira e do mercado no objeto Data:
import statsmodels.formula.api as smf
model = smf.ols(formula='Port_Excess ~ Mkt_Excess', data=Data)
fit = model.fit()
beta = fit.params["Mkt_Excess"]
beta
0.93
Para extrair os valores de r-quadrado e r-quadrado ajustado:
import statsmodels.formula.api as smf
model = smf.ols(formula='Port_Excess ~ Mkt_Excess', data=Data)
fit = model.fit()
r_squared = fit.rsquared
r_squared
0.70
adjusted_r_squared = fit.rsquared_adj
0.65
Introdução ao Gerenciamento de Risco de Portfólio em Python