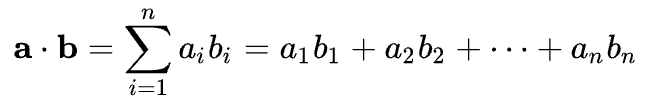Correlação e covariância
Introdução ao Gerenciamento de Risco de Portfólio em Python

Dakota Wixom
Quantitative Analyst | QuantCourse.com
Correlação de Pearson
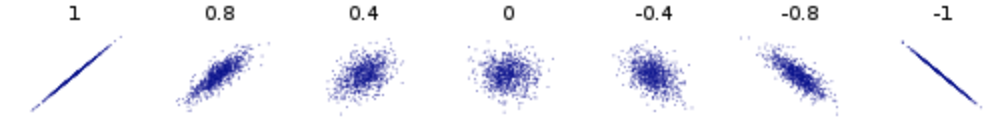
Exemplos de diferentes correlações entre duas variáveis aleatórias:
Correlação de Pearson
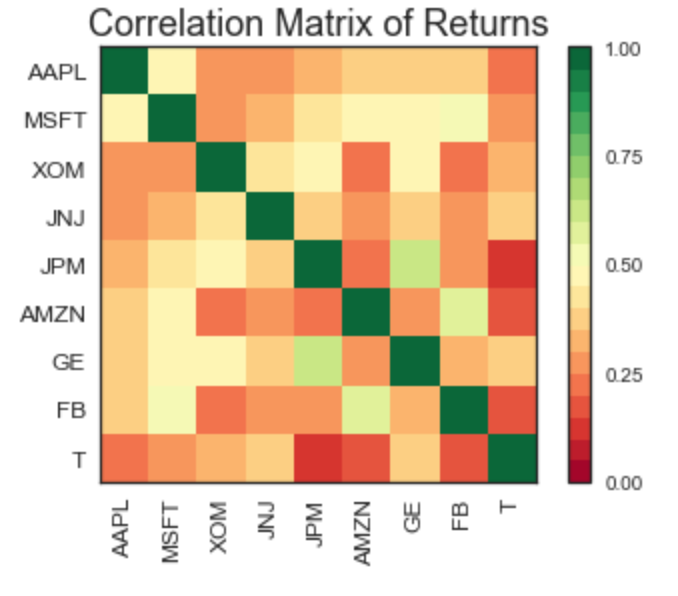
Um mapa de calor de uma matriz de correlação:
Matriz de correlação em Python
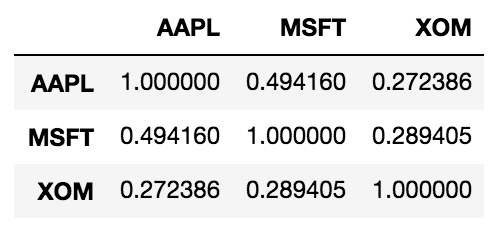
Supondo que StockReturns seja um DataFrame do pandas com retornos de ações, você pode calcular a matriz de correlação assim:
correlation_matrix = StockReturns.corr()
print(correlation_matrix)
A matriz de covariância
Para calcular a matriz de covariância ($ \Sigma $) dos retornos X:
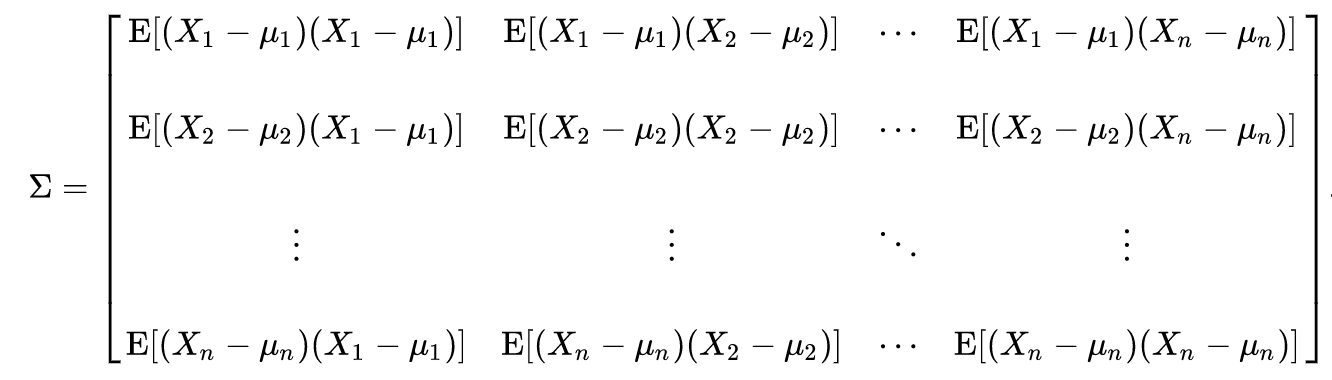
A matriz de covariância em Python
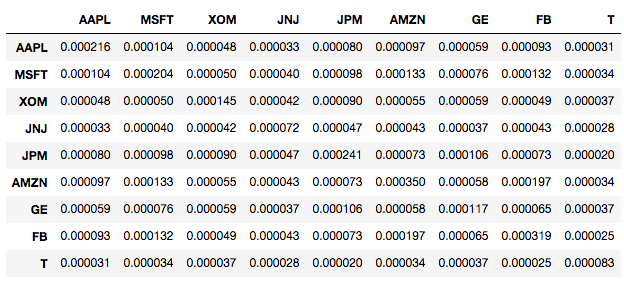
Supondo que StockReturns seja um DataFrame do pandas com retornos de ações, você pode calcular a matriz de covariância assim:
cov_mat = StockReturns.cov()
cov_mat
Transposição de matriz
Exemplos de operações de transposição de matriz:
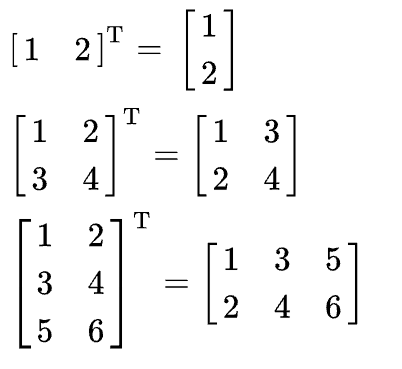
Produto escalar
A operação de produto escalar de dois vetores a e b: