Processos estacionários

Análise de Séries Temporais em R

David S. Matteson

Associate Professor at Cornell University

Estacionariedade

  • Modelos estacionários são parcimoniosos.
  • Processos estacionários têm estabilidade distribucional ao longo do tempo.

Séries temporais observadas:

  • Oscilam aleatoriamente.
  • Mas se comportam de forma semelhante de um período para o outro.
Análise de Séries Temporais em R

Estacionariedade fraca - I

Fracamente estacionário: média, variância e covariância constantes no tempo.

$Y_1, Y_2$, ... é um processo fracamente estacionário se:

  • A média $ \mu $ de $ Y_t$ é a mesma (constante) para todo $t$.
  • A variância $ \sigma ^2$ de $ Y_t$ é a mesma (constante) para todo $t$.
  • E…
Análise de Séries Temporais em R

Estacionariedade fraca - II

A covariância de $ Y_t$ e $ Y_s$ é a mesma (constante) para todo $ \vert t - s \vert = h$, para todo $ h$.

$$ Cov(Y_2, Y_5) = Cov(Y_7, Y_{10})$$

pois cada par é separado por três unidades de tempo.

Análise de Séries Temporais em R

Estacionariedade: por quê?

Um processo estacionário pode ser modelado com menos parâmetros.

Por exemplo, não precisamos de uma expectativa diferente para cada $ Y_t$; todos têm a mesma expectativa, $ \mu$.

  • Estime $ \mu$ bem por $ \bar y $.
Análise de Séries Temporais em R

Estacionariedade: quando?

Muitas séries financeiras não são estacionárias; porém:

  • As mudanças na série costumam ser aproximadamente estacionárias.
  • Uma série estacionária oscila ao redor de um nível fixo; fenômeno chamado reversão à média.
Análise de Séries Temporais em R

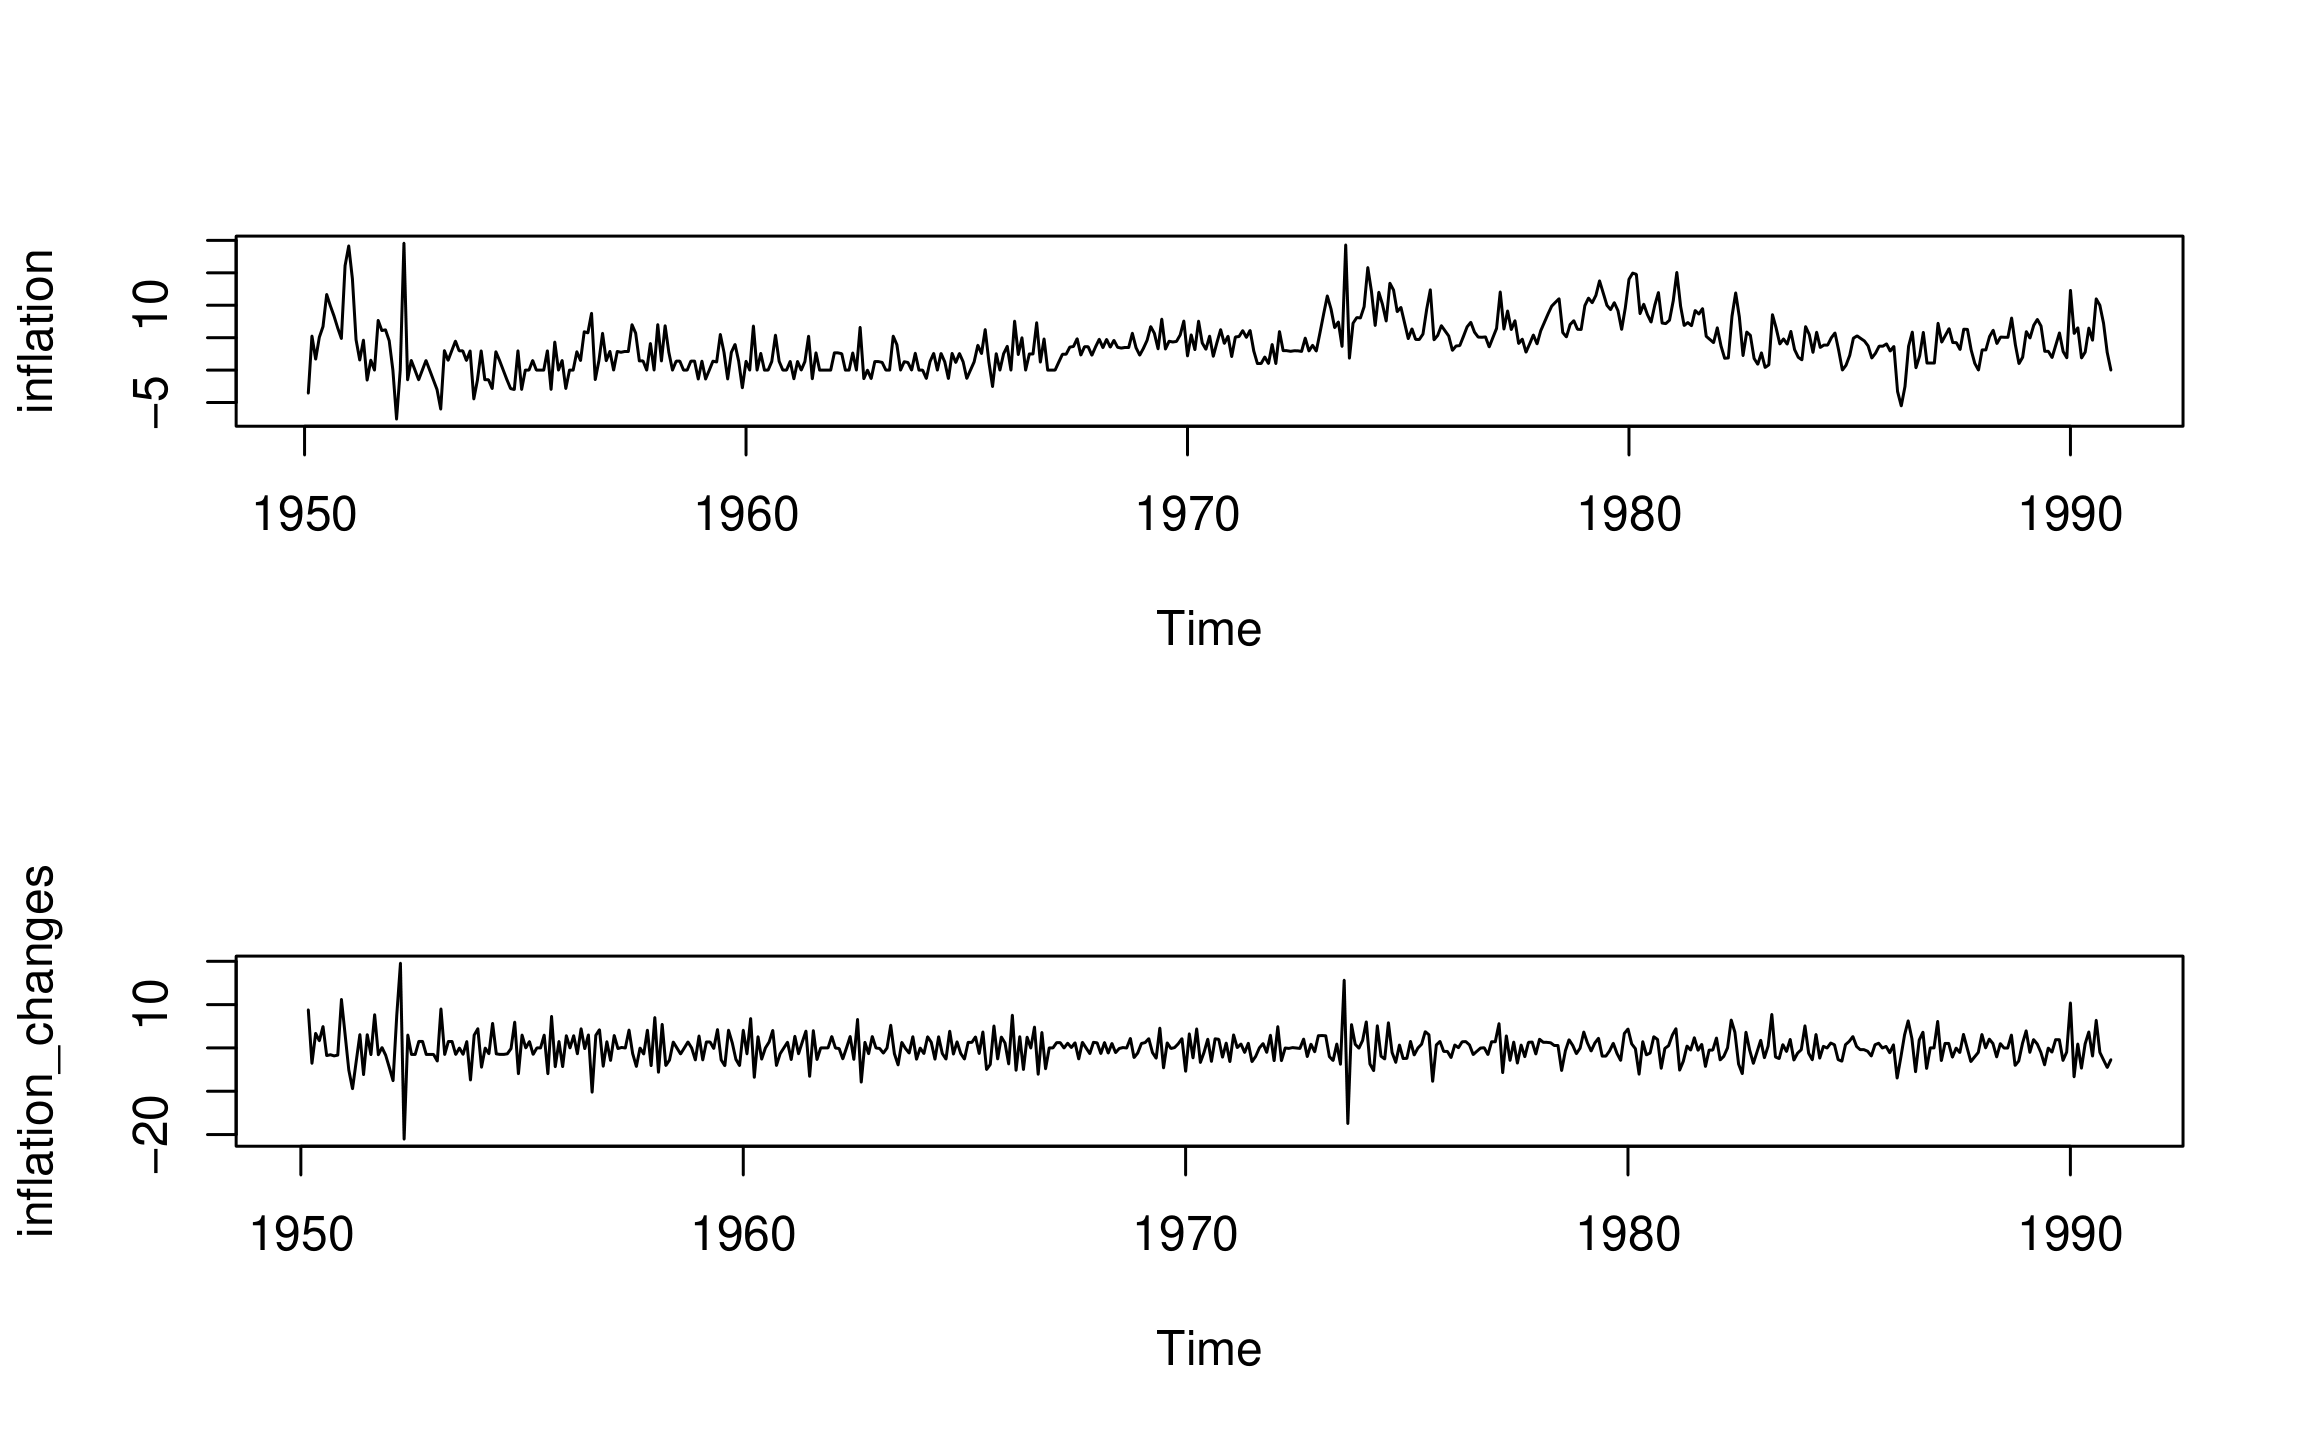
Exemplo de estacionariedade

Taxas de inflação e mudanças nas taxas de inflação:
Análise de Séries Temporais em R

Vamos praticar!

Análise de Séries Temporais em R

Preparing Video For Download...