Covariância e correlação

Análise de Séries Temporais em R

David S. Matteson

Associate Professor at Cornell University

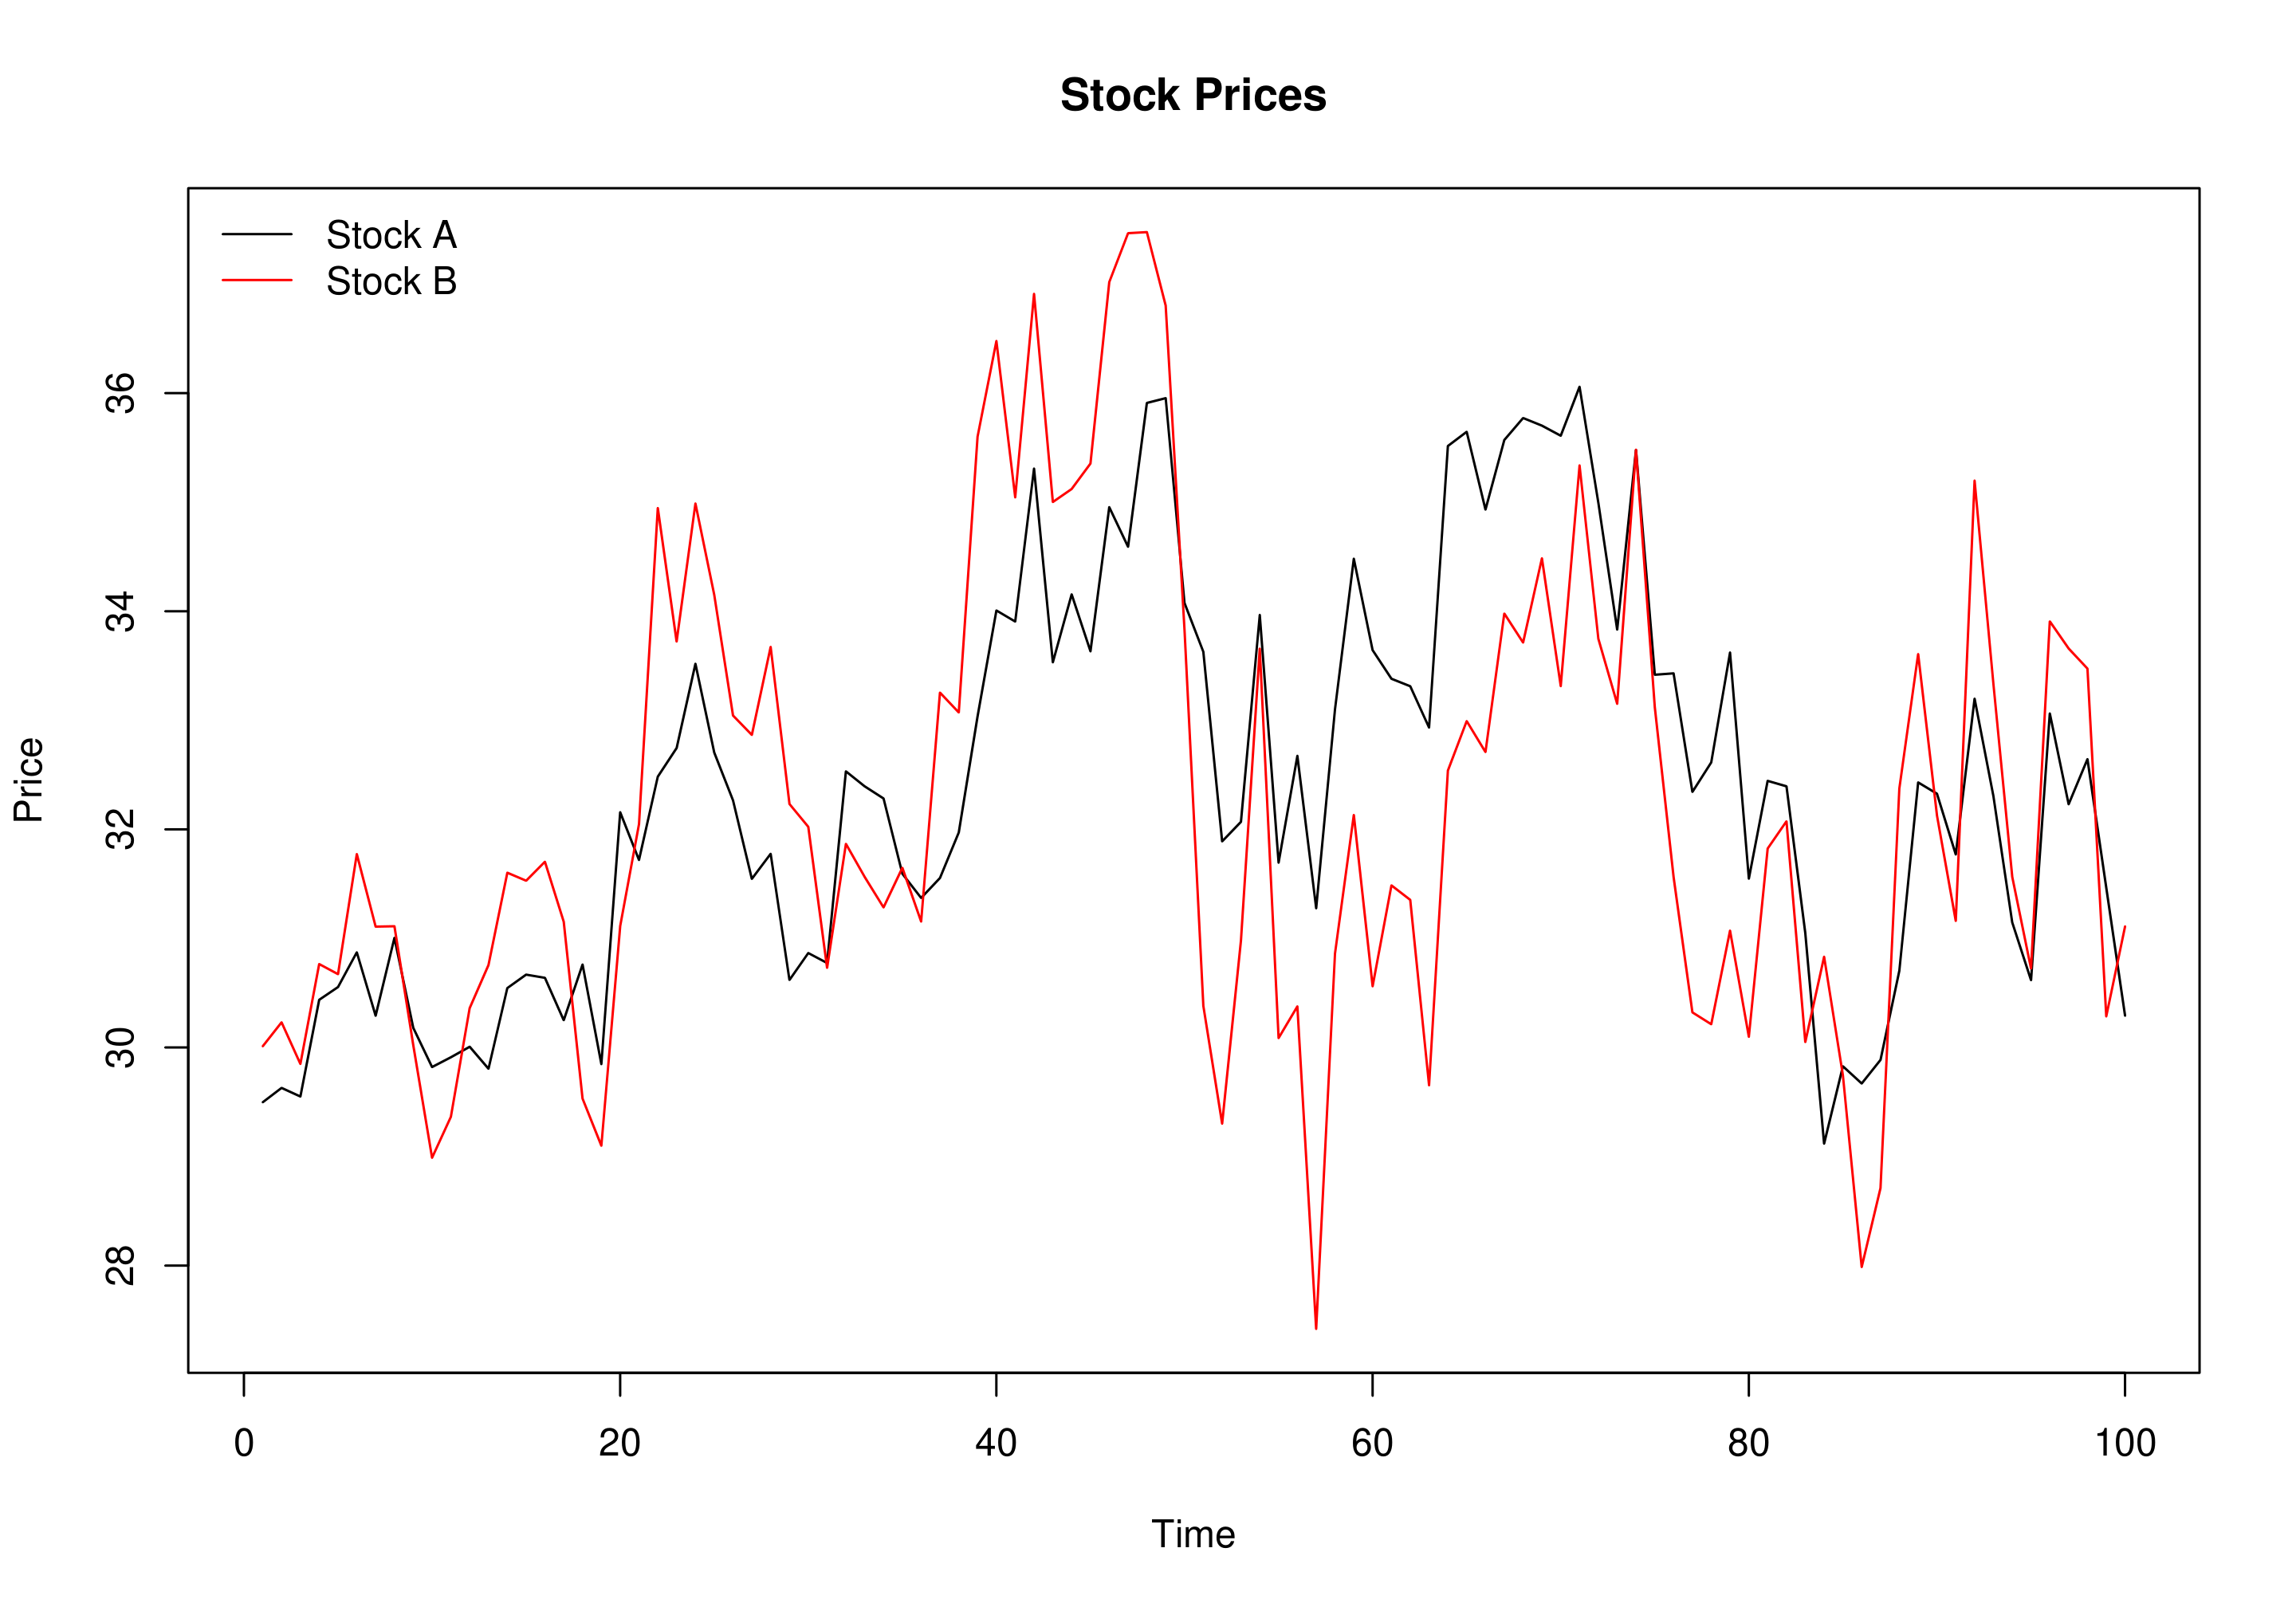
Preços da ação A
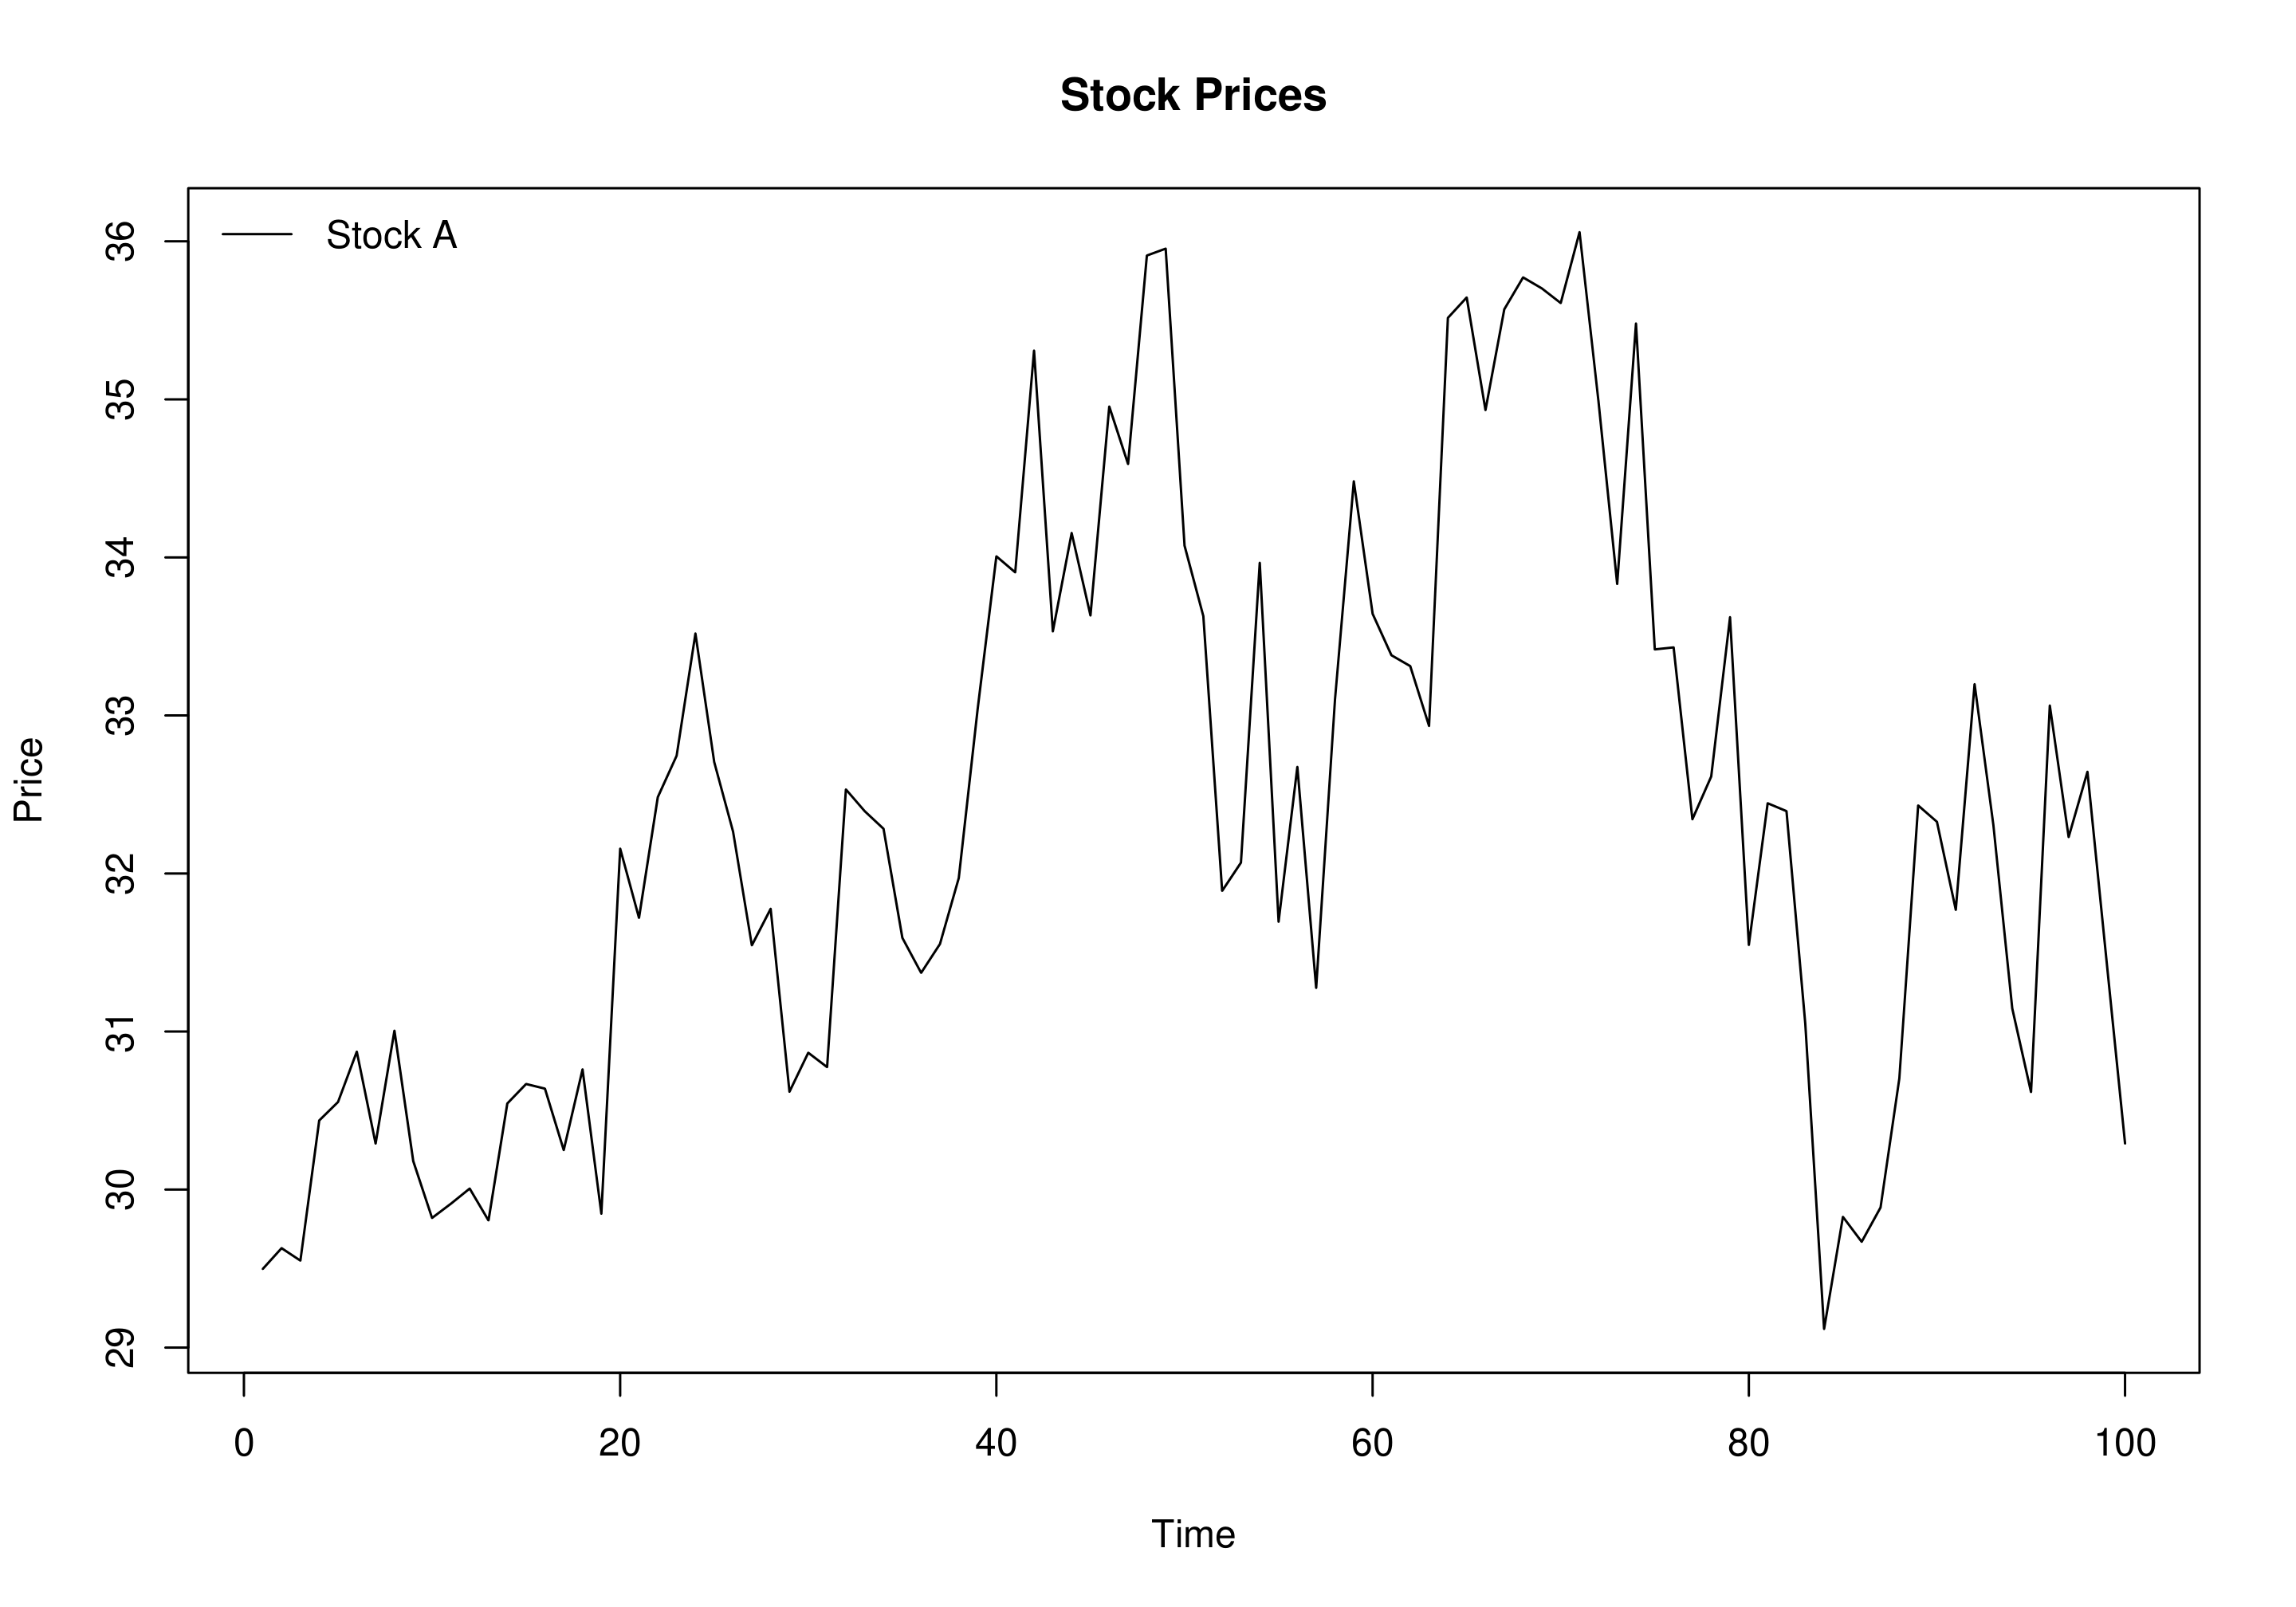
mean(stock_A)
32.36
sd(stock_A)
1.83

Análise de Séries Temporais em R

Preços da ação B

mean(stock_B)
32.30
sd(stock_B)
2.17

Análise de Séries Temporais em R

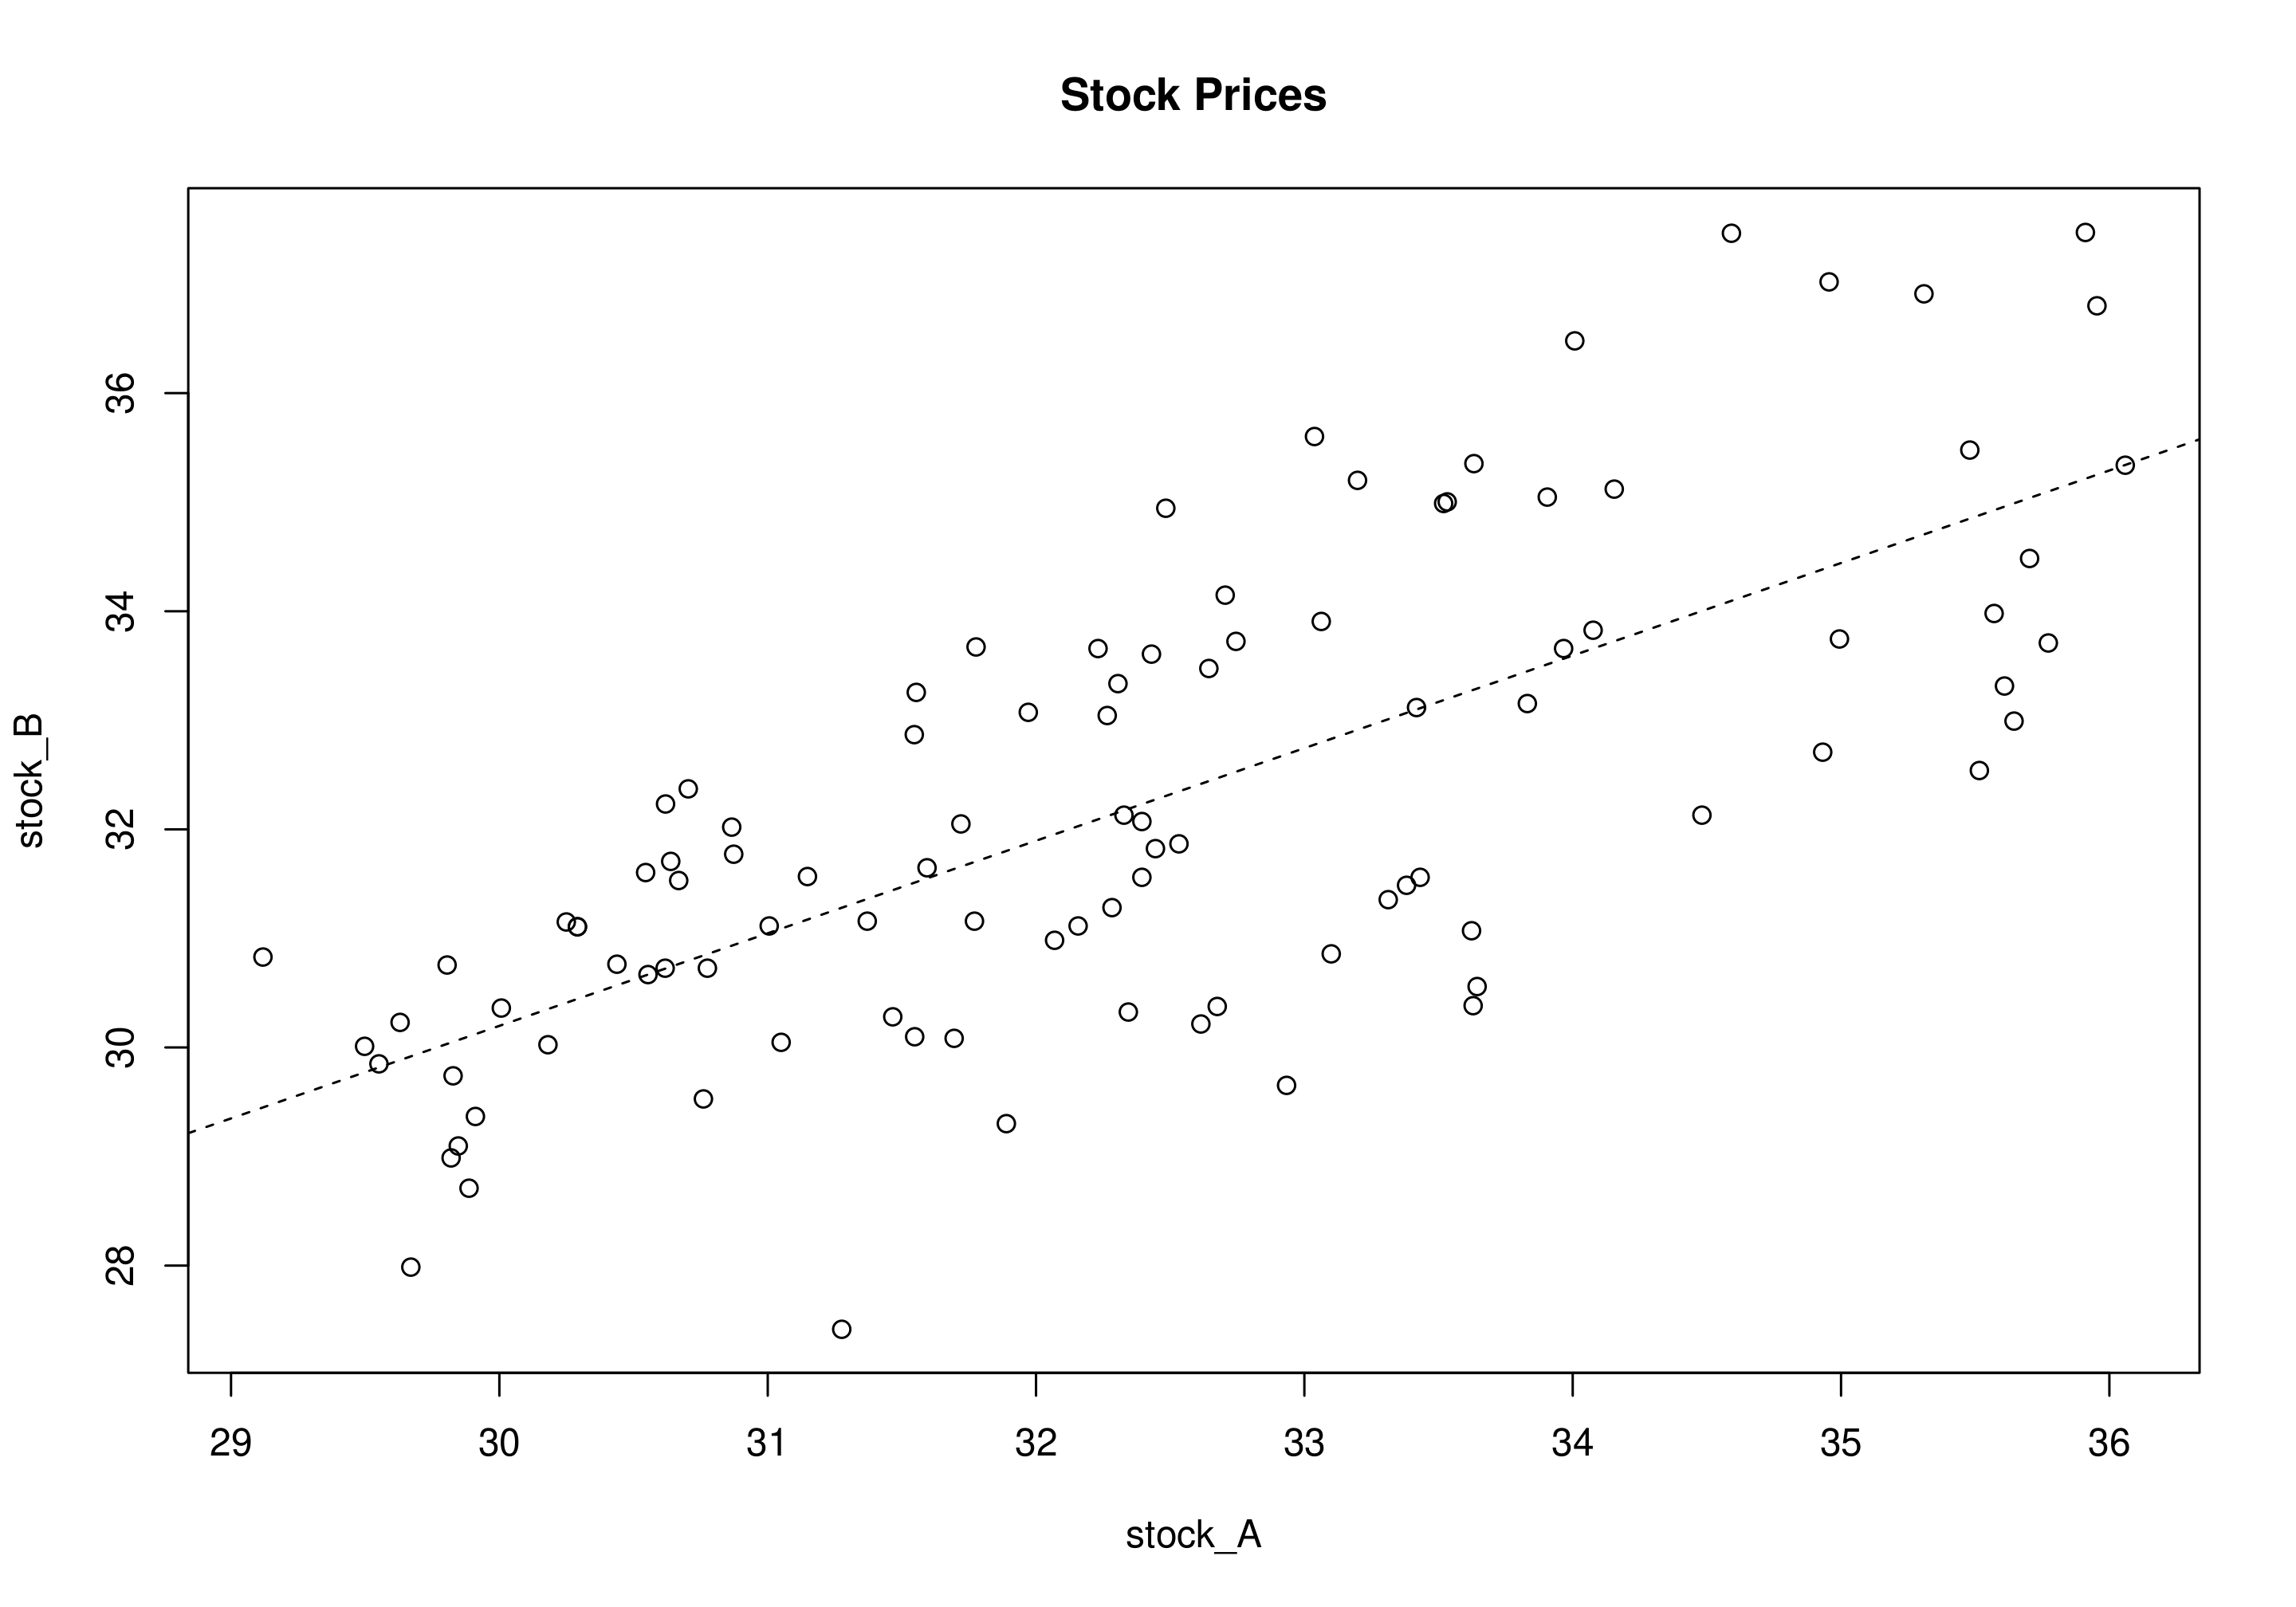
Covariância das ações A e B

cov(stock_A, stock_B)
2.86
Análise de Séries Temporais em R

Correlação

  • Versão padronizada da covariância
  • +1: relação linear perfeitamente positiva
  • -1: relação linear perfeitamente negativa
  • 0: sem associação linear
Análise de Séries Temporais em R

Correlação das ações A e B

cor(stock_A, stock_B)
0.71
cov(stock_A, stock_B) / 
(sd(stock_A) * sd(stock_B))
0.71

Análise de Séries Temporais em R

Covariância e correlação: retornos log
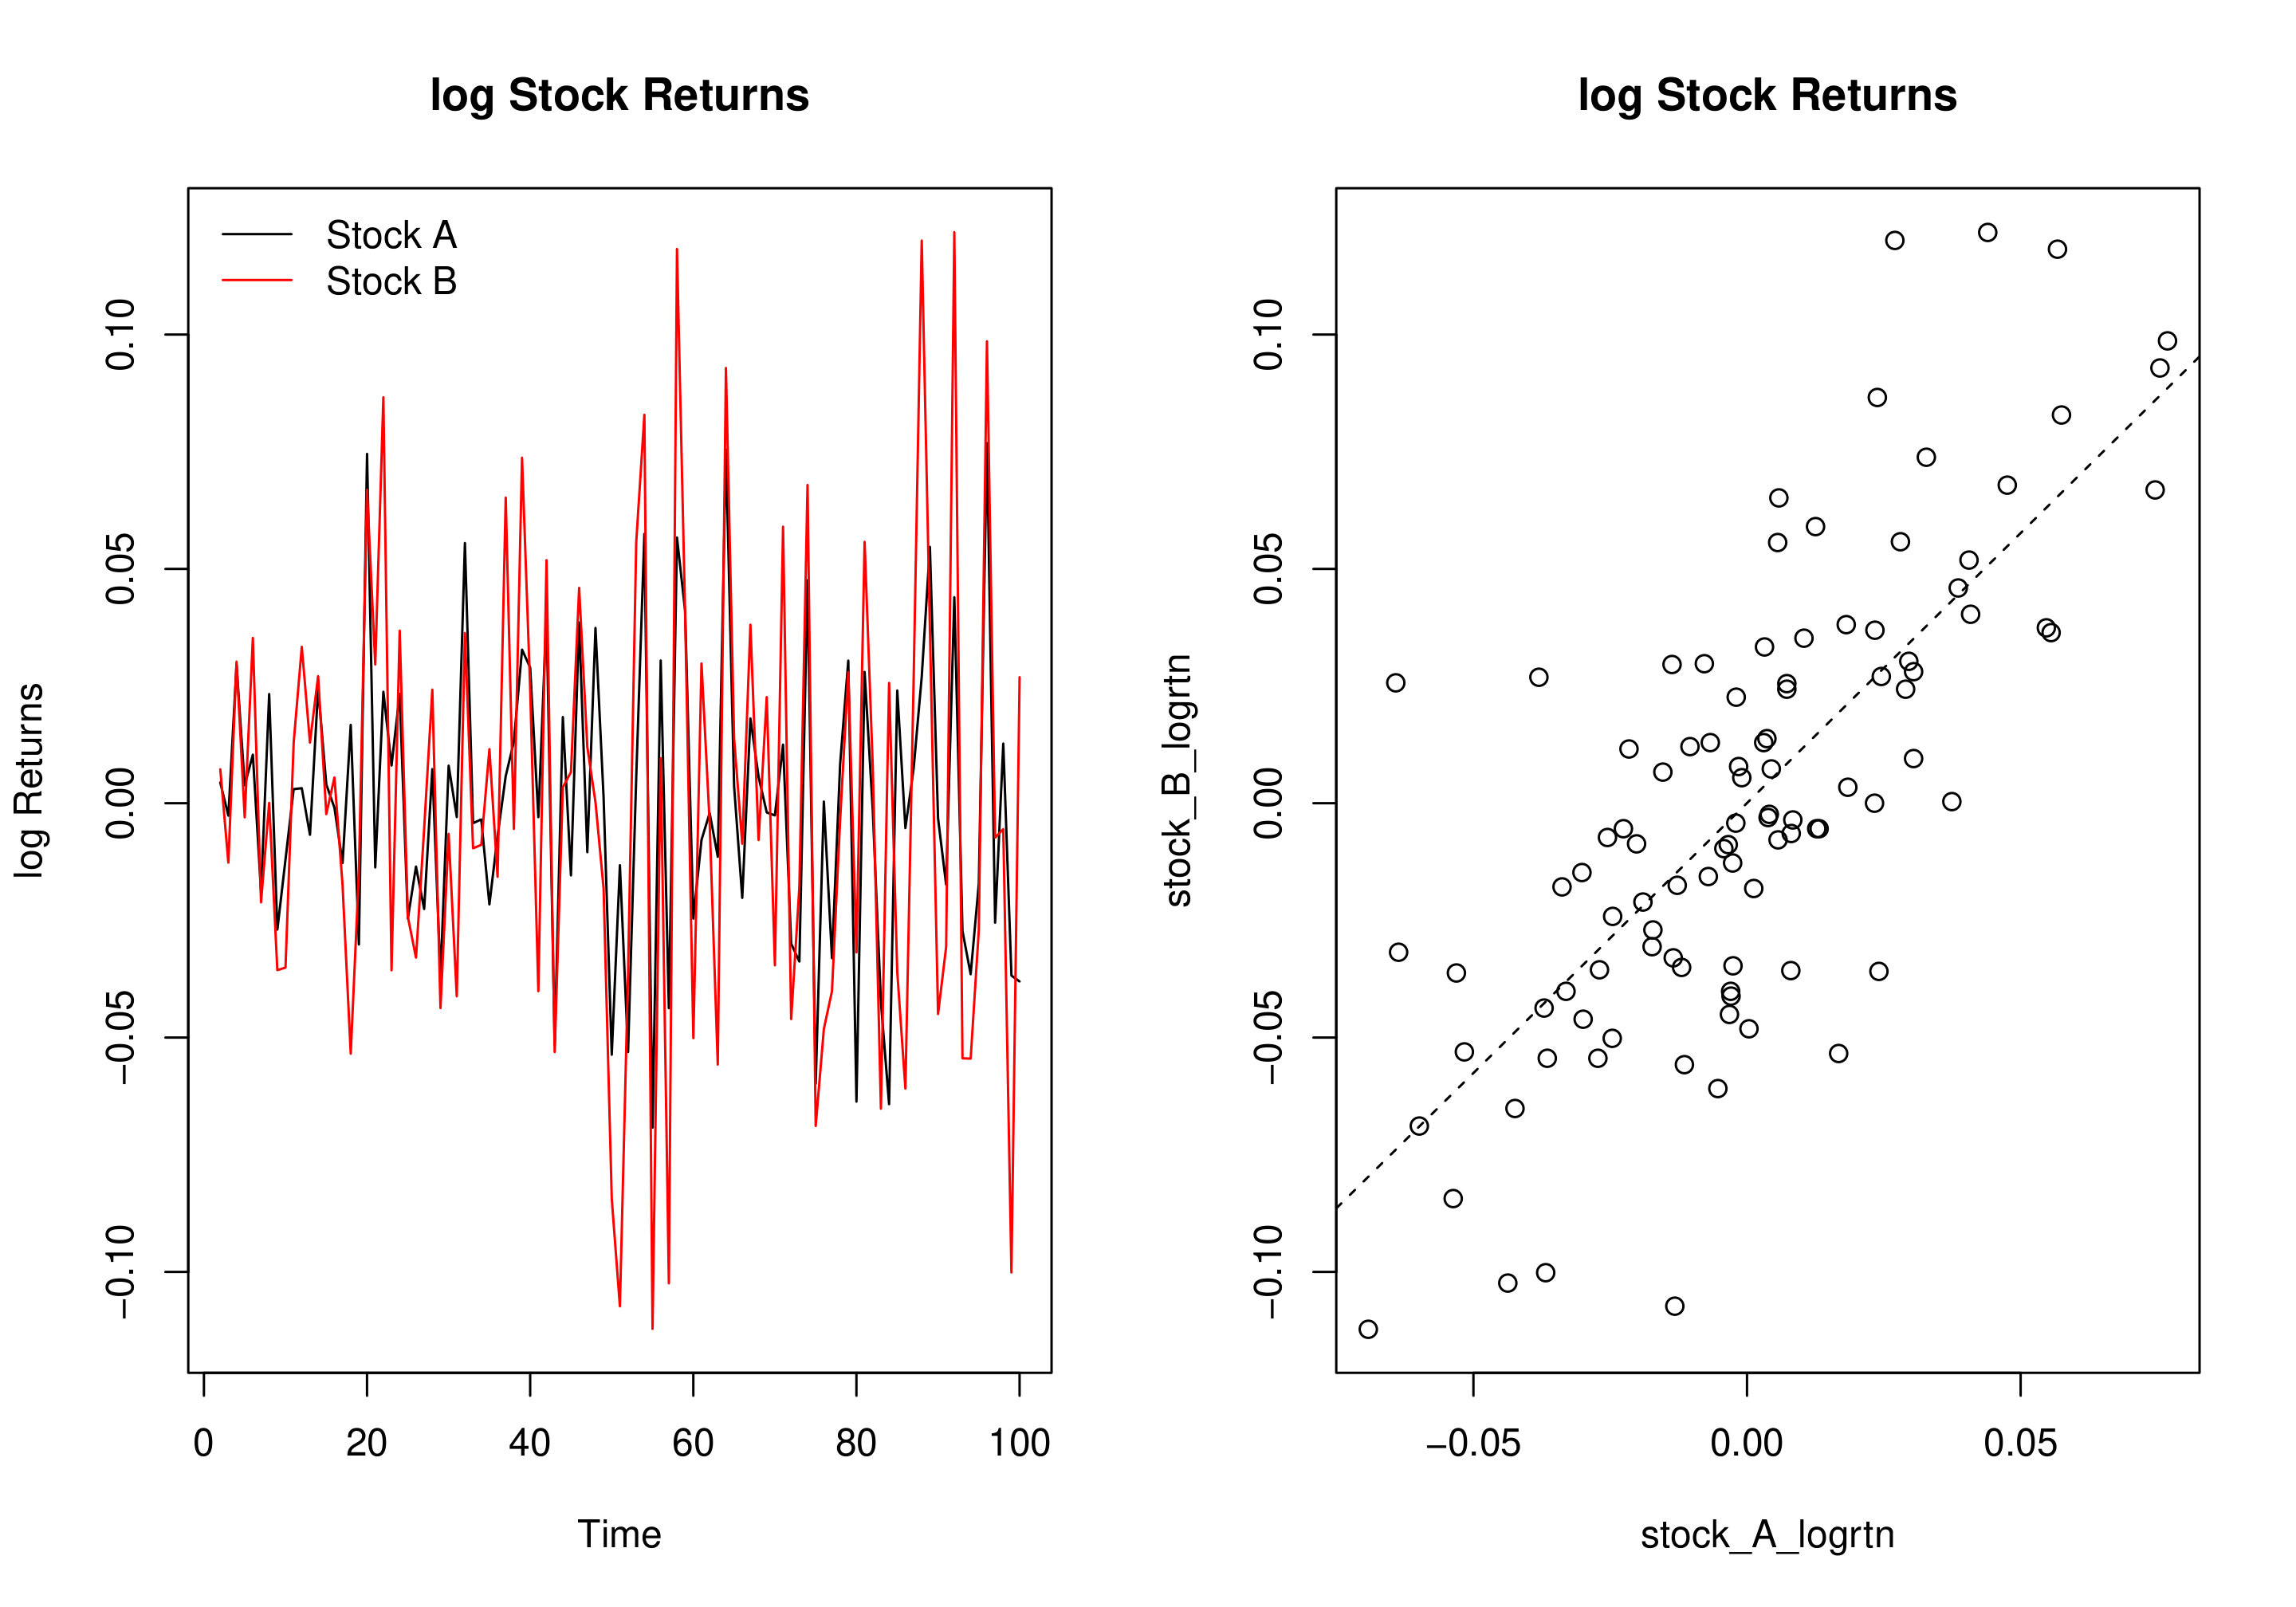
cov(stock_A_logreturn, stock_B_logreturn)
0.001
cor(stock_A_logreturn, stock_B_logreturn)
0.74
Análise de Séries Temporais em R

Covariância e correlação: retornos log

Análise de Séries Temporais em R

Vamos praticar!

Análise de Séries Temporais em R

Preparing Video For Download...