O modelo de média móvel simples
Análise de Séries Temporais em R

David S. Matteson
Associate Professor at Cornell University
O modelo de média móvel simples
O modelo de média móvel (MA) simples:
$ Hoje = Média + Ruído + Inclinação * (Ruído de ontem)$
Mais formalmente: 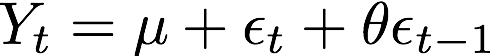
onde $ \epsilon_t$ é ruído branco (WN) com média zero.
Três parâmetros:
- A média $\mu$
- A inclinação $\theta$
- A variância do WN $\sigma^2$
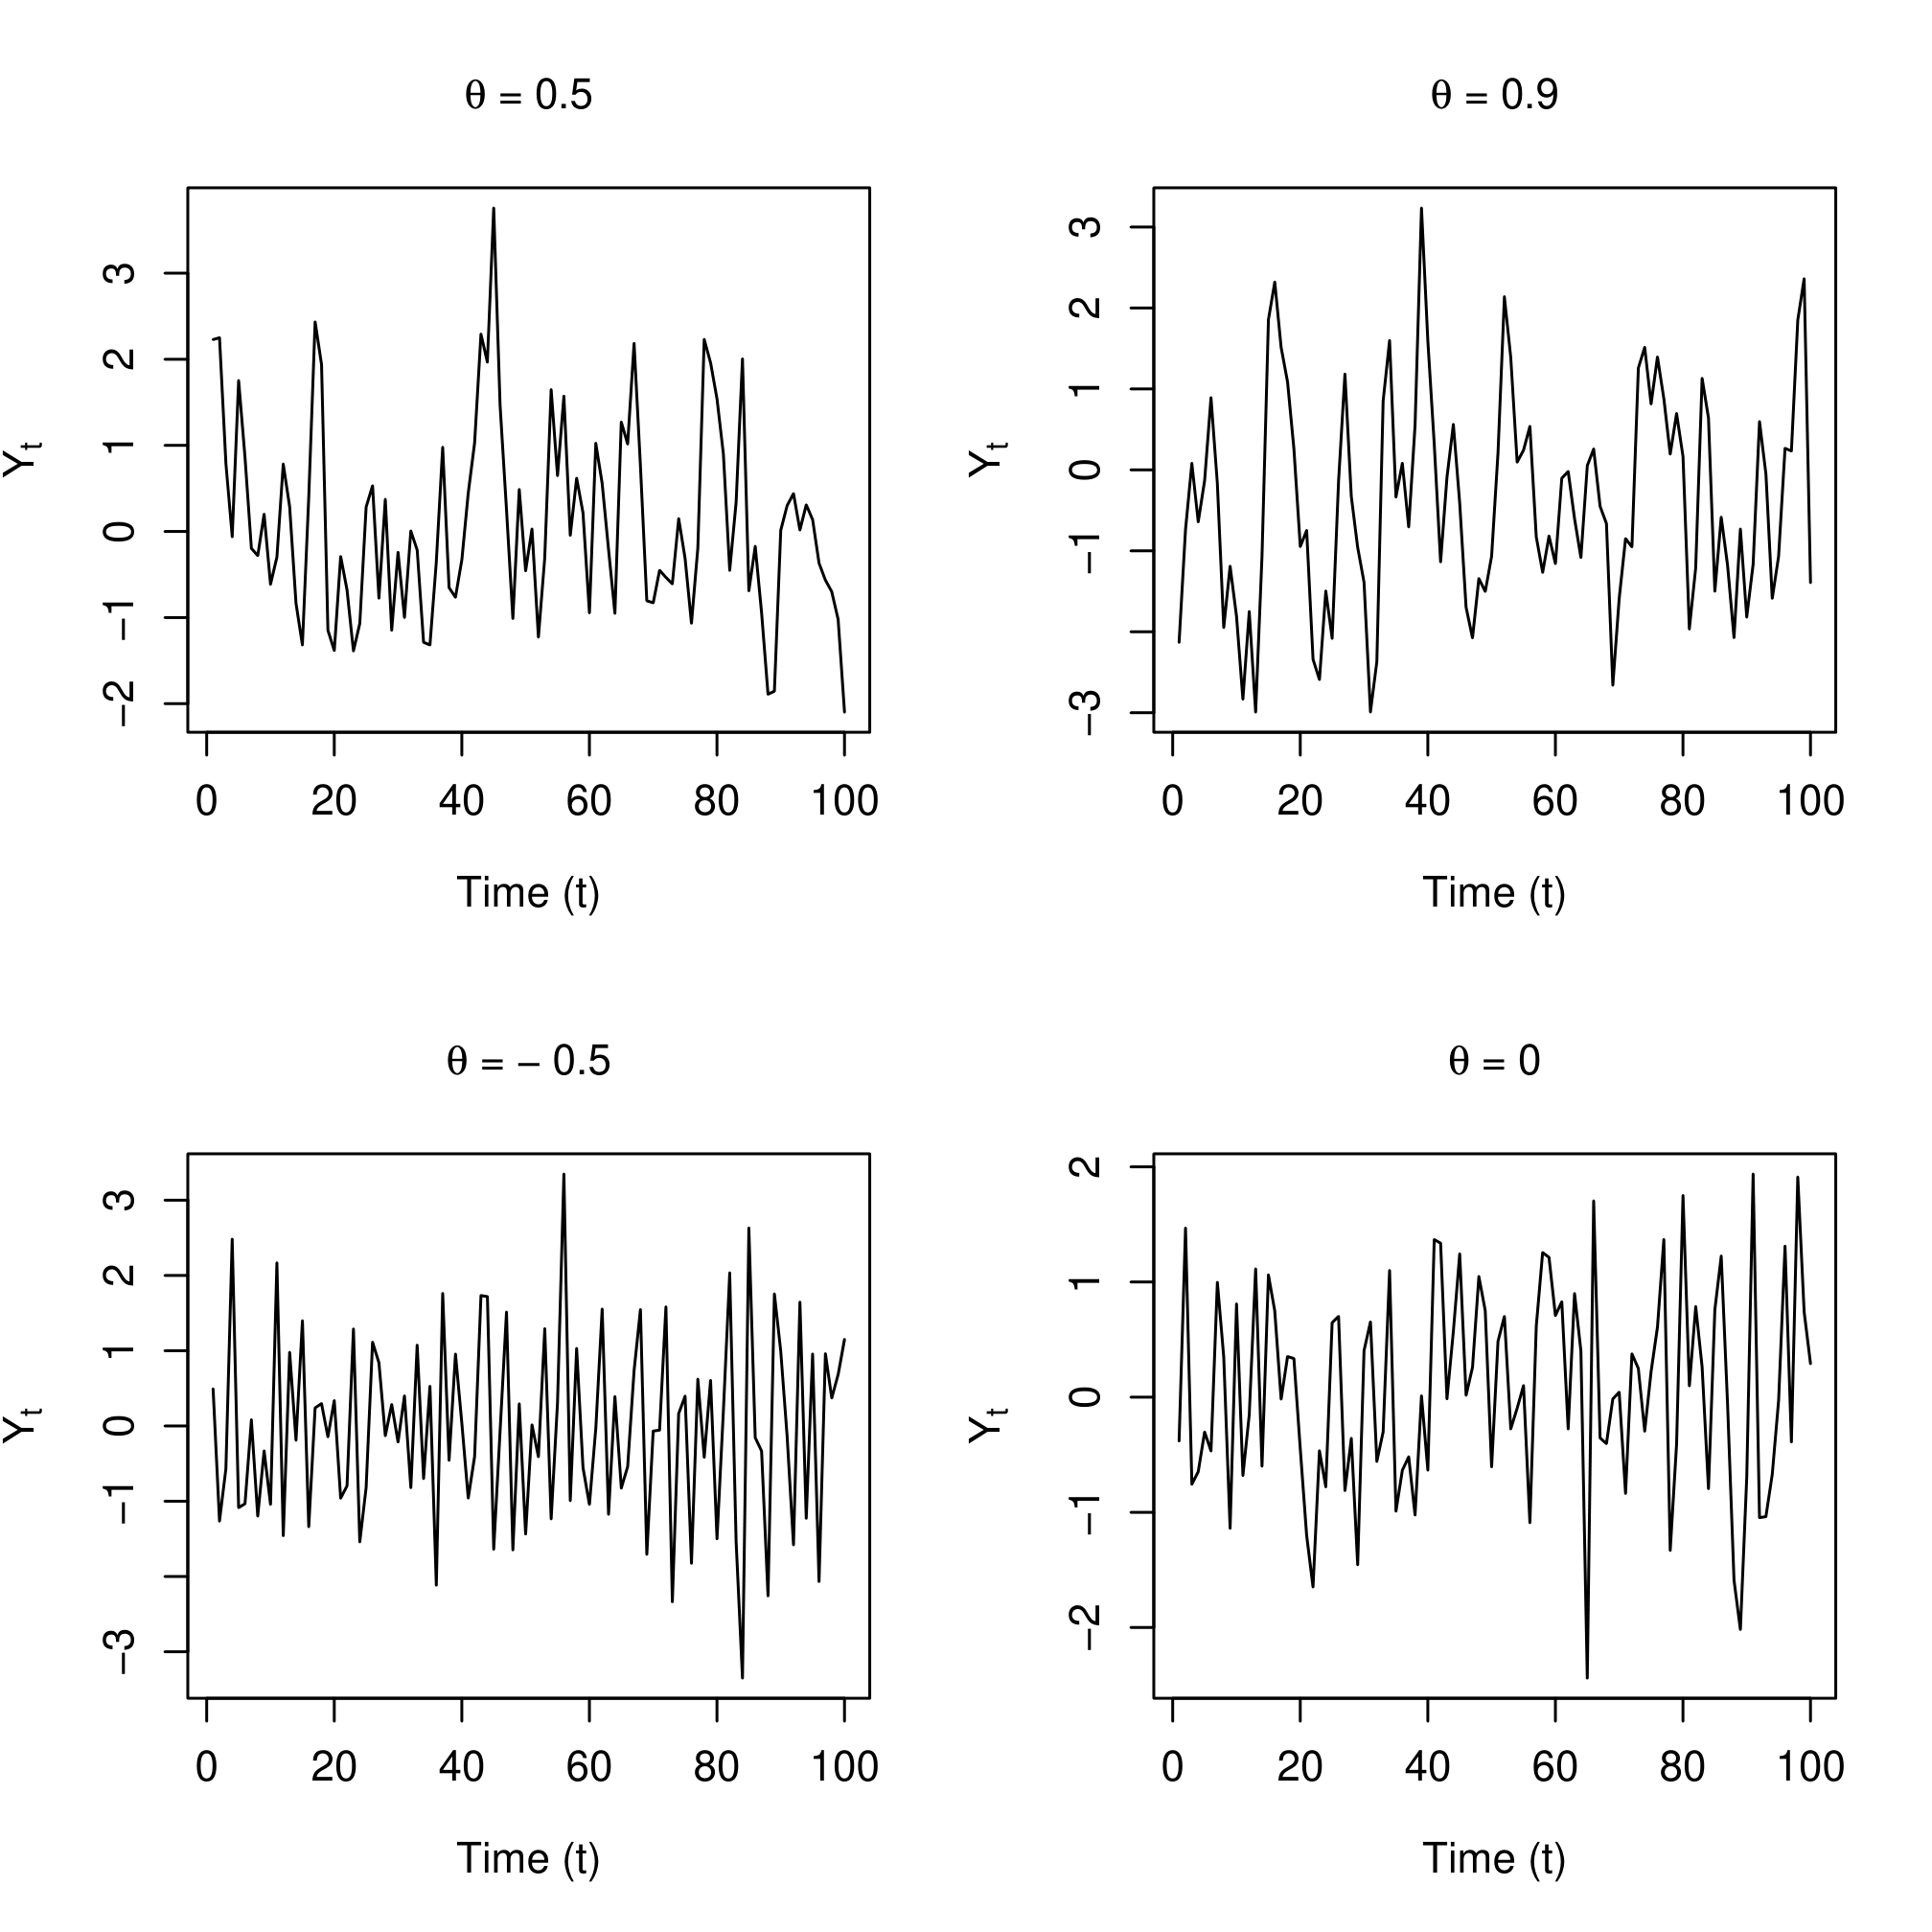
Exemplos de MA
Autocorrelações
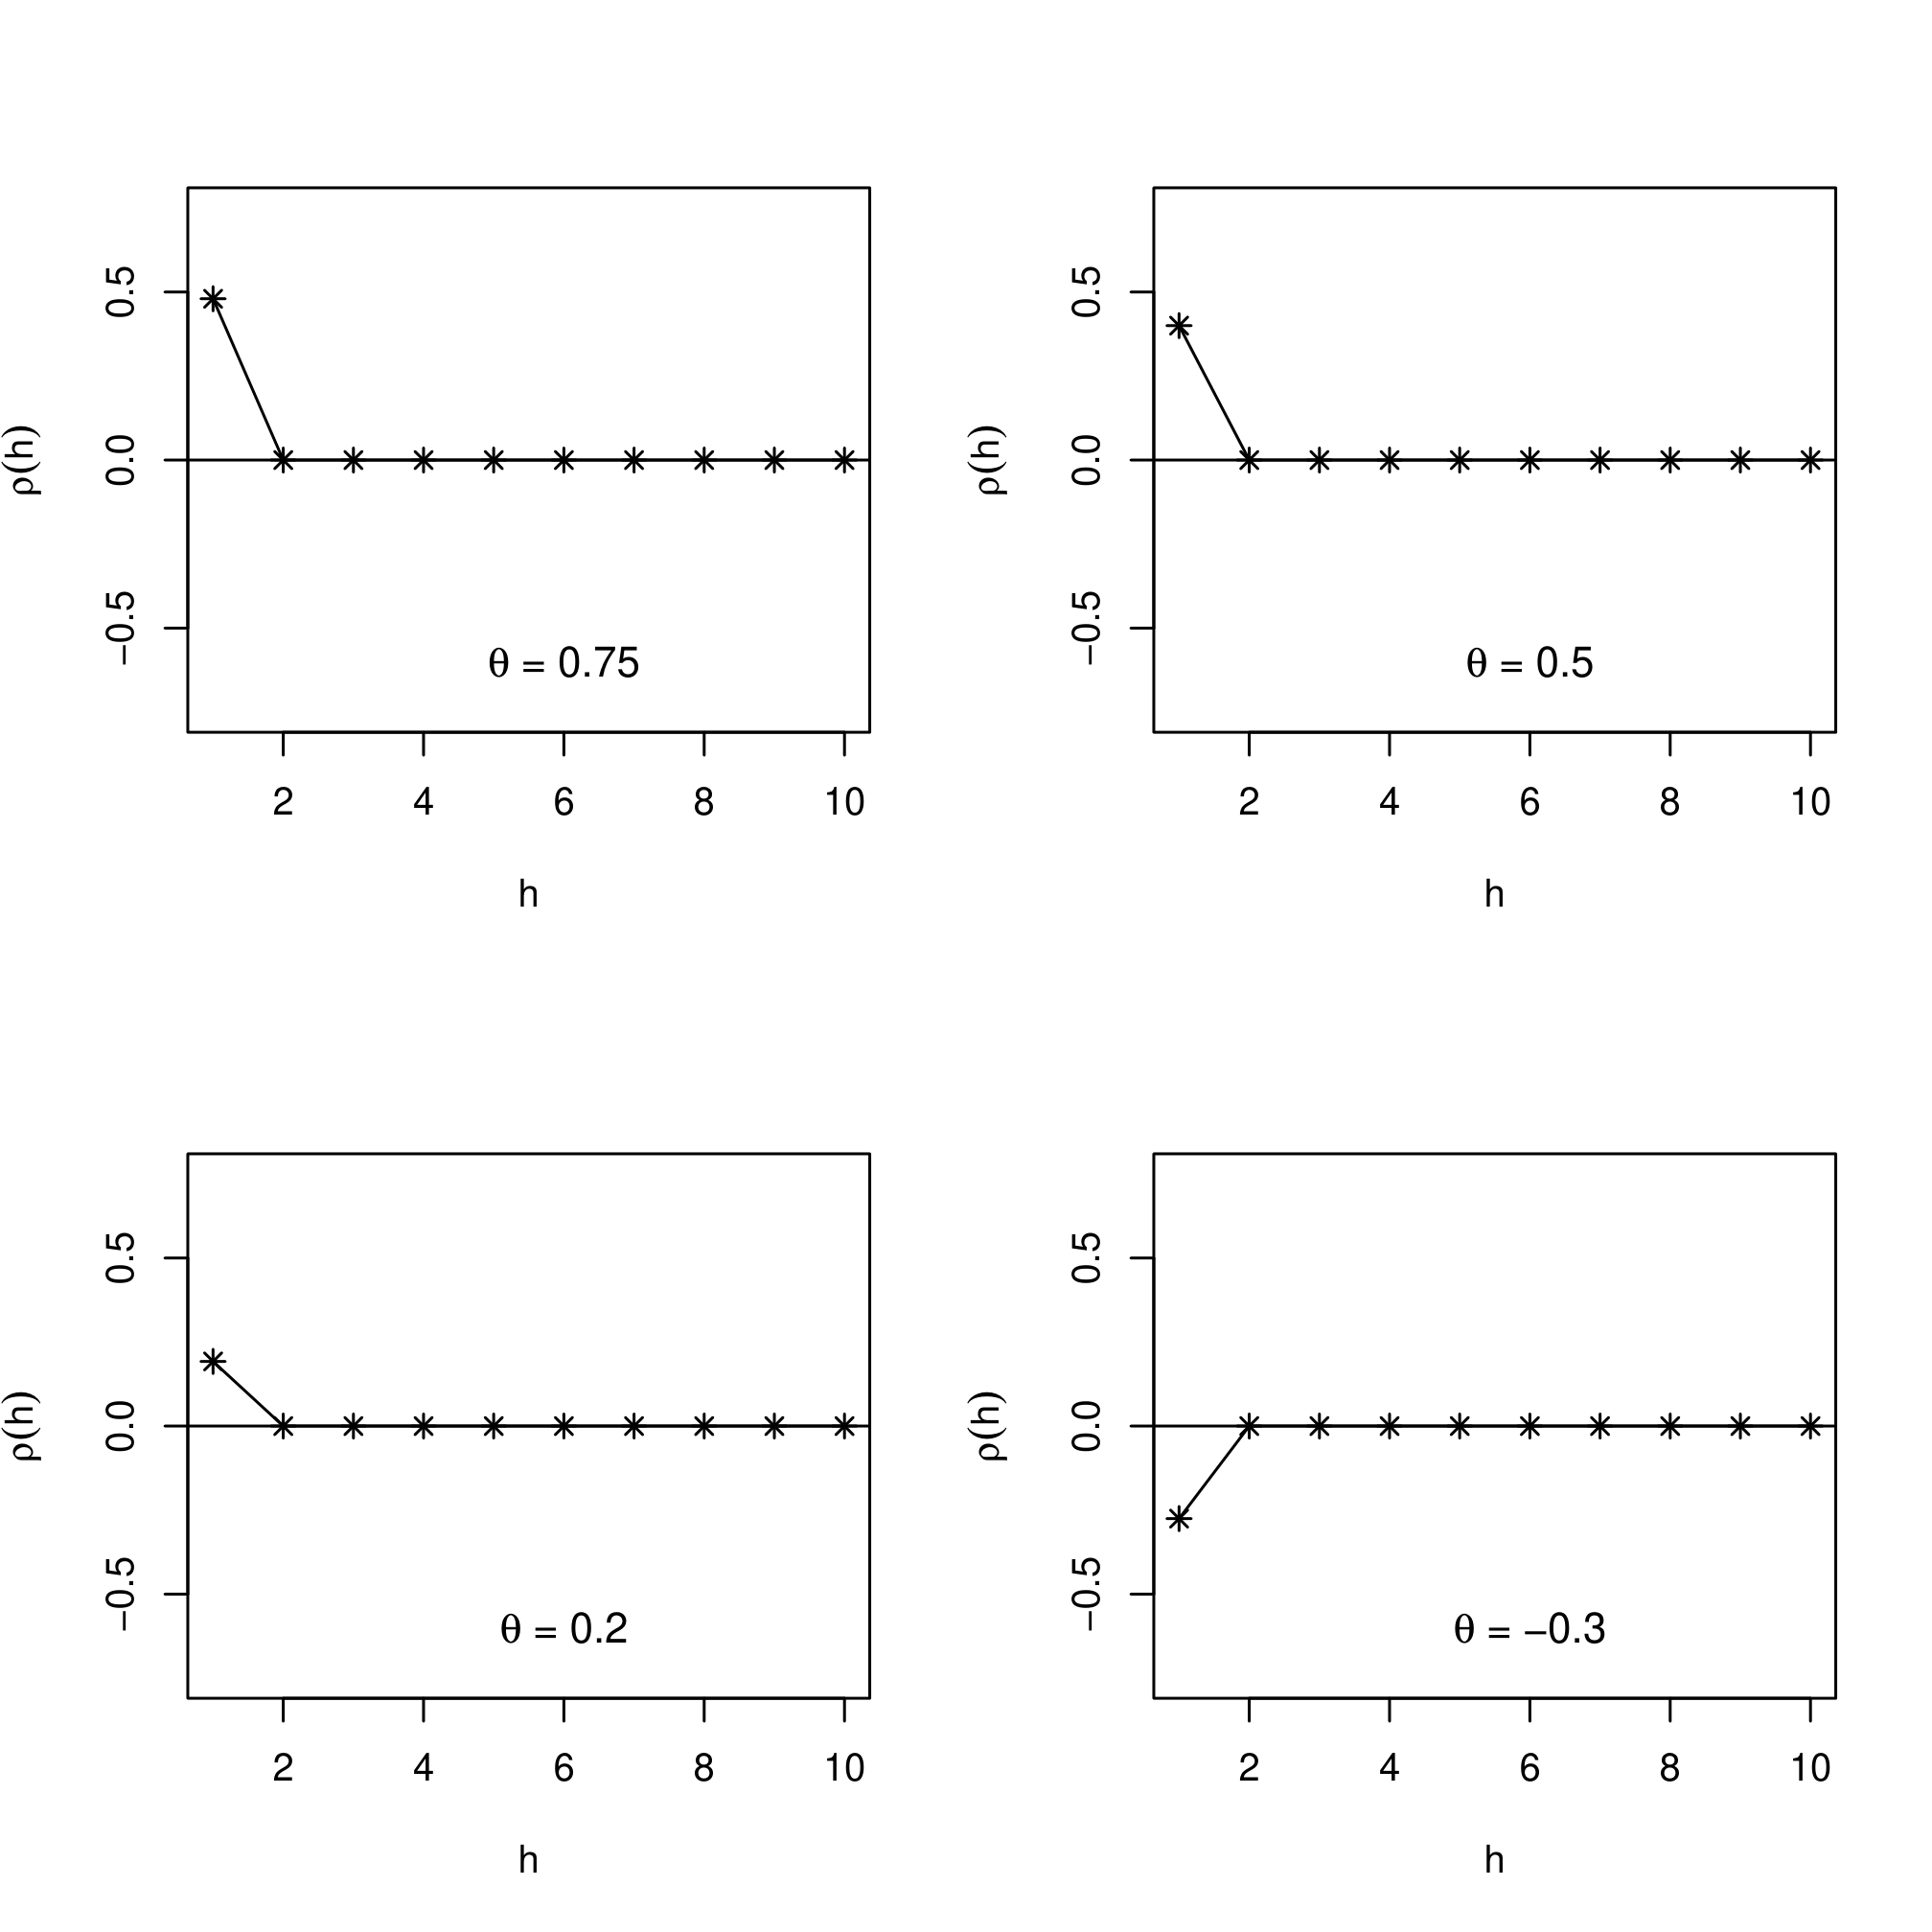
Só a autocorrelação defasagem 1 é diferente de zero no modelo MA.

