Análise de Séries Temporais em R
David S. Matteson
Associate Professor at Cornell University
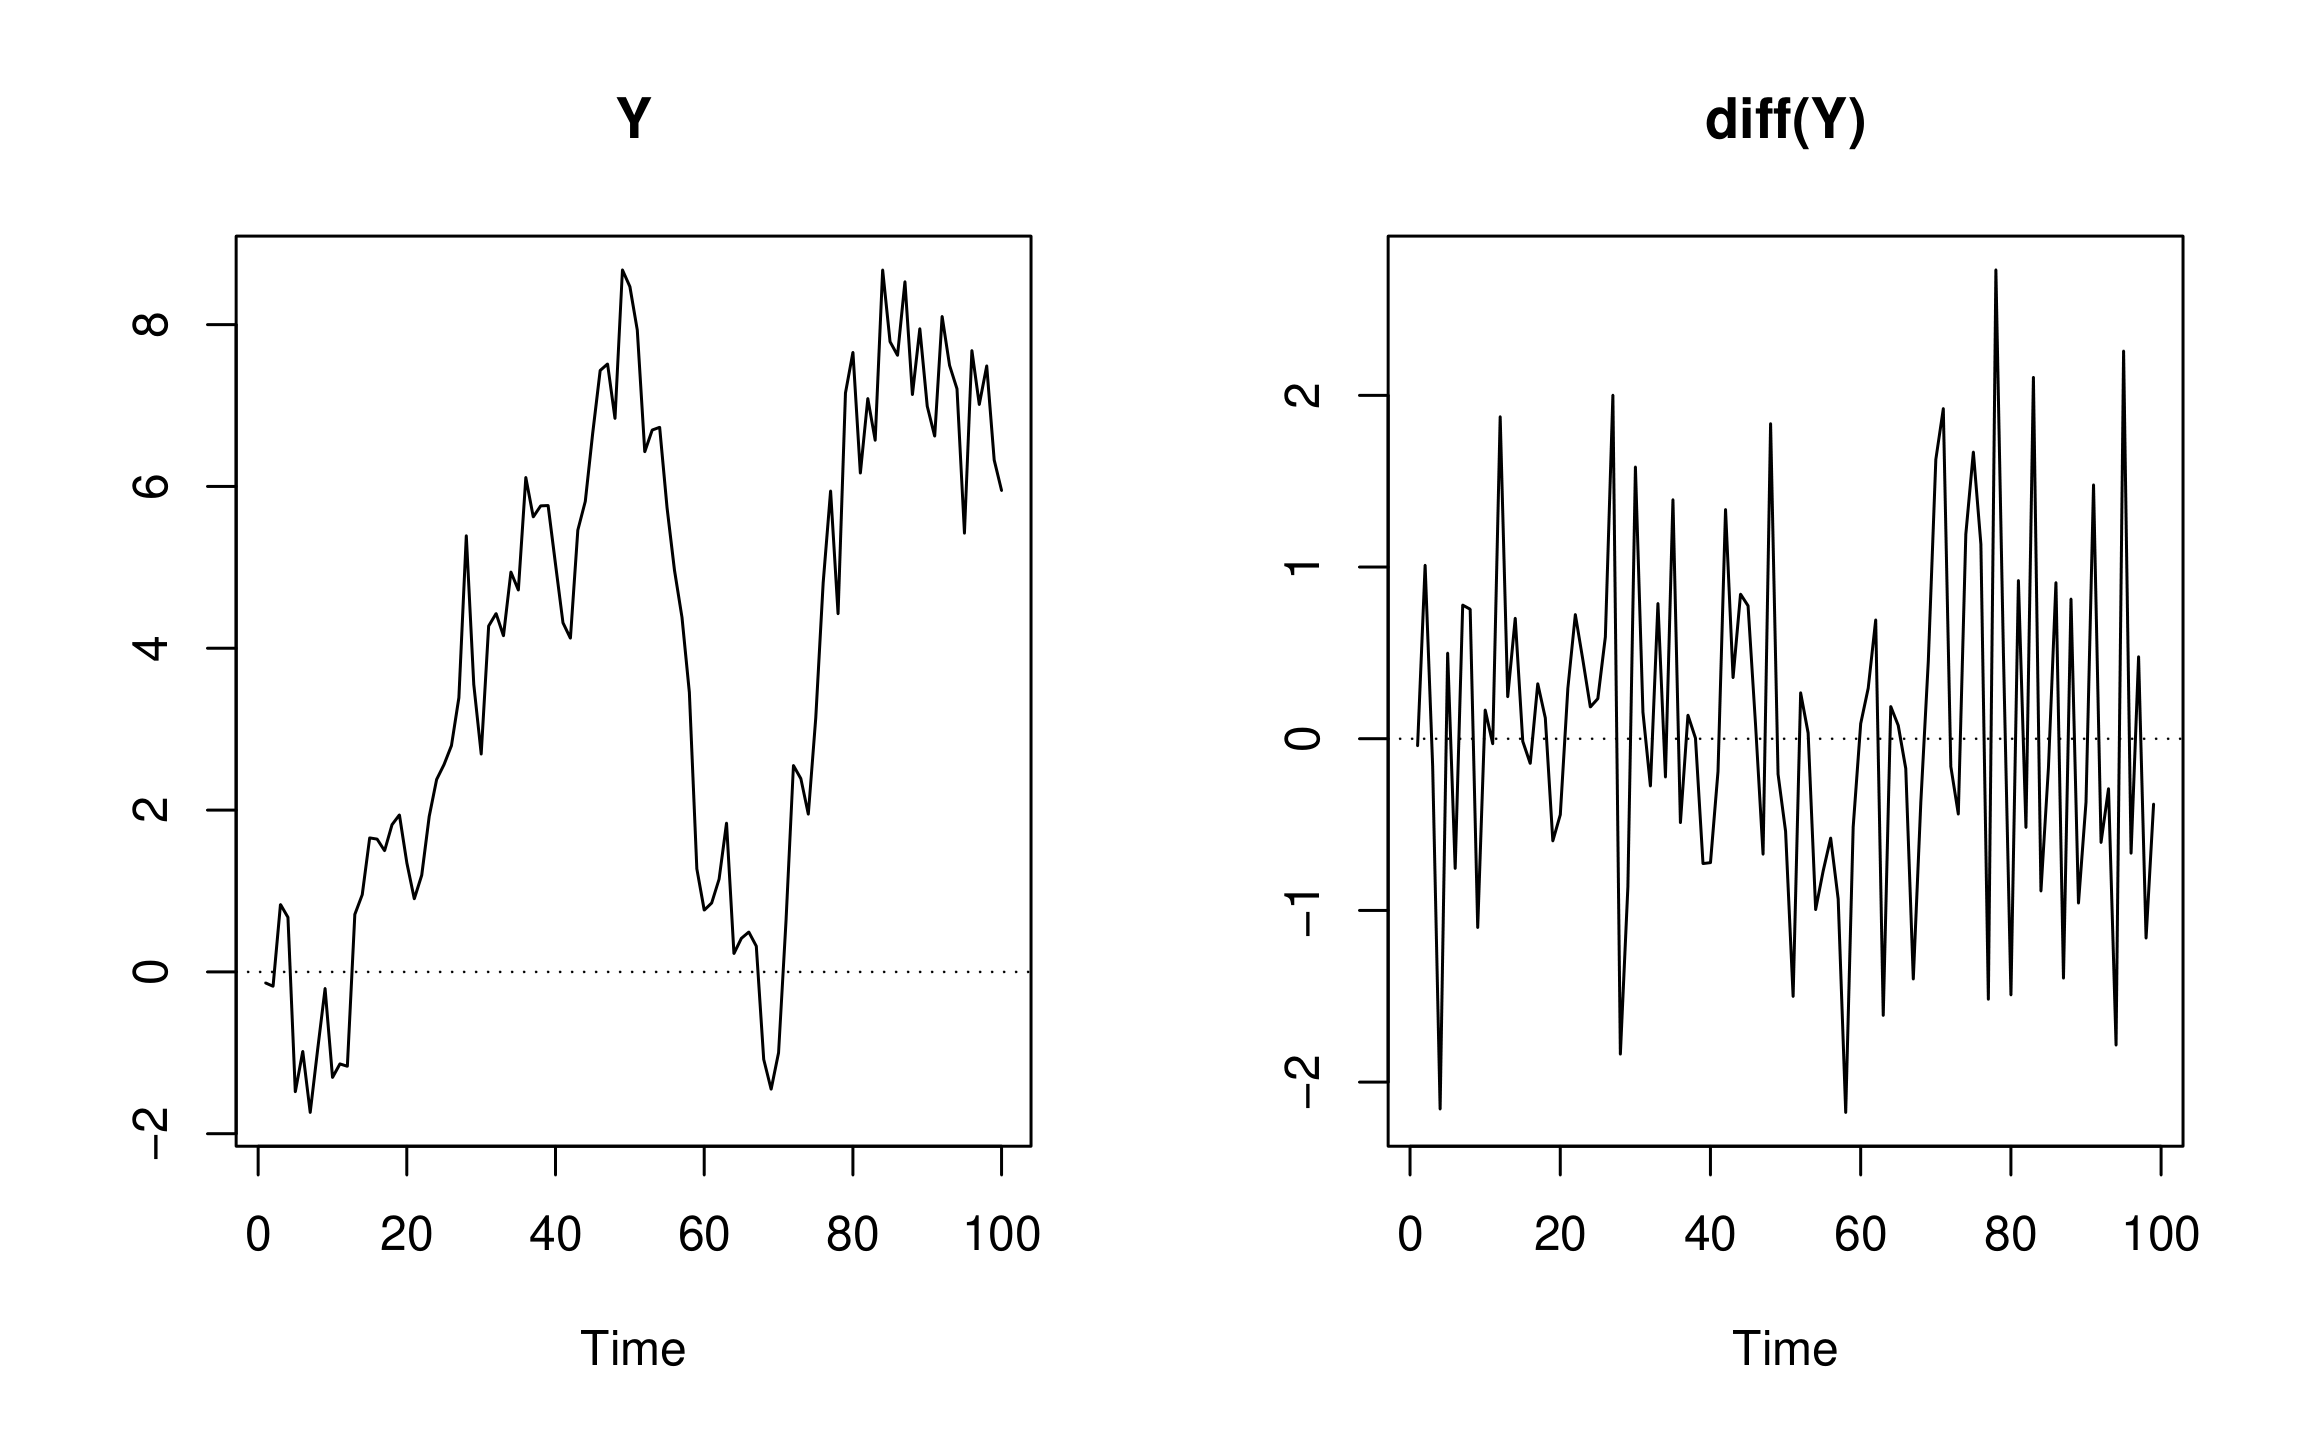
Passeio Aleatório (RW) é um exemplo simples de processo não estacionário.
Um passeio aleatório tem:
Gráficos de séries do Passeio Aleatório:
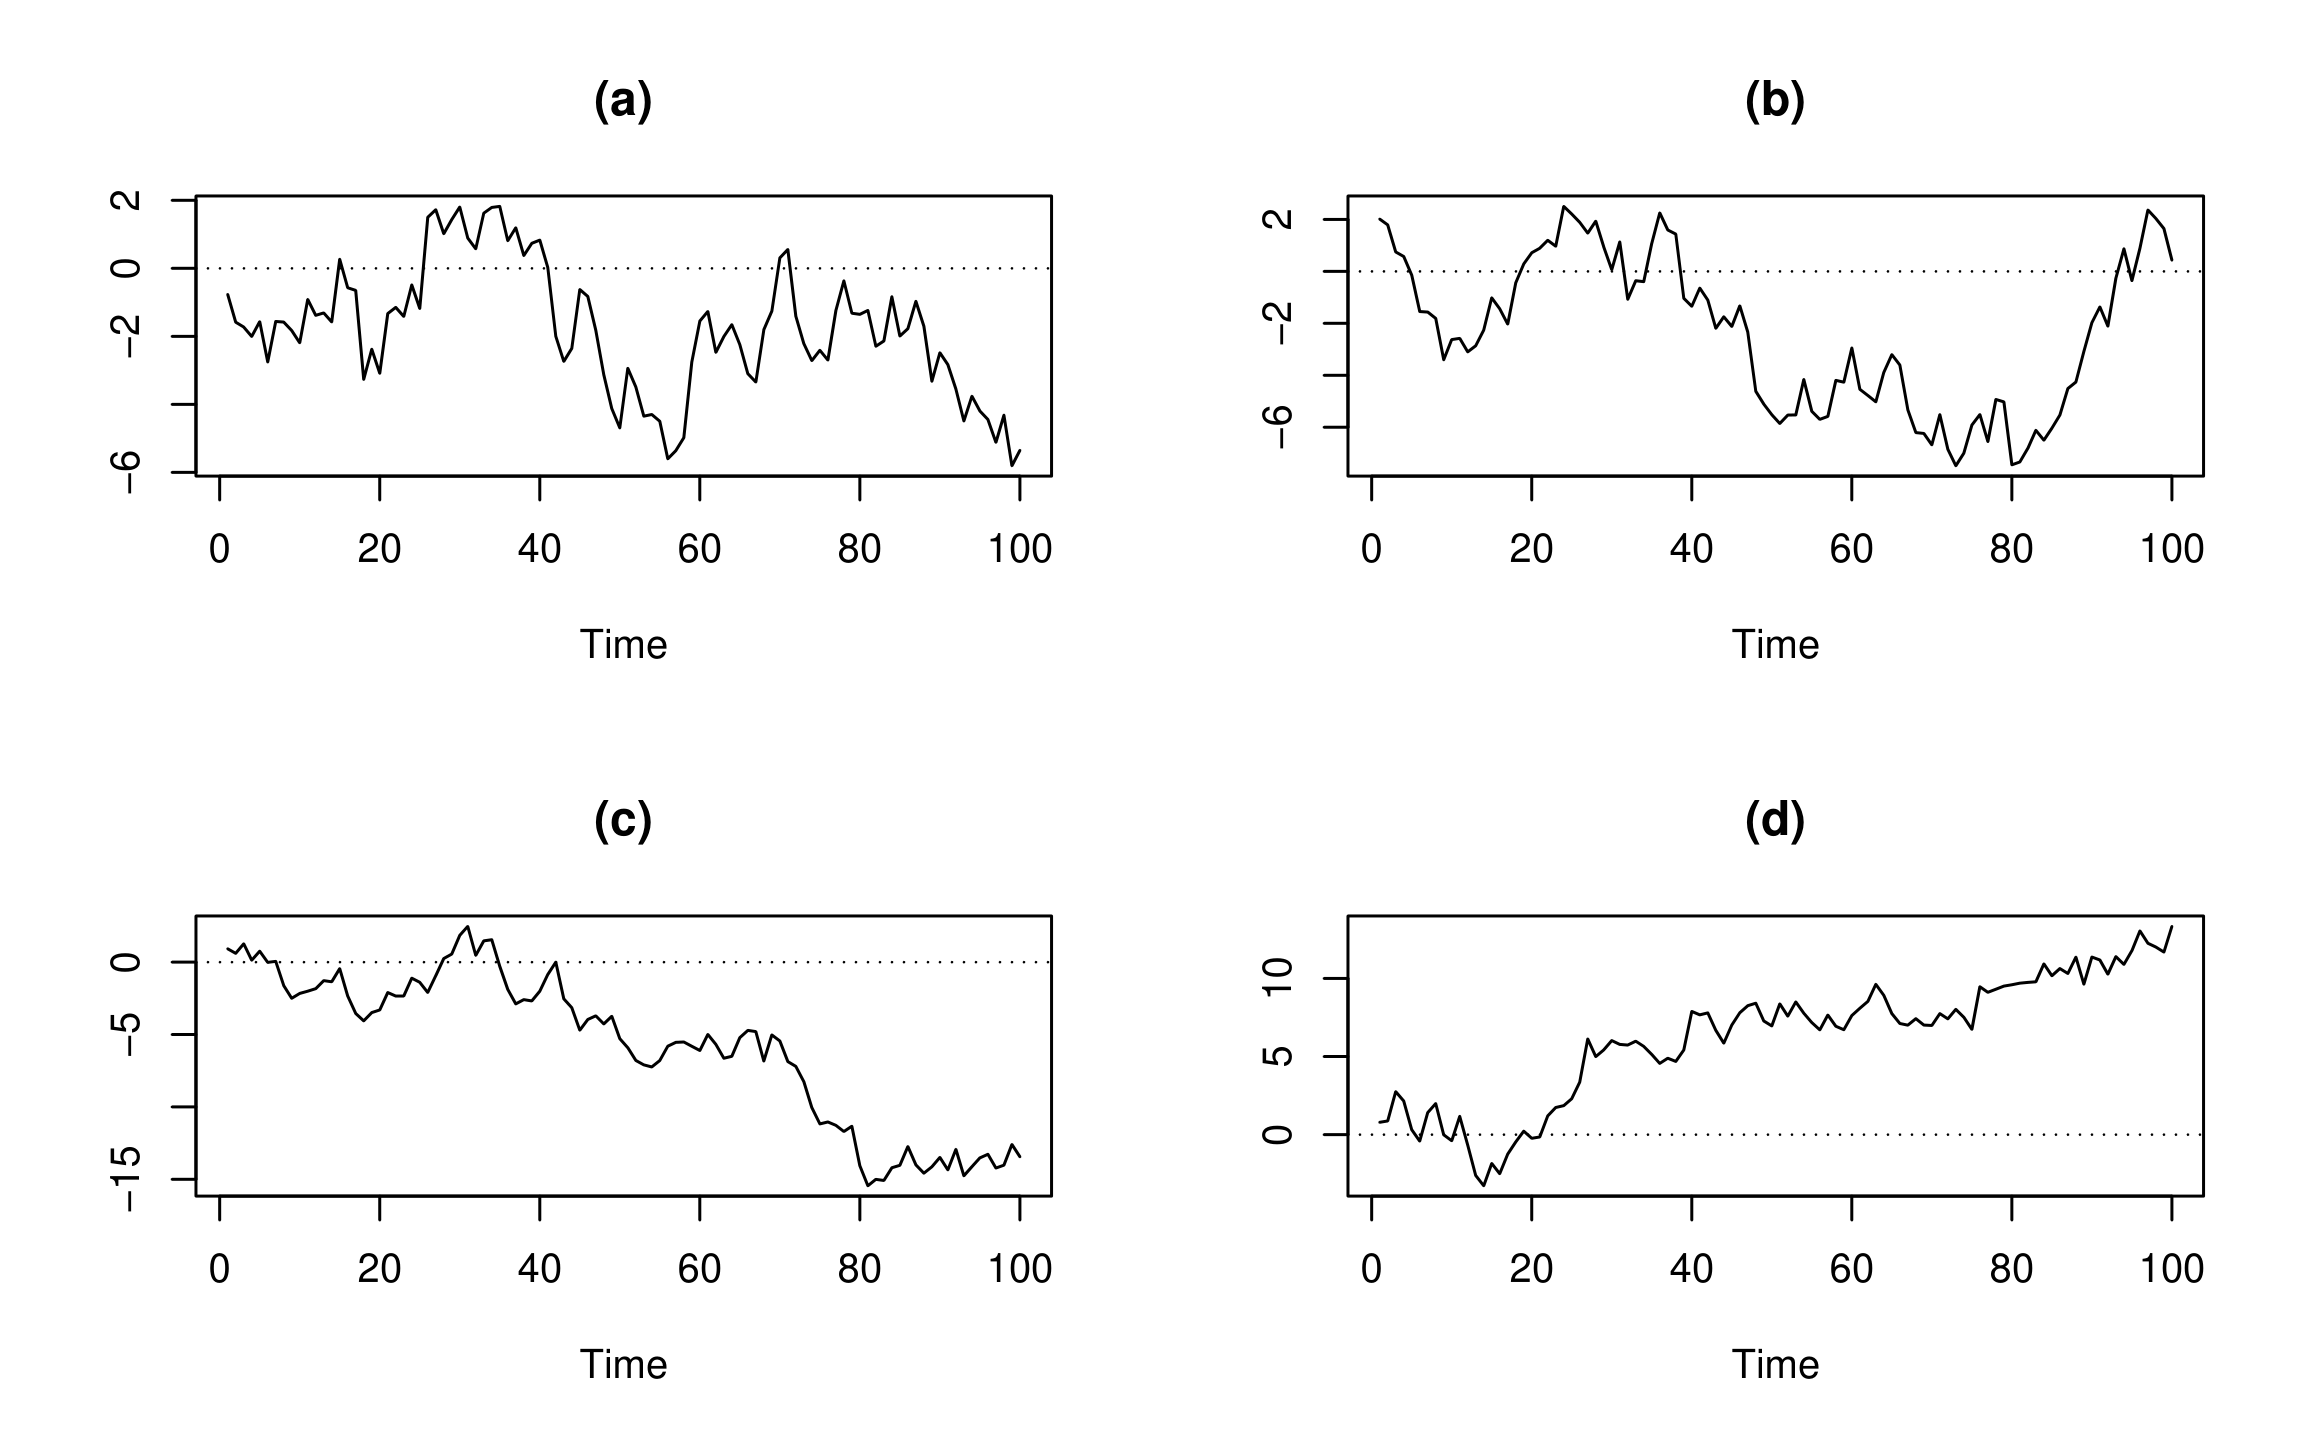
A recursão do passeio aleatório:
$$Hoje = Ontem + Ruído$$
Mais formalmente:
$$ Y_t = Y_{t-1} + \epsilon_t$$
onde $\epsilon_t$ é WN de média zero.
A simulação requer um ponto inicial $Y_0$.
Só um parâmetro: a variância do WN $\sigma^{2}_{\epsilon}$.
O processo de passeio aleatório:
$$Y_t = Y_{t-1} + \epsilon_t$$
onde $\epsilon_t$ é WN de média zero
Como $Y_t - Y_{t-1} = \epsilon_t \rightarrow $ diff(Y) é WN

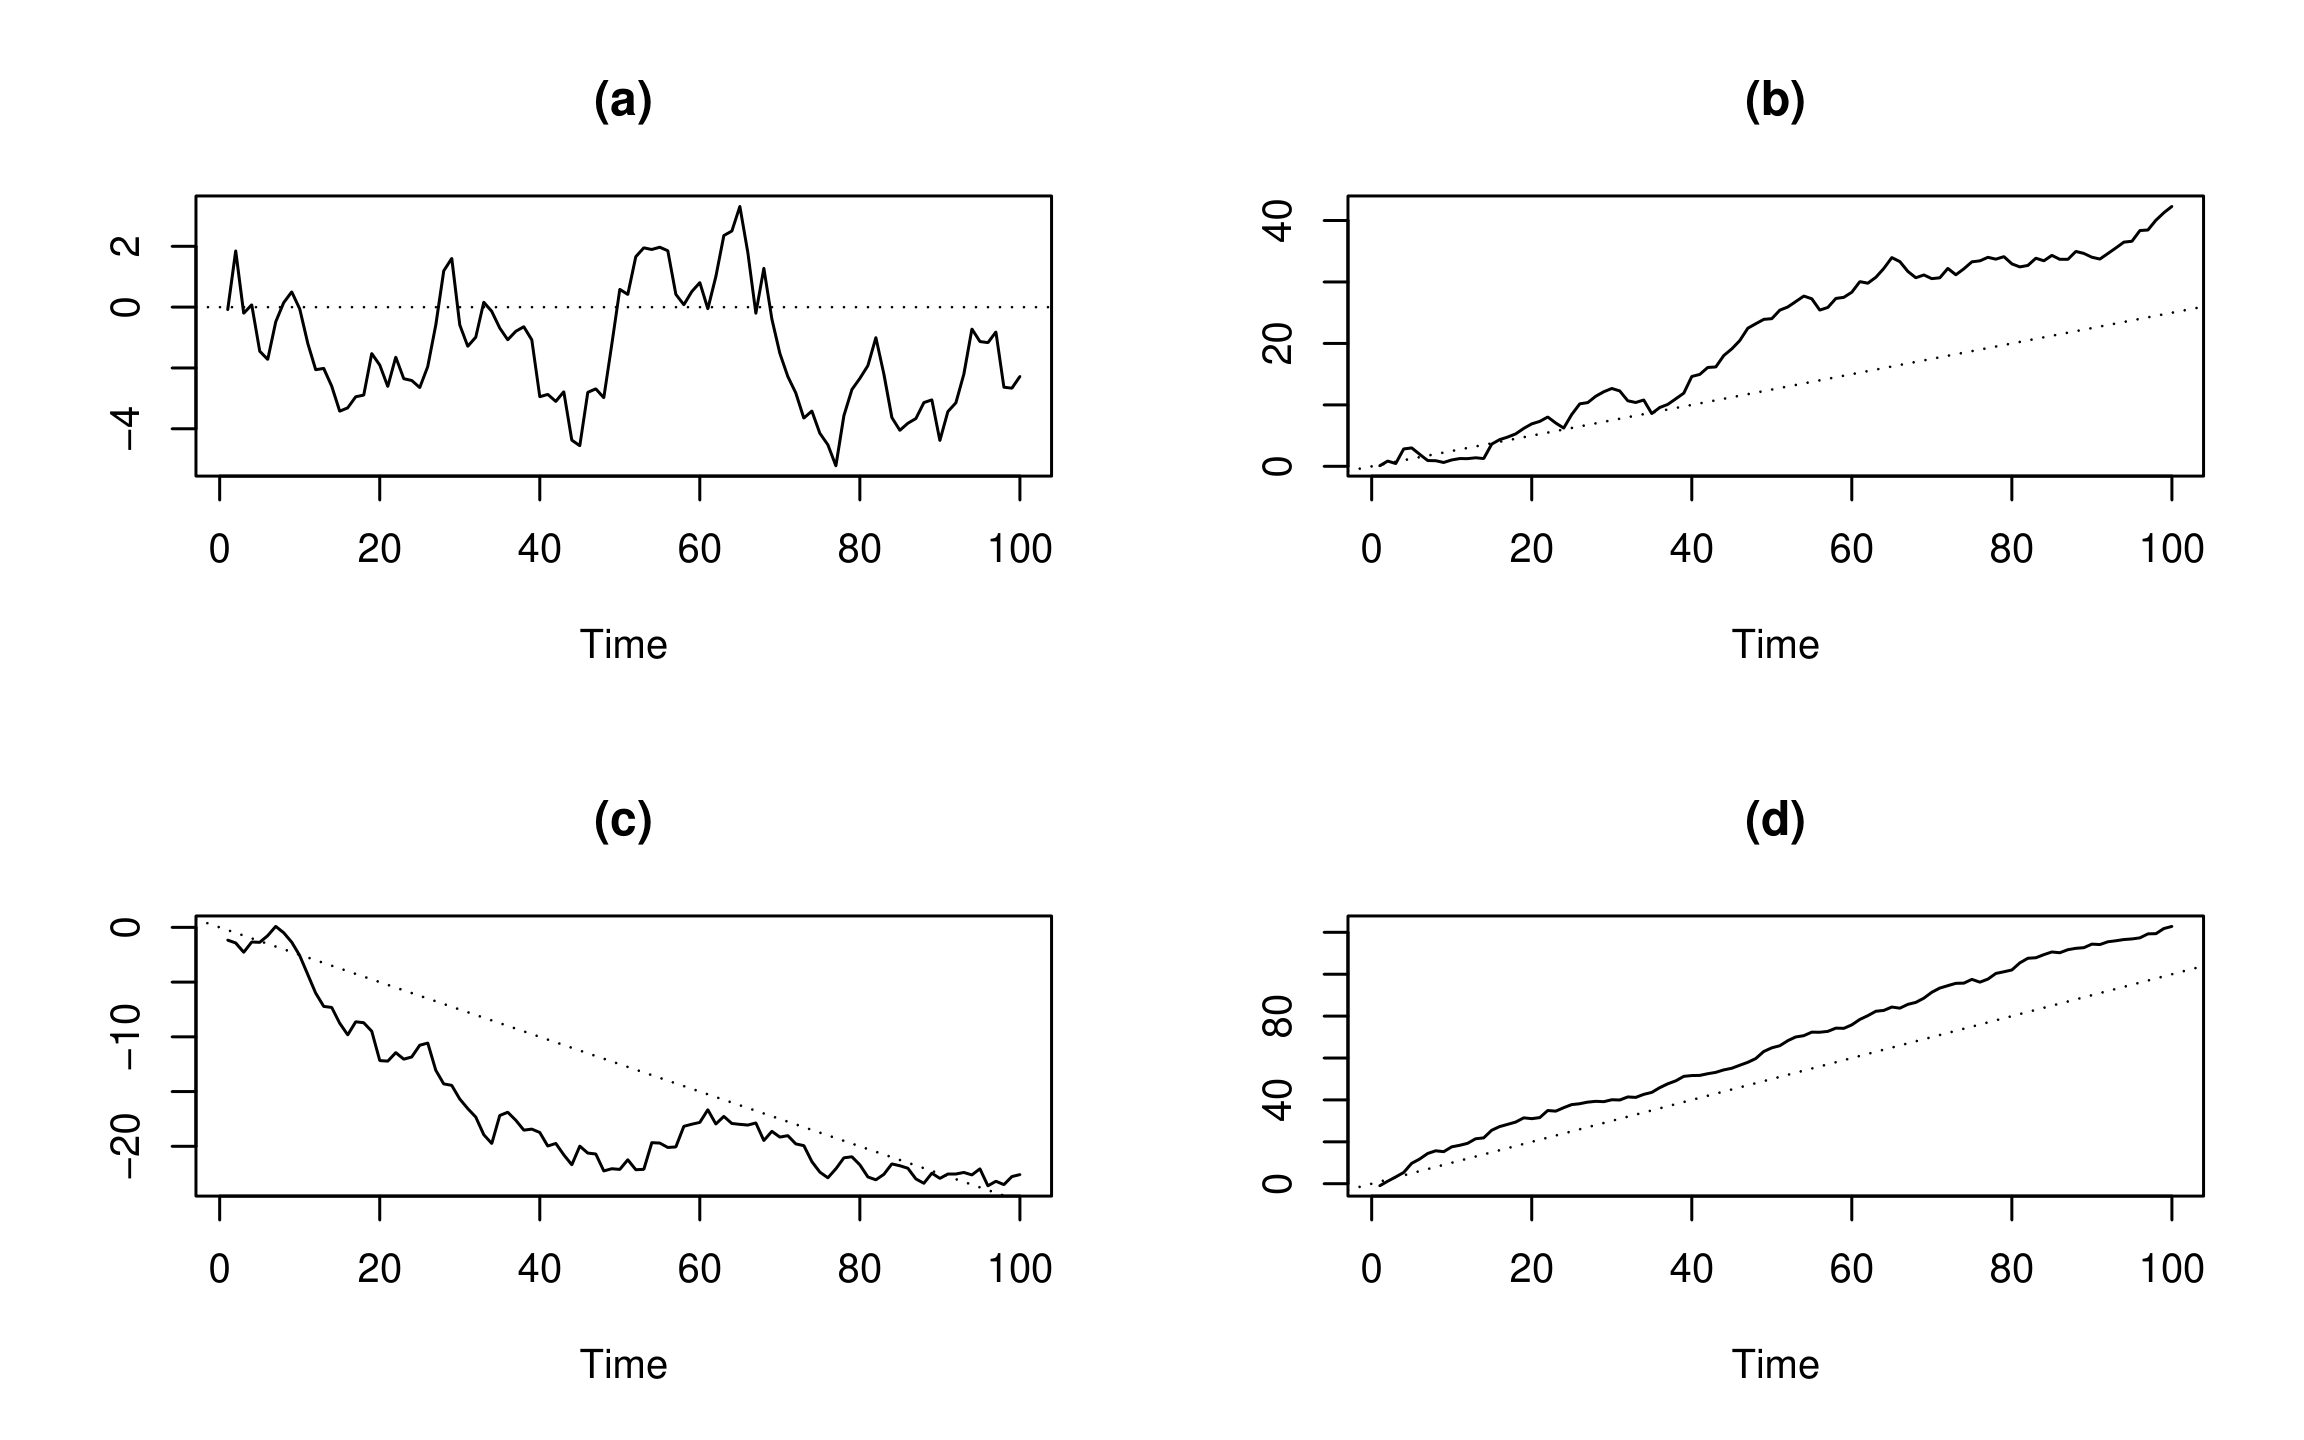
Passeio aleatório com deriva:
$$Hoje = Constante + Ontem + Ruído$$
Mais formalmente: $$Y_t = c + Y_{t-1} + \epsilon_t$$
onde $\epsilon_t$ é ruído branco (WN) de média zero.
Gráficos de séries do Passeio Aleatório com deriva:
Análise de Séries Temporais em R