Primeiro o básico

Modelos ARIMA em R

David Stoffer

Professor of Statistics at the University of Pittsburgh

Sobre mim
 

  • Professor de Estatística

ch1_1.004.png

Modelos ARIMA em R

Sobre mim


  • Professor de Estatística
  • Coautor de dois textos sobre séries temporais
  • Pacote astsa

ch1_1.006.png

Modelos ARIMA em R

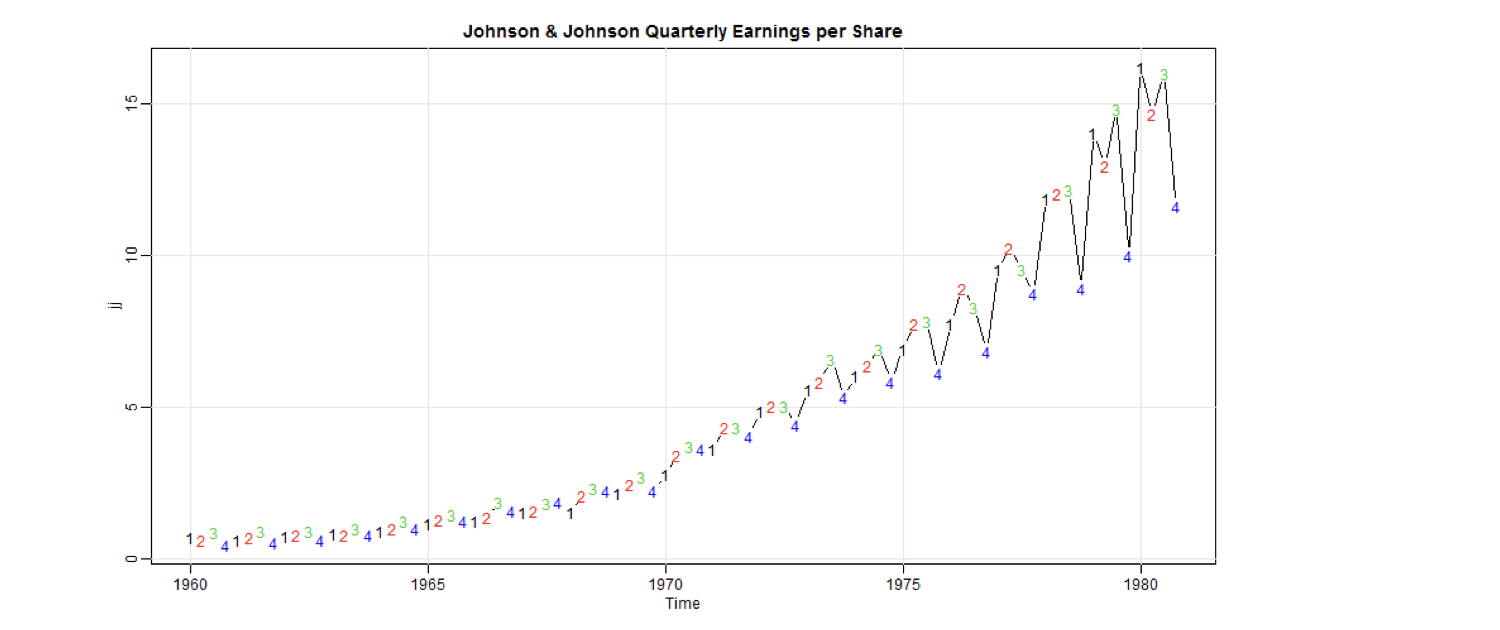
Dados de séries temporais - I

library(astsa)
plot(jj, main = "Johnson & Johnson Quarterly Earnings per Share", type = "c") 
text(jj, labels = 1:4, col = 1:4)
ch1_1.010.png

Modelos ARIMA em R

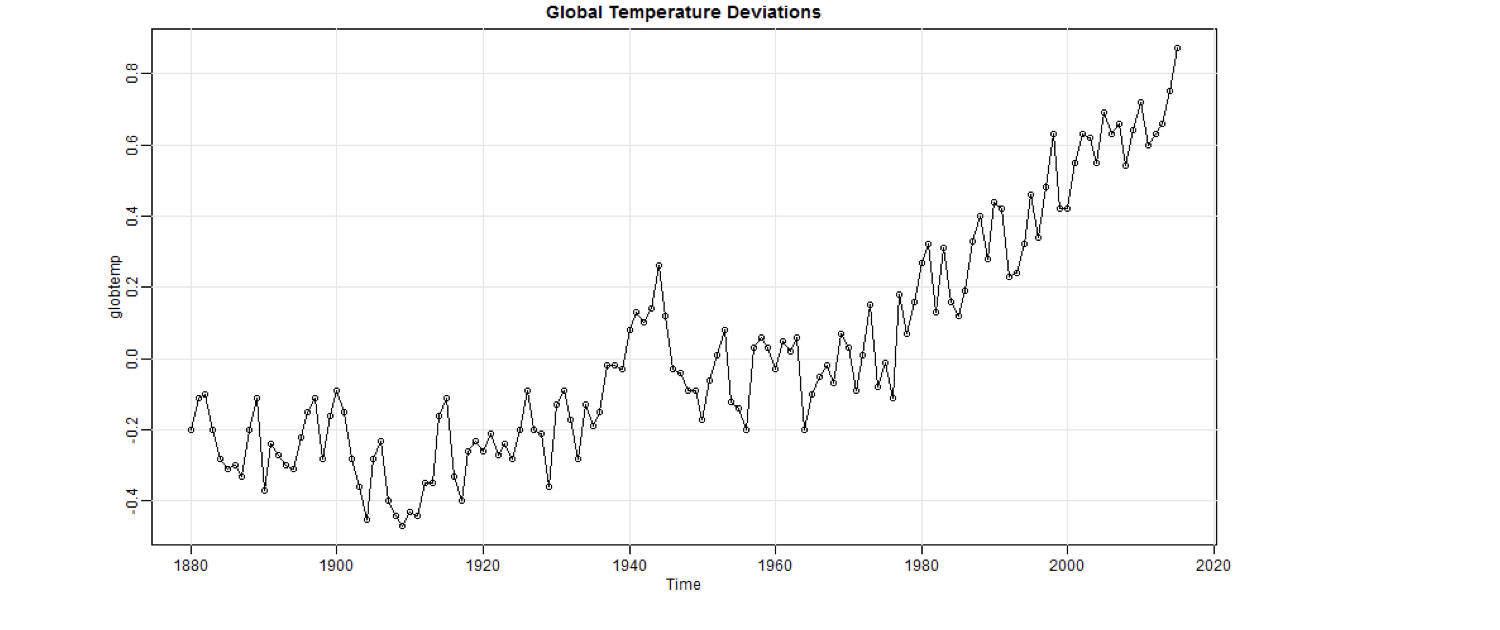
Dados de séries temporais - II

library(astsa)
plot(globtemp, main = "Global Temperature Deviations", type= "o")
ch1_1.013.png

Modelos ARIMA em R

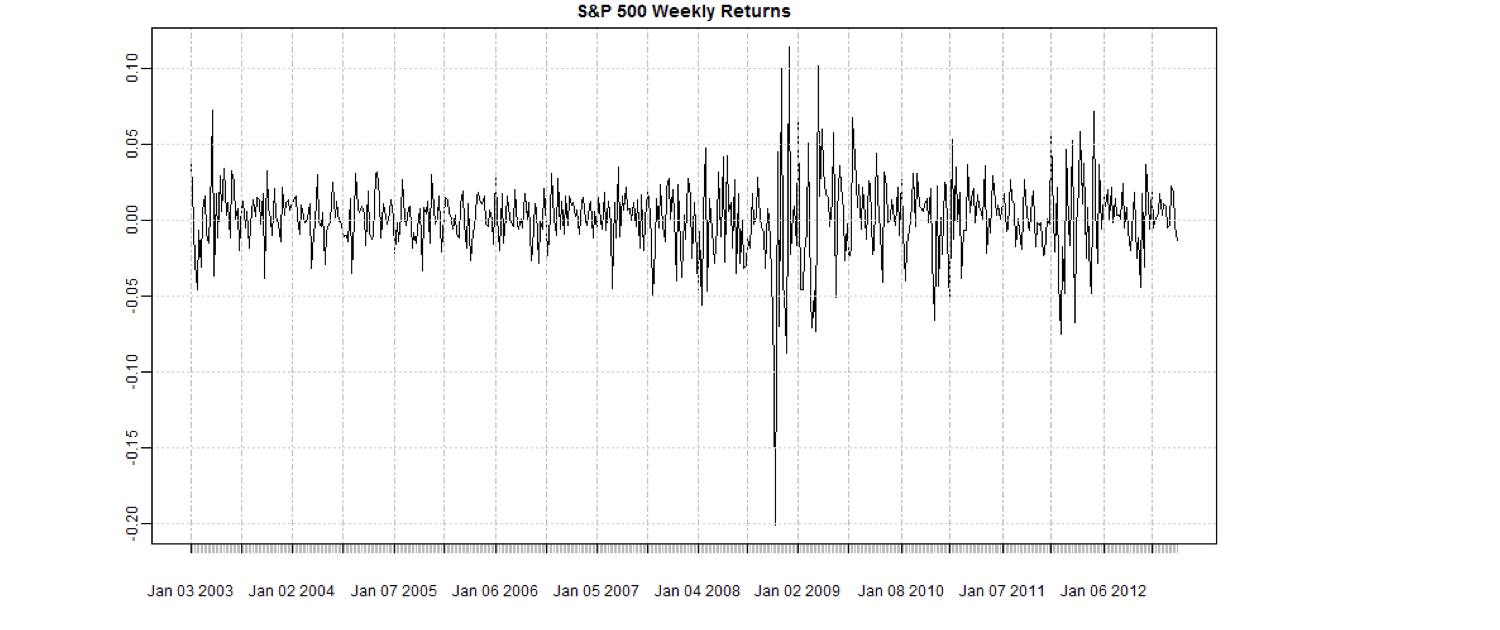
Dados de séries temporais - III

library(xts)
plot(sp500w, main = "S&P 500 Weekly Returns")
ch1_1.016.png

Modelos ARIMA em R

Modelos de regressão para séries temporais

Regressão: $Y_i = \beta X_i + \epsilon_i$, onde $\epsilon_i$ é ruído branco

Ruído branco:

  • normais independentes com mesma variância
  • é o bloco básico de construção de séries temporais

AutoRegressão: $X_t = \phi X_{t-1} + \epsilon_t \ $ ($\epsilon_t$ é ruído branco)

Média Móvel: $\epsilon_t = W_t + \theta W_{t-1} \ $ ($W_t$ é ruído branco)

ARMA: $X_t = \phi X_{t-1} + W_t + \theta W_{t-1} \ $

Modelos ARIMA em R

Vamos praticar!

Modelos ARIMA em R

Preparing Video For Download...