Séries temporais estacionárias: ARMA
Modelos ARIMA em R

David Stoffer
Professor of Statistics at the University of Pittsburgh
Decomposição de Wold
 Wold provou que qualquer série temporal estacionária pode ser representada como combinação linear de ruído branco:
$$X_t = W_t + a_1 W_{t-1} + a_2 W_{t-2} + ...$$
Para constantes $ \ a_1,a_2,...$
Qualquer modelo ARMA tem essa forma, por isso serve para modelar séries temporais.
Observação: o caso especial MA(q) já tem essa forma, onde as constantes são 0 após o termo q.
Gerando e plotando MA(1)
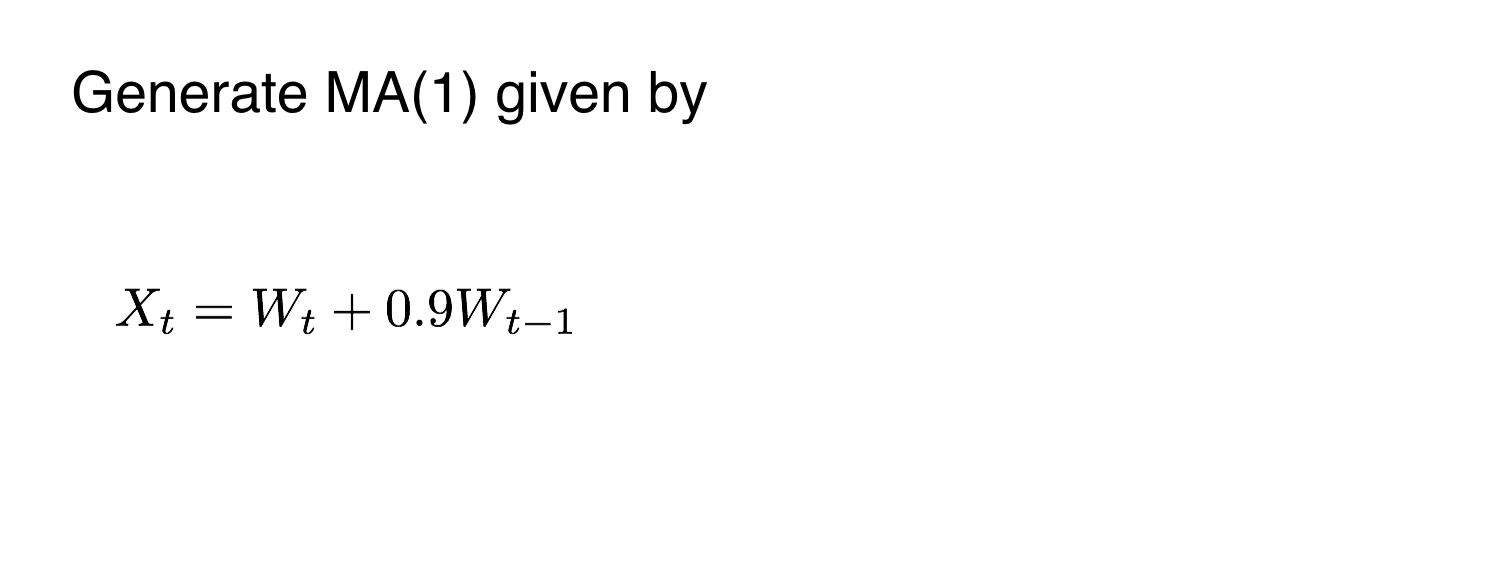
Gerando e plotando MA(1)
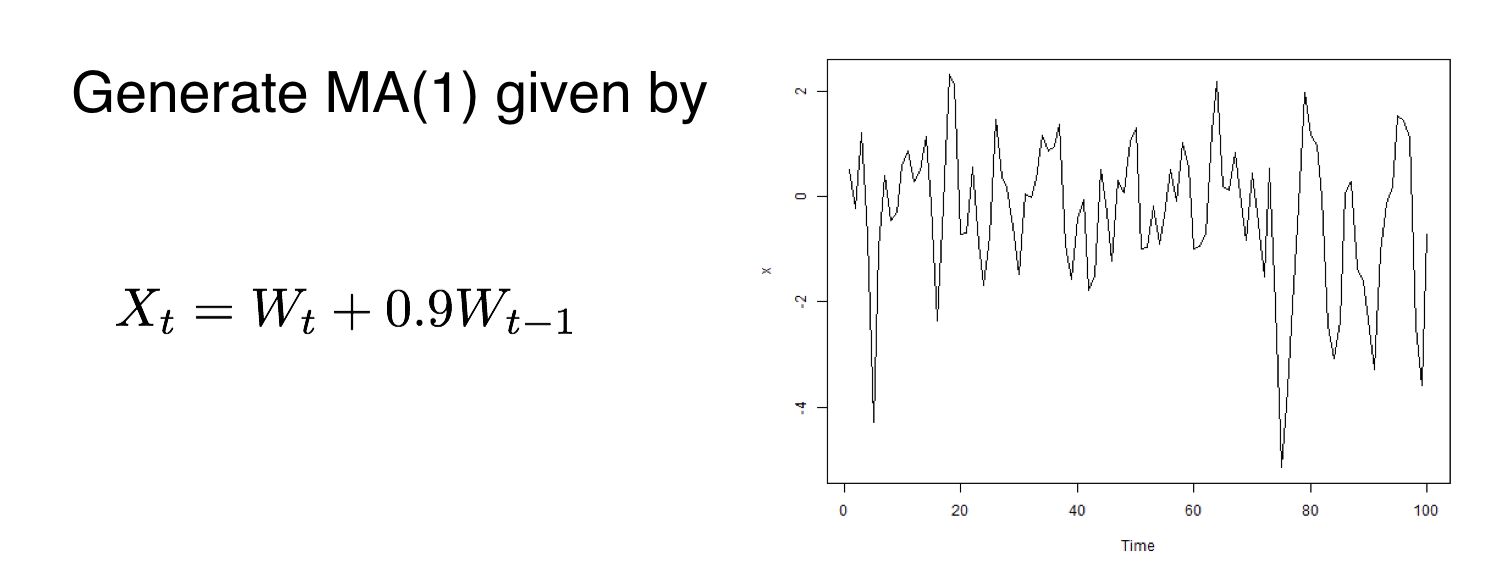
x <- arima.sim(list(order = c(0, 0, 1), ma = 0.9), n = 100)
plot(x)
Gerando e plotando AR(2)
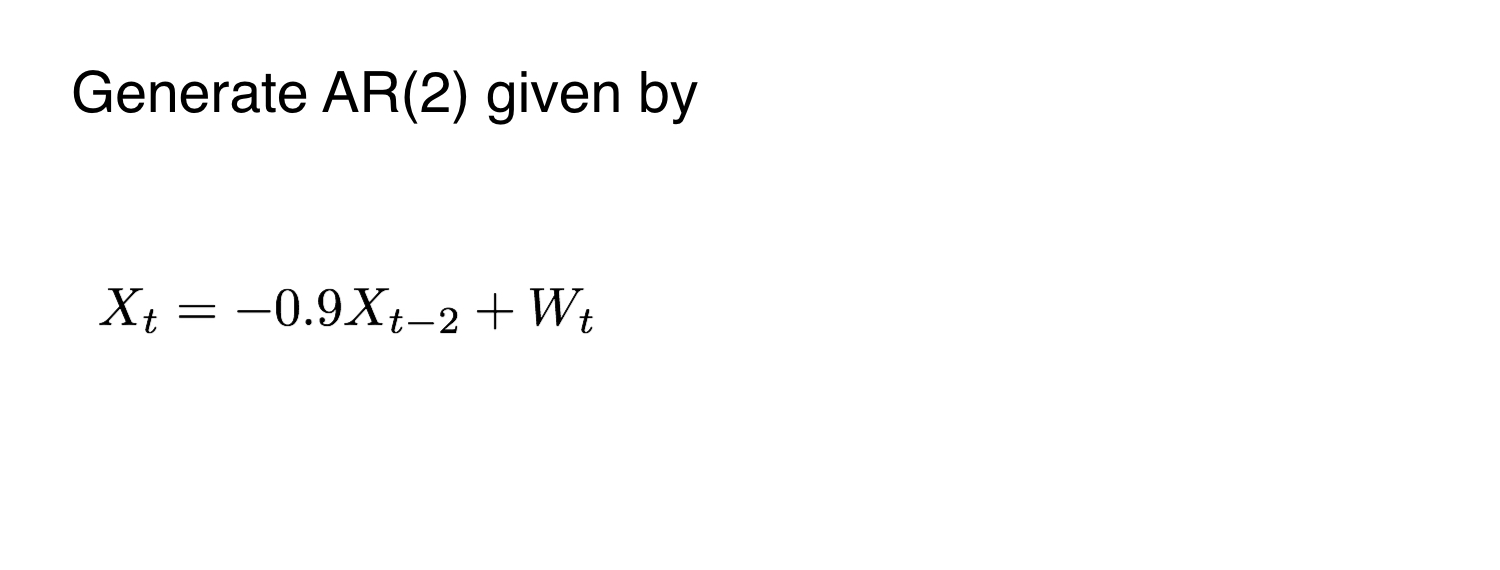
Gerando e plotando AR(2)
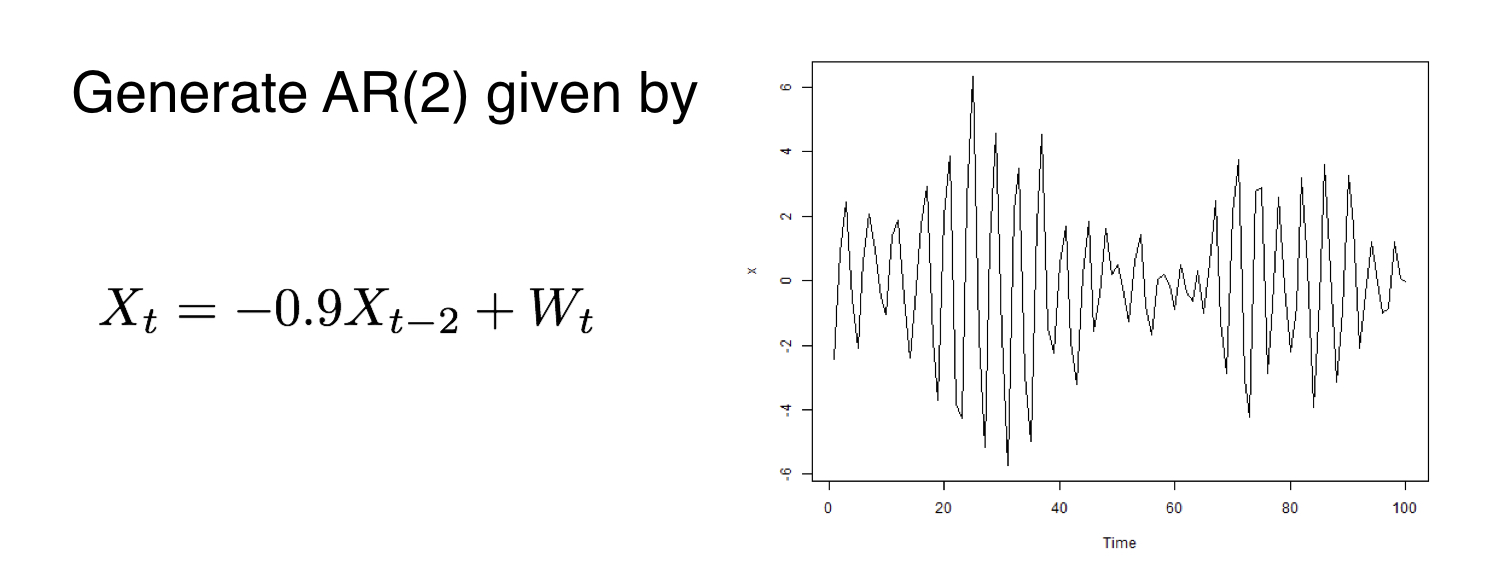
x <- arima.sim(list(order = c(2, 0, 0), ar = c(0, -0.9)), n = 100)
plot(x)

