Previsão com ARIMA
Modelos ARIMA em R

David Stoffer
Professor of Statistics at the University of Pittsburgh
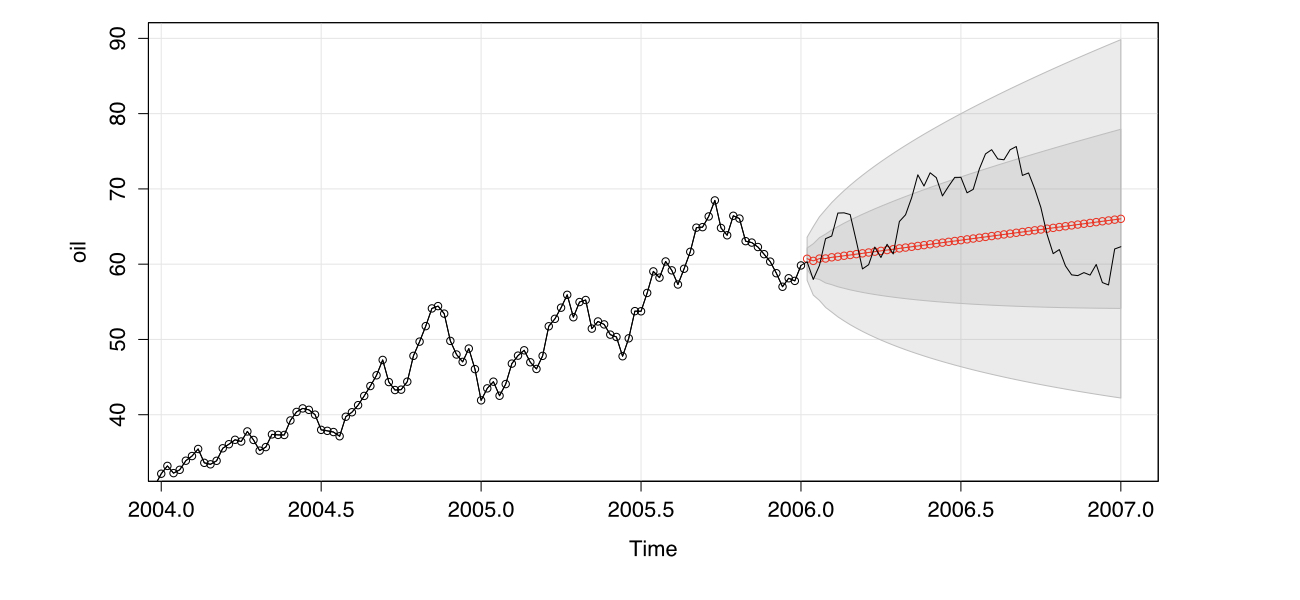
Prevendo processos ARIMA
oil <- window(astsa::oil, end = 2006) oilf <- window(astsa::oil, end = 2007) sarima.for(oil, n.ahead = 52, 1, 1, 1)lines(oilf)