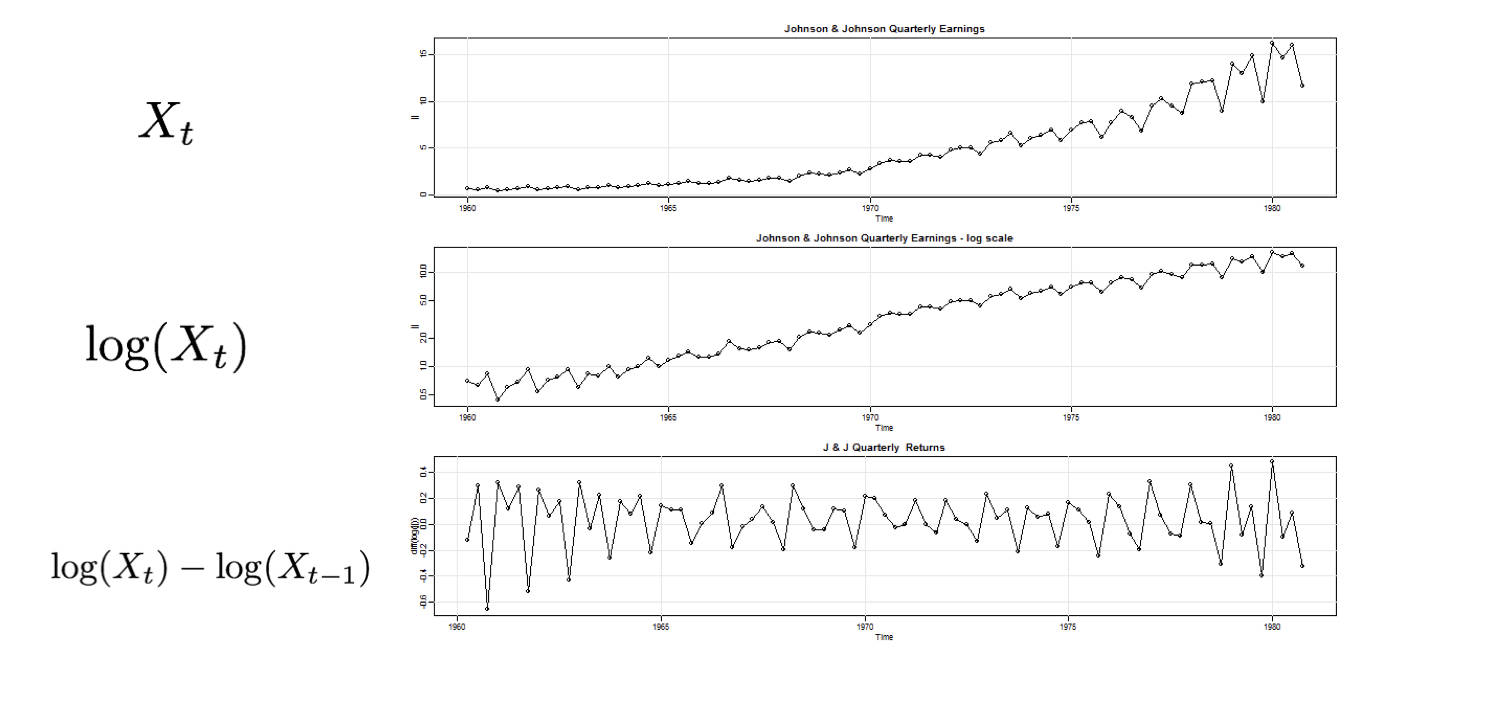
Estacionariedade e não estacionariedade
Modelos ARIMA em R

David Stoffer
Professor of Statistics at the University of Pittsburgh
Estacionariedade
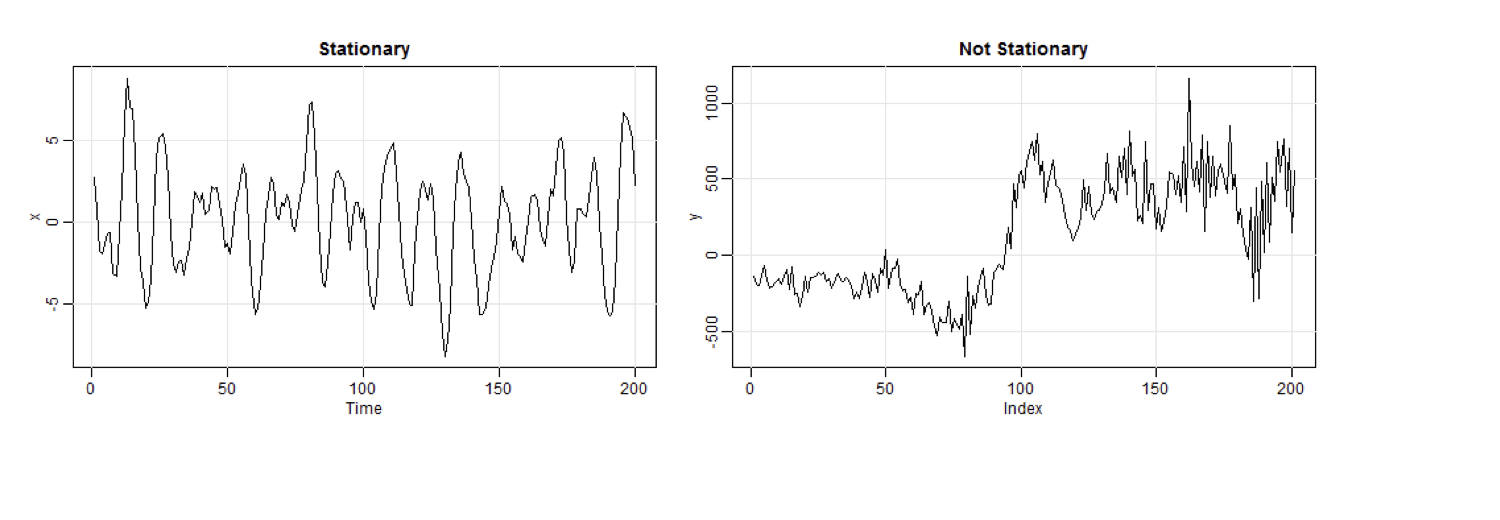
Uma série temporal é estacionária quando é "estável", ou seja:
- a média é constante no tempo (sem tendência)
- a estrutura de correlação permanece constante no tempo
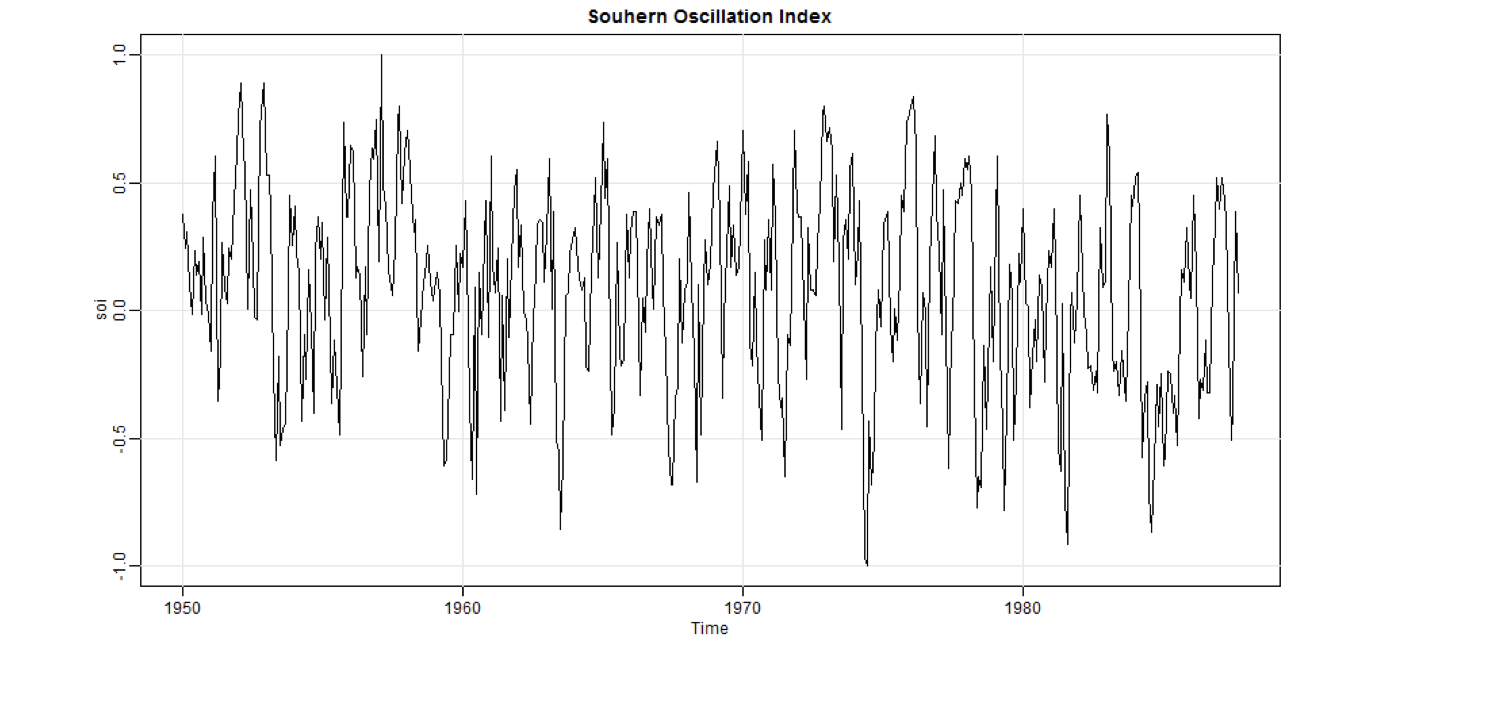
Southern Oscillation Index
Razoável supor estacionária, mas talvez com leve tendência.
Southern Oscillation Index
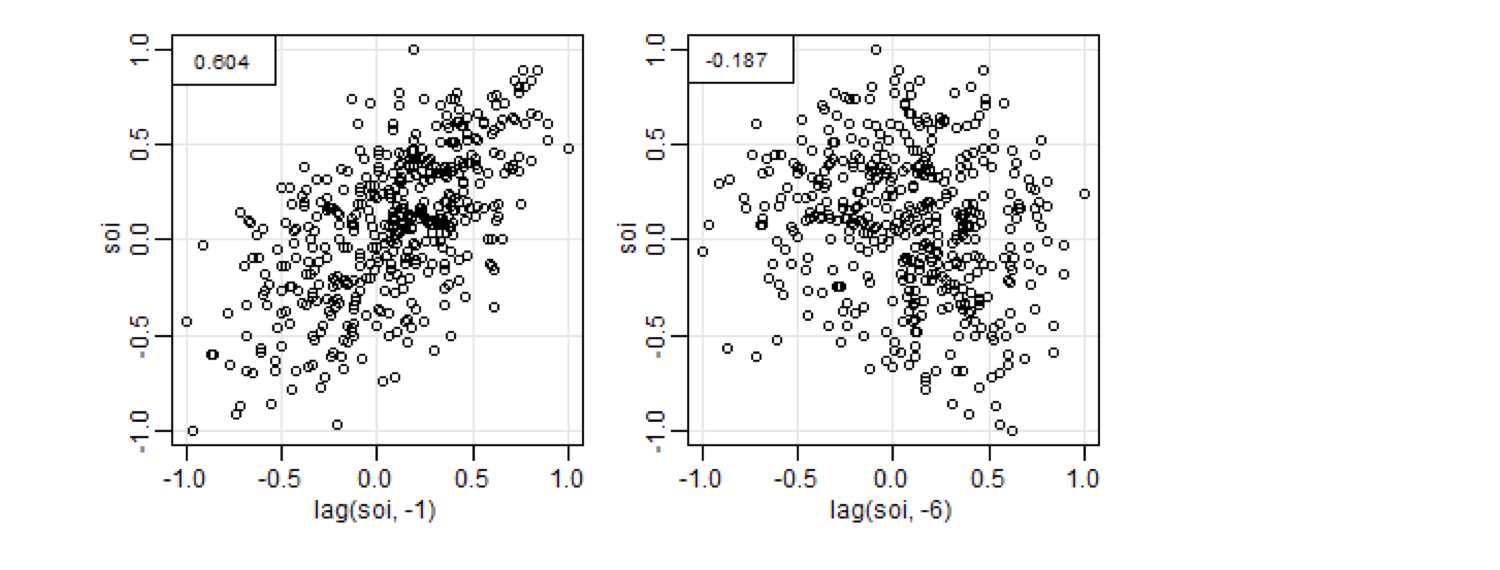
Para estimar a autocorrelação, calcule o coeficiente de correlação entre a série e ela mesma em várias defasagens.
Aqui você vê como obter a correlação nas defasagens 1 e 6.
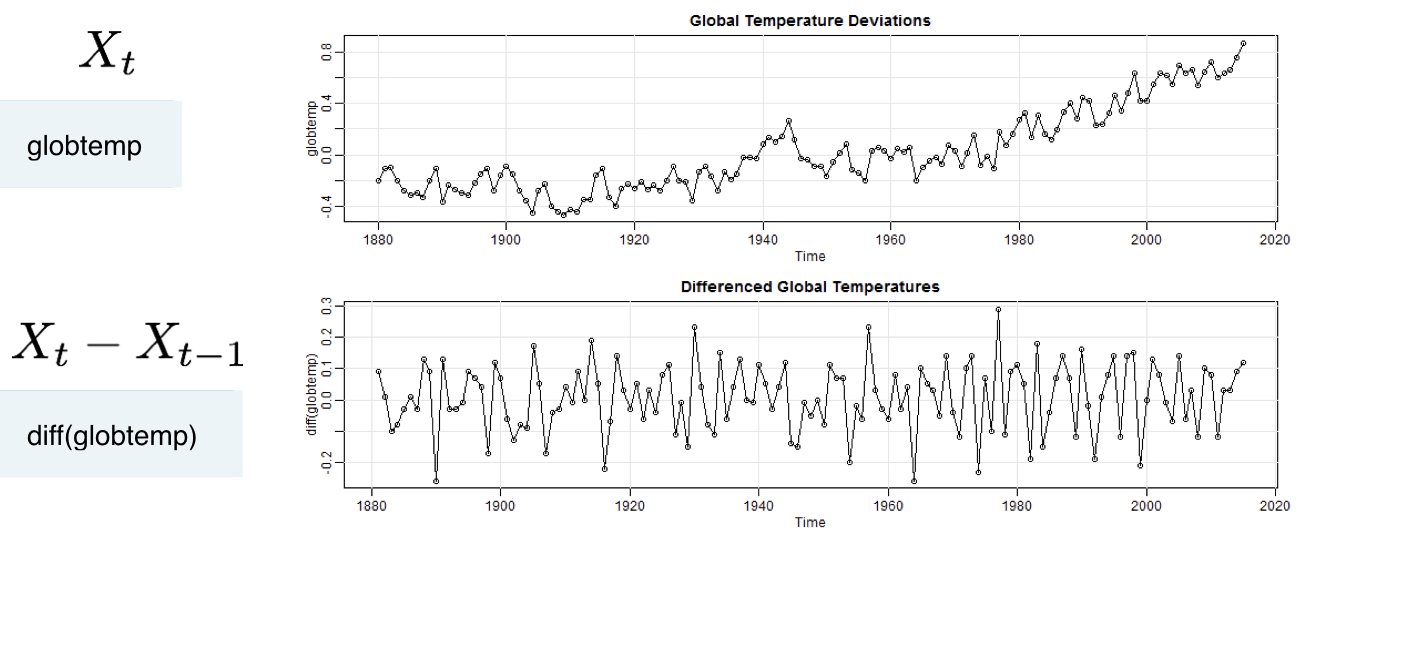
Tendência de passeio aleatório
Não estacionária, mas as diferenças são estacionárias.
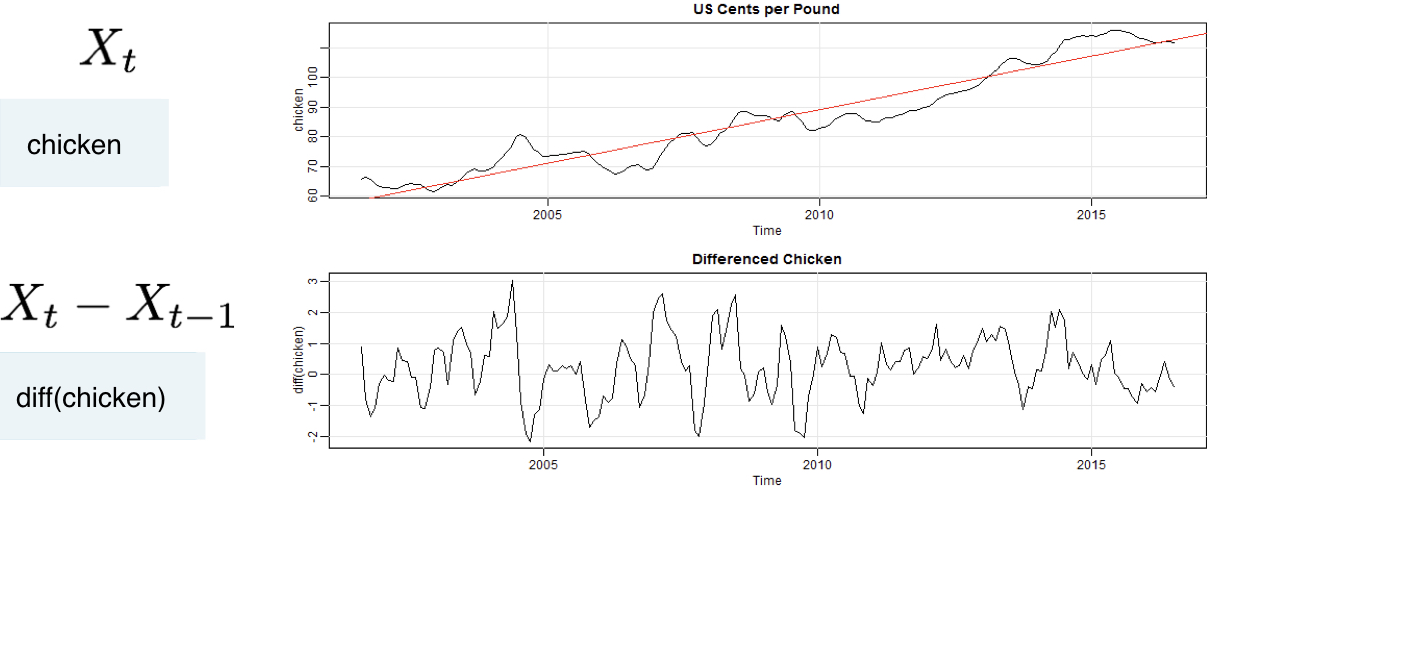
Estacionariedade com tendência
Estacionariedade ao redor de uma tendência; diferenciar ainda funciona!
Não estacionariedade na tendência e na variabilidade
Primeiro log, depois diferença