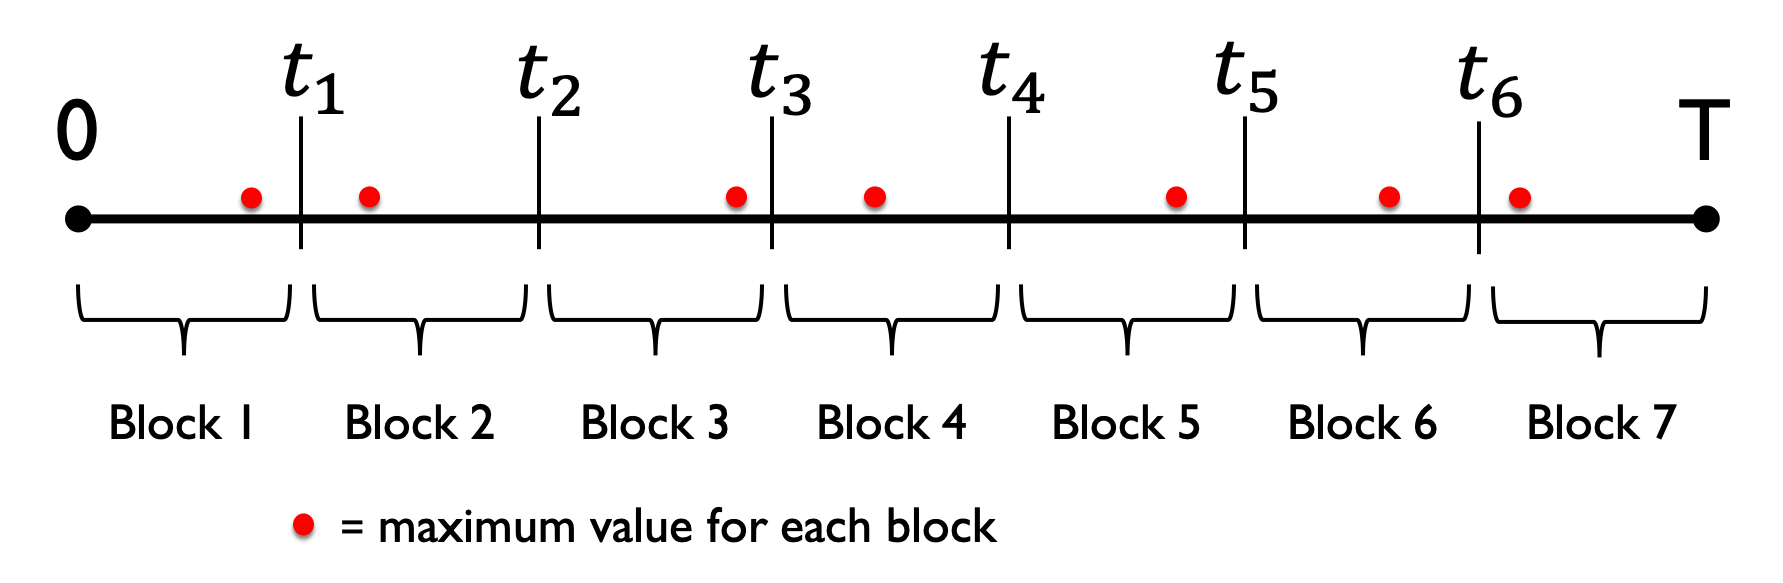
Teoria dei valori estremi
Gestione quantitativa del rischio in Python

Jamsheed Shorish
Computational Economist
Valori estremi
- Perdite di portafoglio: valori estremi
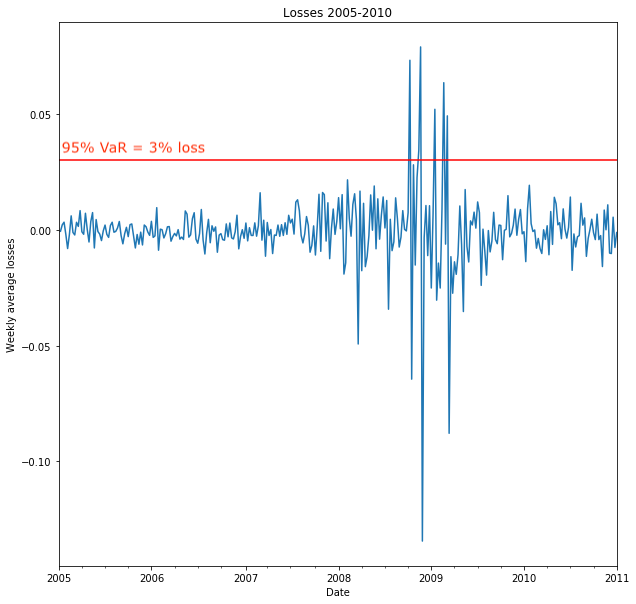
- Valori estremi: dalla coda della distribuzione
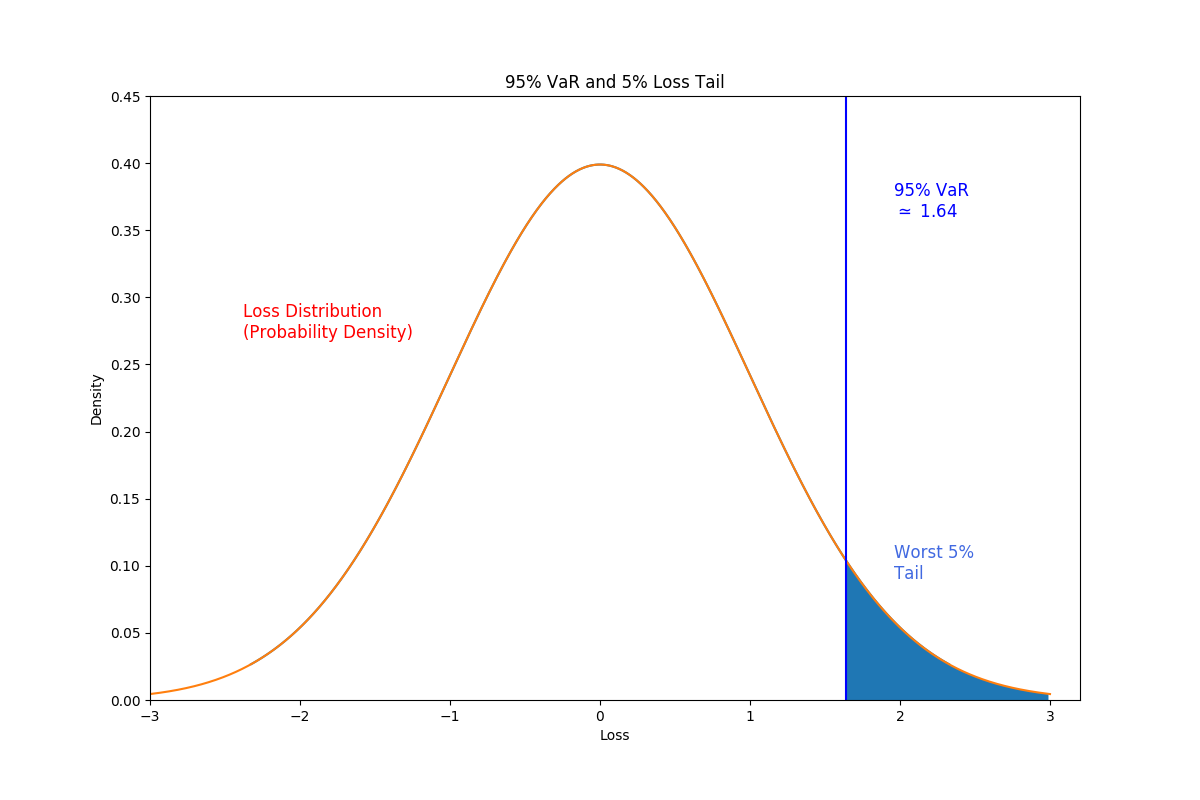
- Perdite in coda: perdite oltre una certa soglia
- Modellare le perdite di coda => gestione del rischio migliore
Teoria dei valori estremi
Teoria dei valori estremi
Teoria dei valori estremi
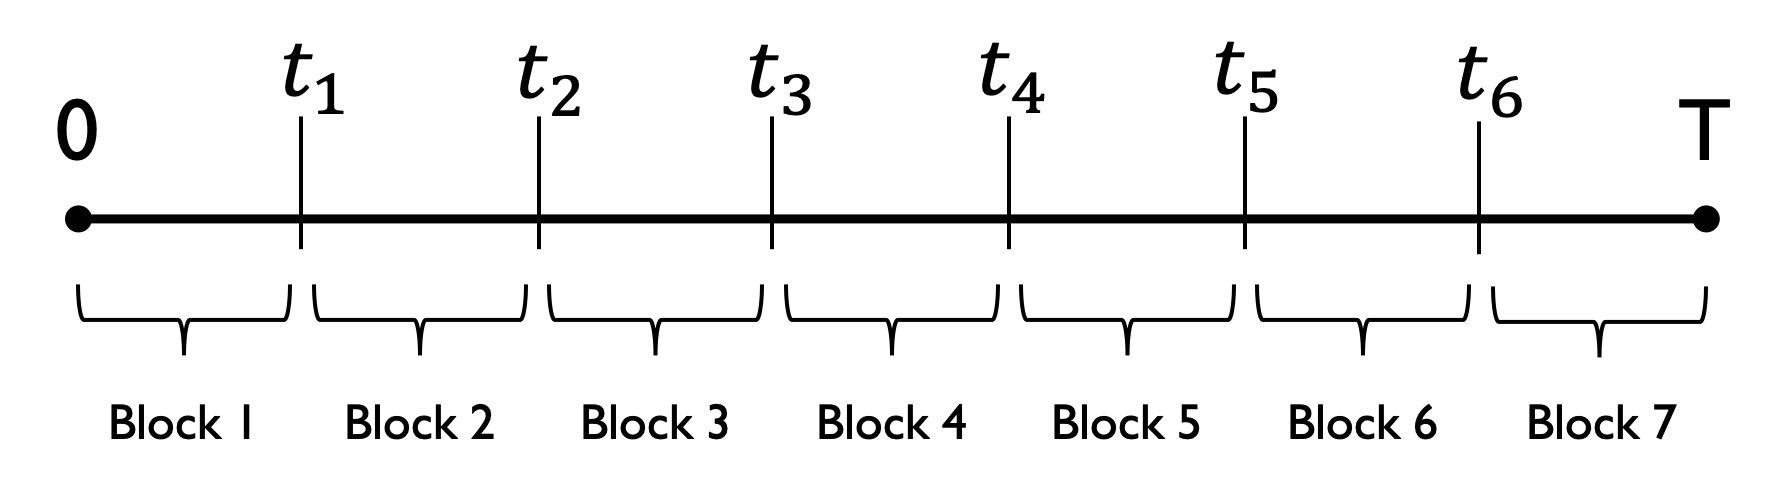
Teoria dei valori estremi