Fattori di rischio e crisi finanziaria

Gestione quantitativa del rischio in Python

Jamsheed Shorish

Computational Economist

Fattori di rischio
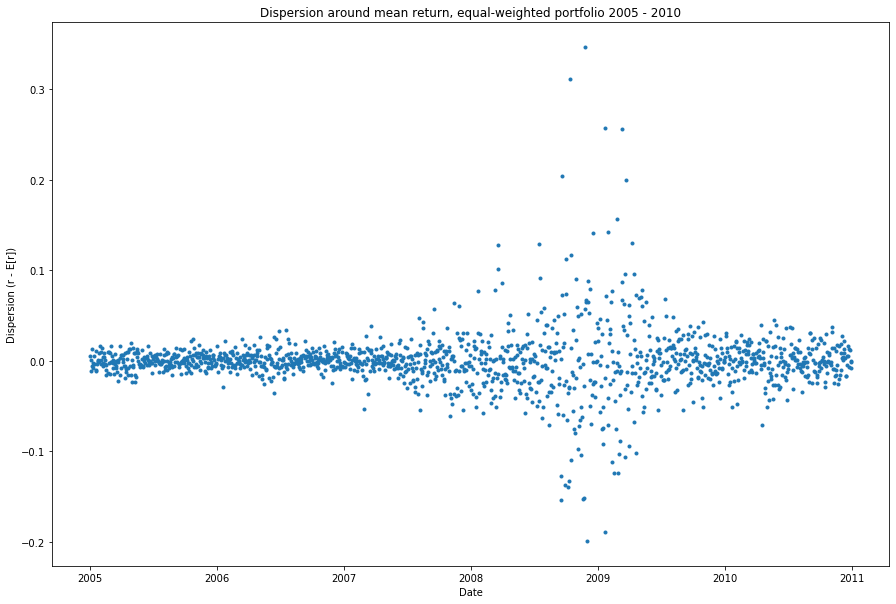
  • Volatilità: misura della dispersione dei rendimenti attorno al valore atteso
  • Serie storica: valore atteso = media campionaria
  • Cosa determina attesa e dispersione?
  • Fattori di rischio: variabili/eventi che guidano rendimento e volatilità del portafoglio

Grafico di dispersione, scostamento dei rendimenti dalla media della serie

Gestione quantitativa del rischio in Python

Esposizione al rischio

  • Esposizione al rischio: misura della possibile perdita del portafoglio

    • I fattori di rischio determinano l'esposizione al rischio
  • Esempio: assicurazione contro le inondazioni

    • Franchigia: importo a tuo carico indipendentemente dal danno
    • Anche con copertura al 100% la franchigia resta da pagare
    • Quindi la franchigia è l'esposizione al rischio
    • Inondazioni frequenti => esiti più volatili
    • Inondazioni frequenti => esposizione al rischio più alta
Gestione quantitativa del rischio in Python

Rischio sistematico

  • Rischio sistematico: fattore/i che influenzano la volatilità di tutti gli asset del portafoglio

    • Rischio di mercato: rischio sistematico dovuto ai movimenti generali dei mercati finanziari
  • Guasto al motore di un aereo: rischio sistematico!

  • Esempi di fattori di rischio sistematici finanziari:

    • Variazioni del livello dei prezzi, cioè inflazione
    • Variazioni dei tassi d'interesse
    • Cambiamenti del ciclo economico

Motore di aereo ad elica

Gestione quantitativa del rischio in Python

Rischio idiosincratico

  • Rischio idiosincratico: rischio specifico di un particolare asset/classe di asset.

  • Turbulenza e cintura slacciata: rischio idiosincratico!

  • Esempi di rischio idiosincratico:

    • Portafoglio obbligazionario: rischio di insolvenza dell'emittente
    • Caratteristiche di impresa/settore
      • Dimensione dell'impresa (capitalizzazione di mercato)
      • Rapporto book-to-market
      • Shock settoriali

Cintura di sicurezza aereo

Gestione quantitativa del rischio in Python

Modelli a fattori

  • Modello a fattori: valutazione dei fattori di rischio che influenzano il rendimento del portafoglio
  • Regressione statistica, ad es. Ordinary Least Squares (OLS):
    • variabile dipendente: rendimenti (o volatilità)
    • variabili indipendenti: fattori di rischio sistemici e/o idiosincratici
  • Modello a fattori Fama-French: combinazione di
    • rischio di mercato e
    • rischio idiosincratico (dimensione e valore d'impresa)
Gestione quantitativa del rischio in Python

Fattore di rischio della crisi: mortgage-backed securities
  • Banche d'investimento: si sono indebitate molto subito prima della crisi
  • Collaterale: mortgage-backed securities (MBS)
  • MBS: dovrebbe diversificare il rischio detenendo molti mutui con caratteristiche diverse
    • Difetto: il rischio di insolvenza dei mutui era in realtà altamente correlato
    • Una valanga di ritardi/insolvenze ha distrutto il valore del collaterale
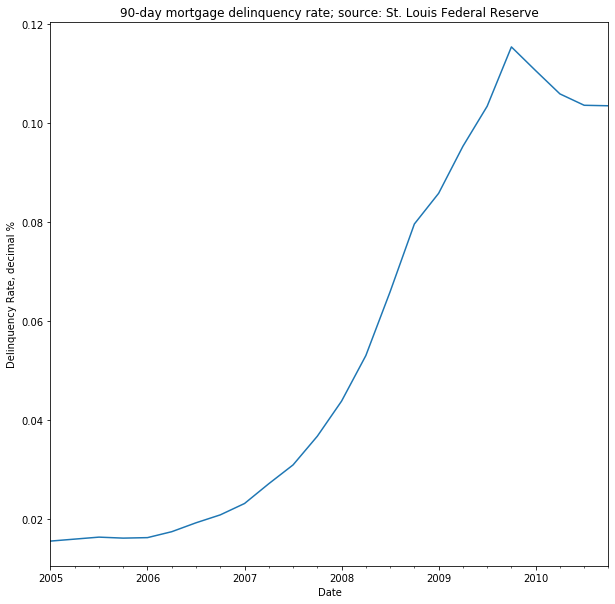
  • Ritardo di 90 giorni sui mutui: fattore di rischio per i portafogli delle banche d'investimento durante la crisi

Ritardi di 90 giorni sui mutui 2005-2010

Gestione quantitativa del rischio in Python

Modello a fattori della crisi

  • Regressione del modello a fattori: rendimenti del portafoglio vs. ritardi sui mutui
  • Importa la libreria statsmodels.api per gli strumenti di regressione
  • Stima la regressione con l'oggetto .OLS() e il suo metodo .fit()
  • Mostra i risultati con il metodo .summary() della regressione


import statsmodels.api as sm

regression = sm.OLS(returns, delinquencies).fit()
print(regression.summary())
Gestione quantitativa del rischio in Python

Risultati di .summary() della regressione
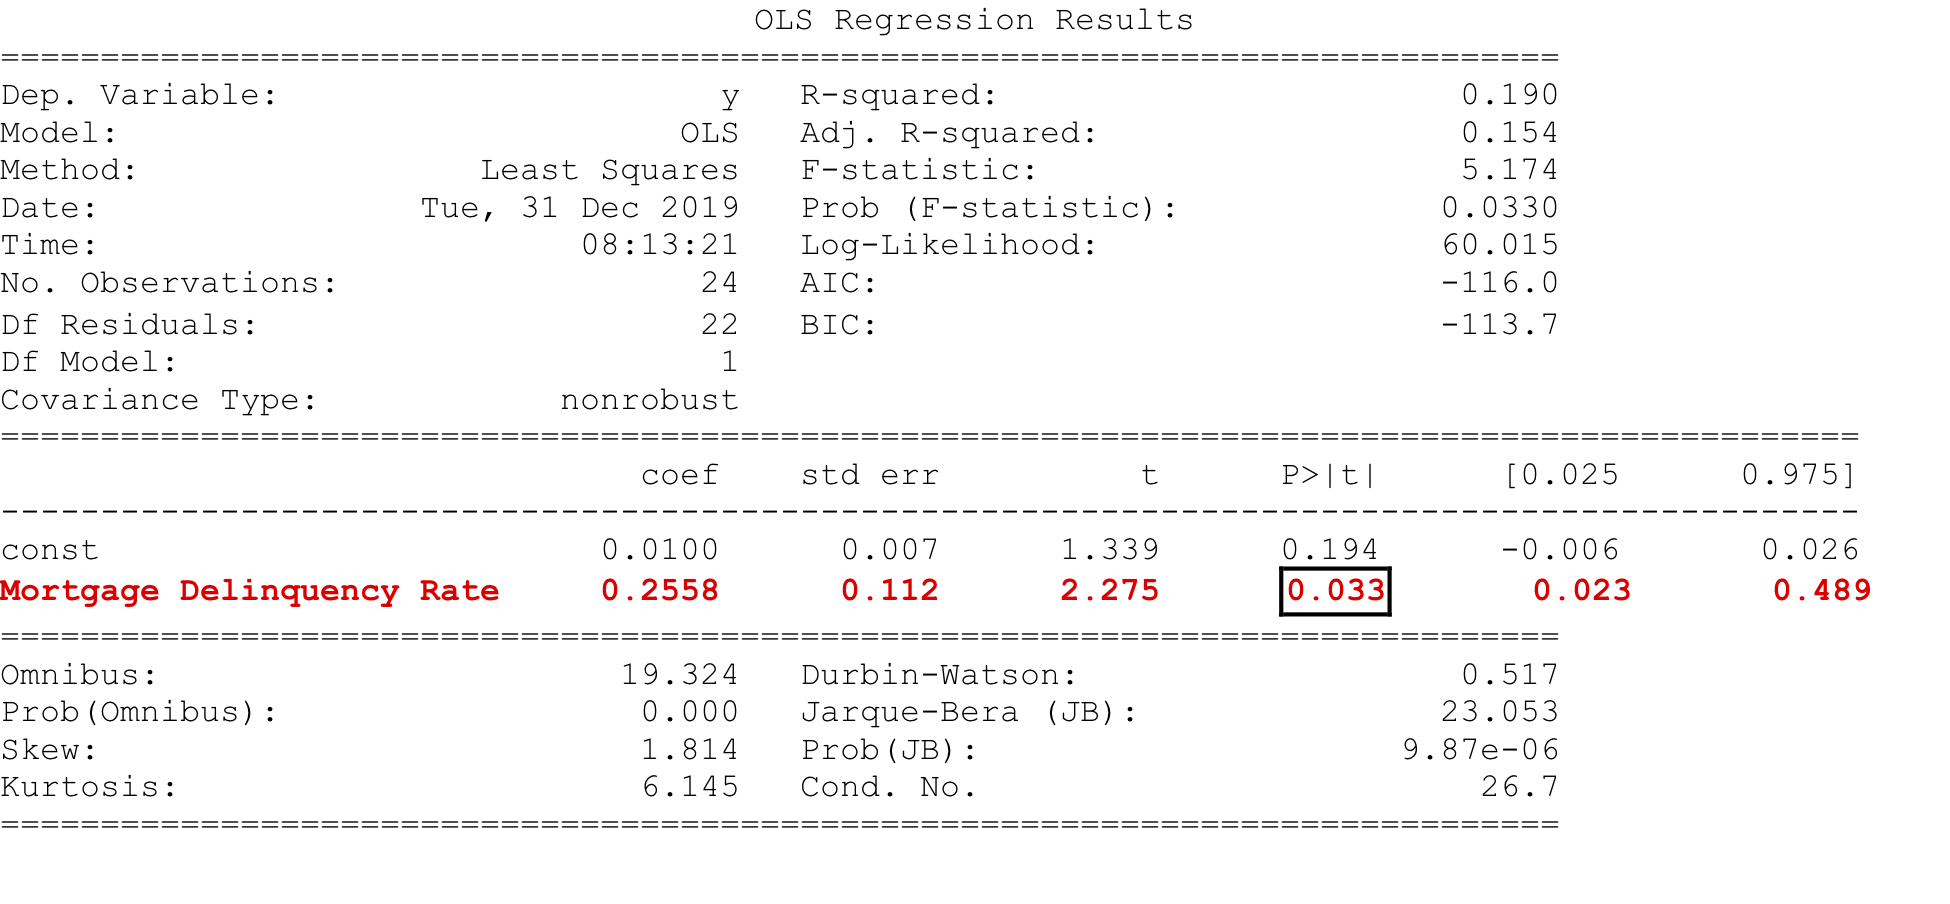
esempio di sommario della regressione

Gestione quantitativa del rischio in Python

Esercitiamoci!

Gestione quantitativa del rischio in Python

Preparing Video For Download...