Rotture strutturali
Gestione quantitativa del rischio in Python

Jamsheed Shorish
Computational Economist
Rischio e distribuzione
- Strumenti di gestione del rischio
- Mitigazione del rischio: MPT
- Misurazione del rischio: VaR, CVaR
- Rischio: dispersione, volatilità
- Varianza (deviazione standard) come definizione di rischio
- Legame tra rischio e distribuzione dei fattori di rischio come variabili casuali
Stazionarietà
- Assunzione: la distribuzione è la stessa nel tempo
- Distribuzione invariata = stazionaria
- Frontiera efficiente nel periodo della crisi finanziaria globale
- Non stazionaria
- Le tecniche di stima richiedono stazionarietà
- Storica: distribuzione stazionaria ignota dai dati passati
- Parametrica: classe di distribuzioni stazionarie assunta
- Monte Carlo: distribuzione stazionaria assunta per le estrazioni casuali
Rotture strutturali
- Non stazionaria => la distribuzione può cambiare nel tempo
- Supponi punti specifici di cambio
- Suddividi i dati in sottoperiodi
- All'interno di ogni sottoperiodo, assumi stazionarietà
- Rottura strutturale: punto/i di cambio
- Cambio nel «trend» della media e/o della volatilità dei dati
Esempio: crescita della popolazione cinese
- Esamina il periodo 1950 - 2019
- Il trend è circa lineare...
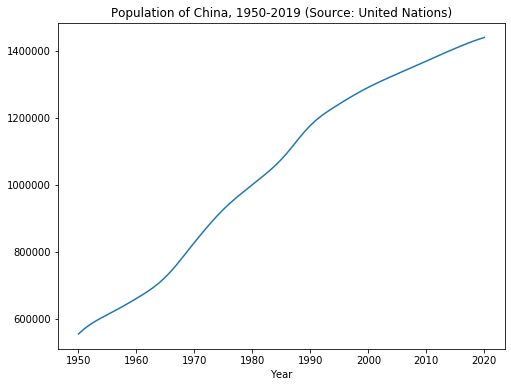
Esempio: crescita della popolazione cinese
- Esamina il periodo 1950 - 2019
- Il trend è circa lineare...
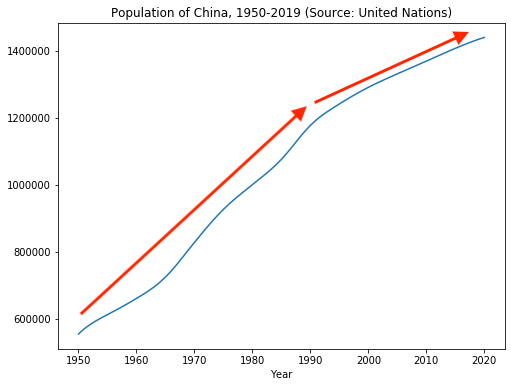
- ...ma sembra rallentare intorno al 1990
- Possibile rottura strutturale vicino al 1990.
- Implica che la distribuzione della popolazione netta (nati - morti) sia cambiata
- Possibili motivi: politiche pubbliche, tenore di vita, ecc.
Il test di Chow
- Esempio precedente: evidenza visiva di rottura strutturale
- Quantificazione: misura statistica
- Test di Chow:
- Verifica l'esistenza di una rottura strutturale dato un modello lineare
- Ipotesi nulla: nessuna rottura
- Richiede tre regressioni OLS
- Regressione per l'intero periodo
- Due regressioni, prima e dopo la rottura
- Raccogli la somma dei residui al quadrato
- La statistica di test segue la distribuzione "F"
Il test di Chow in Python
- Ipotesi: rottura strutturale nel 1990 per la popolazione cinese
- Assumi un «factor model» lineare: $$\log(\text{Population}_t) = \alpha + \beta * \text{Year}_t + u_t$$
- Regressione OLS usando
OLSdistatsmodelssull'intero periodo 1950 - 2019- Recupera la somma dei residui al quadrato
res.ssr
- Recupera la somma dei residui al quadrato
import statsmodels.api as sm res = sm.OLS(log_pop, year).fit()print('SSR 1950-2019: ', res.ssr)
SSR 1950-2019: 0.29240576138055463
Il test di Chow in Python
- Dividi 1950 - 2019 nei sottoperiodi 1950 - 1989 e 1990 - 2019
- Esegui regressioni OLS su ciascun sottoperiodo
- Recupera
res_before.ssreres_after.ssr
- Recupera
pop_before = log_pop.loc['1950':'1989']; year_before = year.loc['1950':'1989']; pop_after = log_pop.loc['1990':'2019']; year_after = year.loc['1990':'2019'];res_before = sm.OLS(pop_before, year_before).fit() res_after = sm.OLS(pop_after, year_after).fit()print('SSR 1950-1989: ', res_before.ssr) print('SSR 1990-2019: ', res_after.ssr)
SSR 1950-1989: 0.011741113017411783
SSR 1990-2019: 0.0013717593339608077
Il test di Chow in Python
- Calcola la statistica del test di Chow (distribuita F)
- Calcola il numeratore
- k = 2 gradi di libertà = 2 coefficienti OLS $\alpha$, $\beta$
- Calcola il denominatore
- 66 gradi di libertà = numero totale di dati (70) - 2*k
- Calcola il numeratore
numerator = (ssr_total - (ssr_before + ssr_after)) / 2denominator = (ssr_before + ssr_after) / 66chow_test = numerator / denominator print("Chow test statistic: ", chow_test, "; Critical value, 99.9%: ", 7.7)
Chow test statistic: 702.8715822890057; Critical value, 99.9%: 7.7
Esercitiamoci!
Gestione quantitativa del rischio in Python

