Esposizione al rischio e perdita

Gestione quantitativa del rischio in Python

Jamsheed Shorish

Computational Economist

Un'analogia con le vacanze
  • Prenotazioni hotel per vacanza

  • Pagare in anticipo, prima del soggiorno

    • Tariffa bassa
    • Non rimborsabile: penale = 100% della tariffa
  • Pagare all'arrivo

    • Tariffa alta
    • Parzialmente rimborsabile: penale del 20% della tariffa

Immagine di una barca vicino a una spiaggia caraibica

Gestione quantitativa del rischio in Python

Scegliere tra opzioni

  • Cosa determina la tua decisione?
    1. Probabilità di imprevisti: malattia, disservizi di viaggio, meteo
      • Probabilità di perdita
    2. Perdita associata all'imprevisto: ammontare o ammontare condizionato
      • es. VaR, CVaR
    3. Avversione agli imprevisti: fattore personale
      • Tolleranza al rischio

Disegno di tre bambini a letto con il termometro in bocca


Immagine di una scala del rischio e denaro per il risk management

Gestione quantitativa del rischio in Python

Esposizione al rischio e VaR

  • Esposizione al rischio: probabilità di perdita x misura di perdita
    • Misura di perdita: es. VaR
  • 10% di probabilità di annullare la vacanza: P(Malattia) = 0,10
  • Non rimborsabile:
    • Costo hotel non rimborsabile: € 500
    • VaR al 90% di confidenza: € 500
  • Parzialmente rimborsabile:
    • Costo hotel rimborsabile: € 550
    • VaR al 90% di confidenza: penale 20% x € 550 = € 110
Gestione quantitativa del rischio in Python

Calcolare l'esposizione al rischio

  • Esposizione non rimborsabile ("$\text{nr}$"):
    • P(malattia) x $\text{VaR}_{0.90}^{\text{nr}}$ = 0,10 x € 500 = € 50.
  • Esposizione parzialmente rimborsabile ("$\text{pr}$"):
    • P(malattia) x $\text{VaR}_{0.90}^{\text{pr}}$ = 0,10 x € 110 = € 11.
  • Differenza di esposizione al rischio: € 50 - € 11 = € 39.
  • Differenza di prezzo totale tra le offerte: € 550 - € 500 = € 50.
  • Tolleranza al rischio: vale la pena pagare € 50 in più per evitare € 39 di esposizione aggiuntiva?
Gestione quantitativa del rischio in Python

Tolleranza e appetito per il rischio

  • Neutrale al rischio: contano solo i valori attesi
    • € 39 < € 50 $\Rightarrow$ preferire opzione non rimborsabile
  • Avverso al rischio: l'incertezza ha un costo
    • € 39 < € 50 $\Rightarrow$ preferire opzione parzialmente rimborsabile
  • Gestione del rischio aziendale/istituzionale: preferenze come risk appetite
  • Investitori individuali: preferenze come tolleranza al rischio
Gestione quantitativa del rischio in Python

Distribuzione delle perdite - discreta
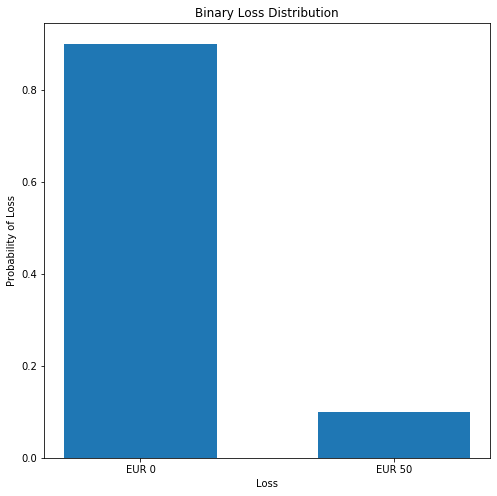
  • L'esposizione al rischio dipende dalla distribuzione delle perdite (probabilità di perdita)
  • Esempio vacanza: 2 esiti da un fattore di rischio casuale

Grafico a barre di perdite binarie nell'esempio vacanza

Gestione quantitativa del rischio in Python

Distribuzione delle perdite - continua
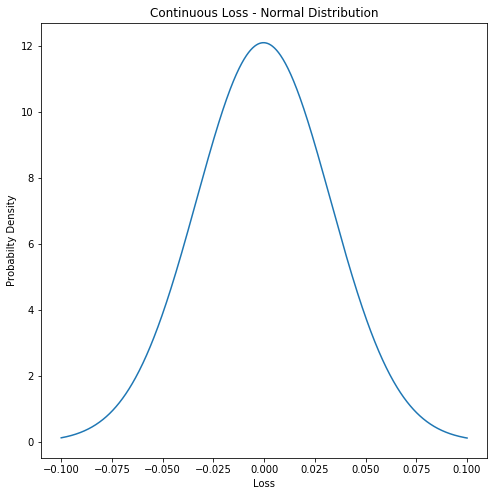
  • L'esposizione al rischio dipende dalla distribuzione delle perdite (probabilità di perdita)
  • Esempio vacanza: 2 esiti da un fattore di rischio casuale
  • Più in generale: distribuzione delle perdite continua
    • Distribuzione Normale: valida per grandi campioni

Immagine di una distribuzione normale continua

Gestione quantitativa del rischio in Python

Distribuzione delle perdite - continua
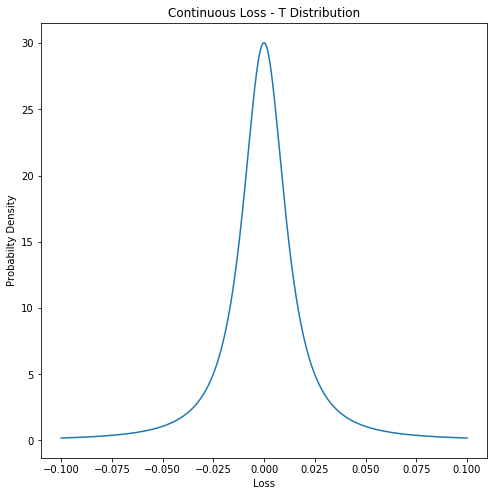
  • L'esposizione al rischio dipende dalla distribuzione delle perdite (probabilità di perdita)
  • Esempio vacanza: 2 esiti da un fattore di rischio casuale
  • Più in generale: distribuzione delle perdite continua
    • Distribuzione Normale: valida per grandi campioni
    • Distribuzione t di Student: valida per campioni piccoli

Immagine di una distribuzione T continua delle perdite

Gestione quantitativa del rischio in Python

Ripasso: distribuzione t di Student

  • Nota anche come distribuzione T
  • Ha code più «grasse» della Normale per campioni piccoli
    • Simile ai rendimenti/perdite di portafoglio
  • All'aumentare del campione, la T converge alla Normale

Immagine di una distribuzione continua delle perdite

Gestione quantitativa del rischio in Python

Distribuzione T in Python

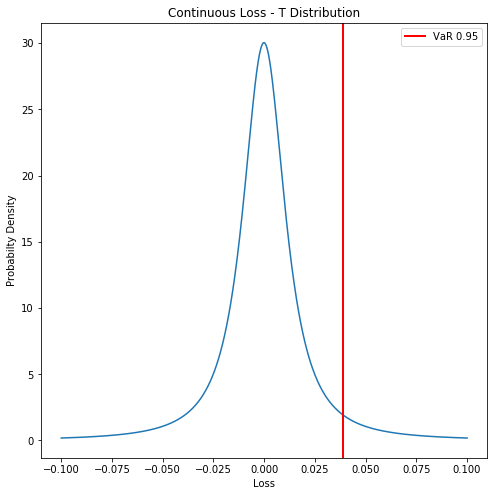
  • Esempio: calcolare il VaR al 95% da una distribuzione T
    • Importa la distribuzione t da scipy.stats
    • Adatta i dati portfolio_loss con t.fit()


from scipy.stats import t

params = t.fit(portfolio_losses)

Immagine di una distribuzione continua delle perdite

Gestione quantitativa del rischio in Python

Distribuzione T in Python

  • Esempio: calcolare il VaR al 95% da una distribuzione T
    • Importa la distribuzione t da scipy.stats
    • Adatta i dati portfolio_loss con t.fit()
    • Calcola la percent point function con .ppf() per trovare il VaR
from scipy.stats import t

params = t.fit(portfolio_losses)
VaR_95 = t.ppf(0.95, *params)

Immagine di una distribuzione T continua con VaR

Gestione quantitativa del rischio in Python

Gradi di libertà

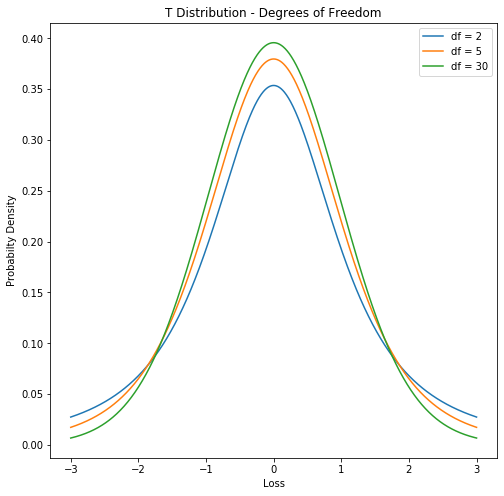
  • Gradi di libertà (df): numero di osservazioni indipendenti
  • df piccoli: distribuzione T a «code grasse»
  • df grandi: distribuzione Normale
x = np.linspace(-3, 3, 100)

plt.plot(x, t.pdf(x, df = 2))
plt.plot(x, t.pdf(x, df = 5))
plt.plot(x, t.pdf(x, df = 30))

Immagine della distribuzione T con 30 gradi di libertà

Gestione quantitativa del rischio in Python

Esercitiamoci!

Gestione quantitativa del rischio in Python

Preparing Video For Download...