Autocorrelazione

Analisi delle serie temporali in Python

Rob Reider

Adjunct Professor, NYU-Courant Consultant, Quantopian

Cos'è l'autocorrelazione?

  • Correlazione di una serie temporale con una sua copia ritardata
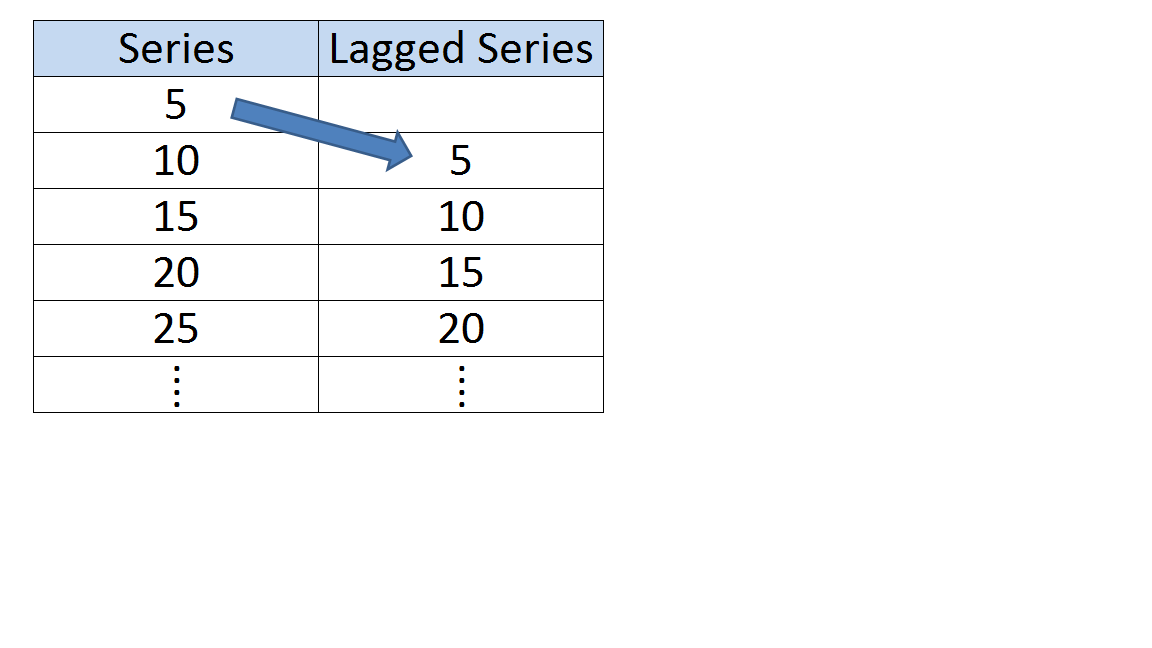
  • Chiamata anche correlazione seriale
  • Autocorrelazione al primo ritardo
Analisi delle serie temporali in Python

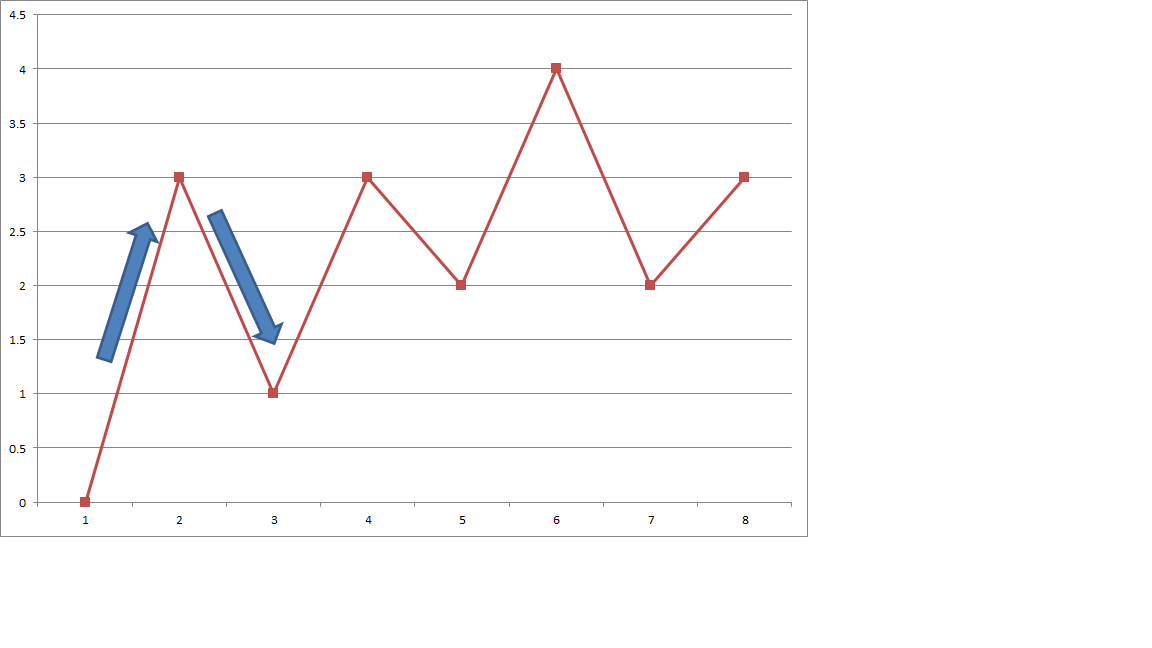
Interpretazione dell'autocorrelazione

  • Mean Reversion - Autocorrelazione negativa
Analisi delle serie temporali in Python

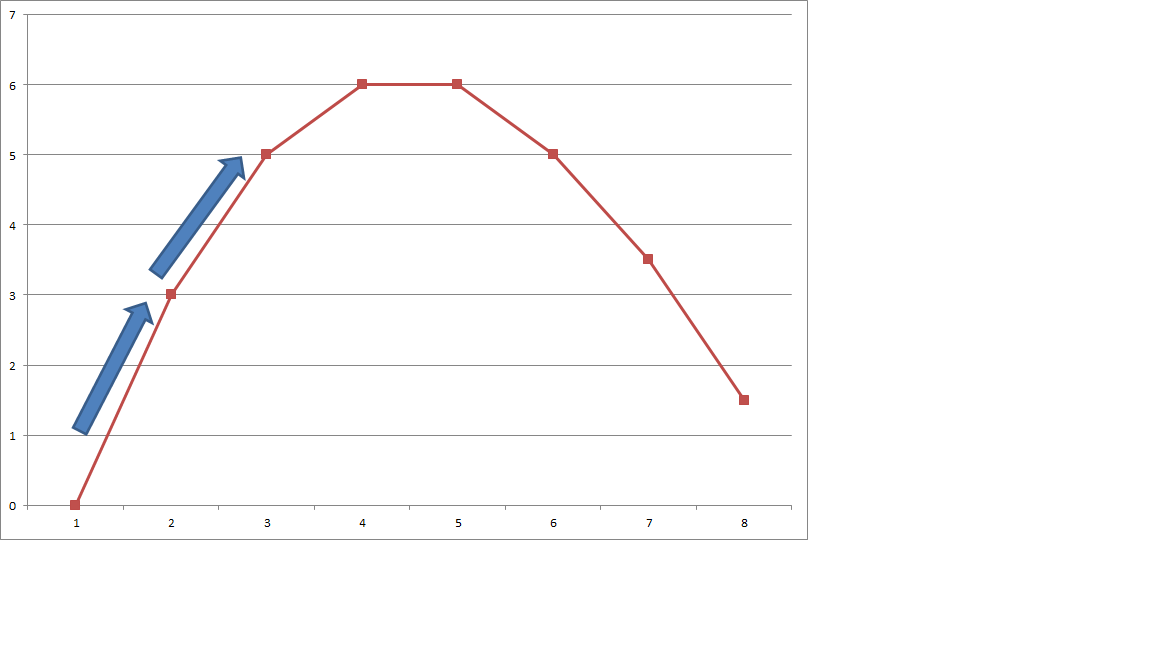
Interpretazione dell'autocorrelazione

  • Momentum, o Trend Following - Autocorrelazione positiva
Analisi delle serie temporali in Python

I trader usano l'autocorrelazione per fare profitti

  • Azioni singole
    • Storicamente con autocorrelazione negativa
    • Misurate su orizzonti brevi (giorni)
    • Strategia: compra i perdenti e vendi i vincenti
  • Materie prime e valute
    • Storicamente con autocorrelazione positiva
    • Misurate su orizzonti più lunghi (mesi)
    • Strategia: compra i vincenti e vendi i perdenti
Analisi delle serie temporali in Python

Esempio di autocorrelazione positiva: tassi di cambio

  • Usa tassi di cambio giornalieri $\yen$/$ in DataFrame df da FRED
  • Converti l'indice in datetime
# Convert index to datetime
df.index = pd.to_datetime(df.index)

# Downsample from daily to monthly data df = df.resample(rule='M').last()
# Compute returns from prices df['Return'] = df['Price'].pct_change()
# Compute autocorrelation autocorrelation = df['Return'].autocorr() print("The autocorrelation is: ",autocorrelation)
The autocorrelation is: 0.0567
Analisi delle serie temporali in Python

Esercitiamoci!

Analisi delle serie temporali in Python

Preparing Video For Download...