Introduzione a un modello AR

Analisi delle serie temporali in Python

Rob Reider

Adjunct Professor, NYU-Courant Consultant, Quantopian

Descrizione matematica del modello AR(1)

$\large \quad \quad \quad \quad R_t \quad \ \ = \quad \mu \quad + \quad \phi \quad R_{t-1} \quad \ + \quad \epsilon_t$

  • Poiché c'è un solo valore ritardato a destra, si chiama:
    • Modello AR di ordine 1, oppure
    • Modello AR(1)
  • Il parametro AR è $\large \phi$
  • Per stazionarietà, $\large -1 \lt \phi \lt 1$
Analisi delle serie temporali in Python

Interpretazione del parametro di AR(1)

$\large \quad \quad \quad \quad R_t \quad \ \ = \quad \mu \quad + \quad \phi \quad R_{t-1} \quad \ + \quad \epsilon_t$

  • $\large \phi$ negativo: ritorno alla media
  • $\large \phi$ positivo: momentum
Analisi delle serie temporali in Python

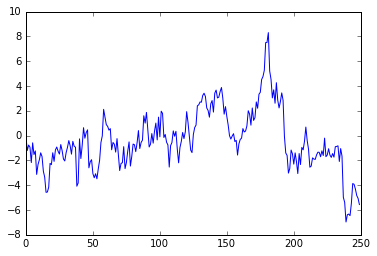
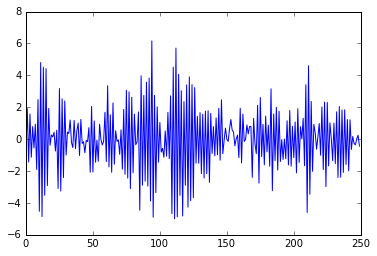
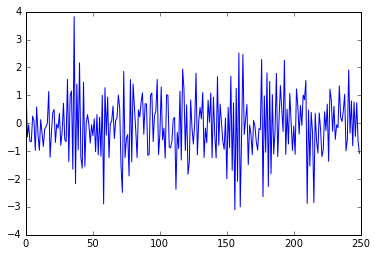
Confronto di serie temporali AR(1)

  • $\large \phi=0.9$

  • $\large \phi=0.5$

  • $\large \phi=-0.9$

  • $\large \phi=-0.5$

Analisi delle serie temporali in Python

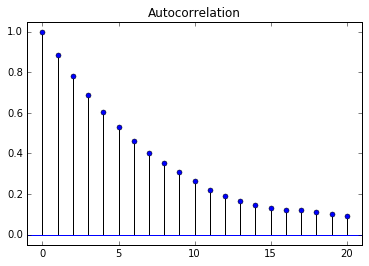
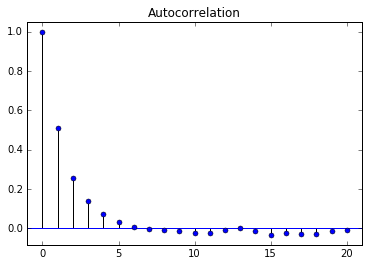
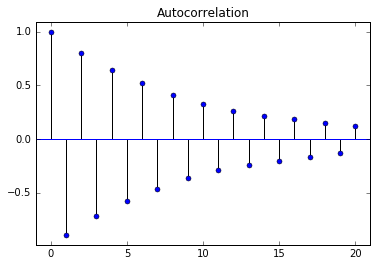
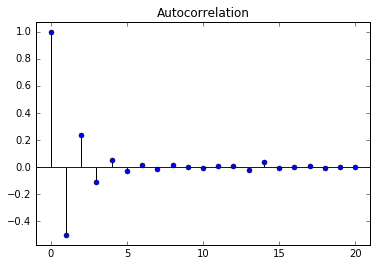
Confronto delle funzioni di autocorrelazione AR(1)

  • $\large \phi=0.9$

  • $\large \phi=0.5$

  • $\large \phi=-0.9$

  • $\large \phi=-0.5$

Analisi delle serie temporali in Python

Modelli AR di ordine superiore

  • AR(1)

$\large \quad \quad R_t = \mu + \phi_1 R_{t-1} + \epsilon_t$

  • AR(2)

$\large \quad \quad R_t = \mu + \phi_1 R_{t-1} + \phi_2 R_{t-2} + \epsilon_t$

  • AR(3)

$\large \quad \quad R_t = \mu + \phi_1 R_{t-1} + \phi_2 R_{t-2} + \phi_3 R_{t-3} + \epsilon_t$

  • ...
Analisi delle serie temporali in Python

Simulare un processo AR

from statsmodels.tsa.arima_process import ArmaProcess
ar = np.array([1, -0.9])
ma = np.array([1])
AR_object = ArmaProcess(ar, ma)
simulated_data = AR_object.generate_sample(nsample=1000)
plt.plot(simulated_data)
Analisi delle serie temporali in Python

Esercitiamoci!

Analisi delle serie temporali in Python

Preparing Video For Download...