Machine Learning voor finance in Python
Nathan George
Data Science Professor
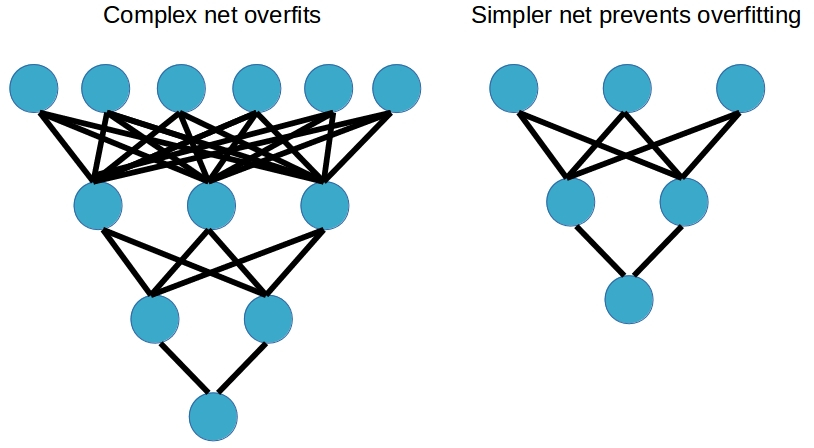
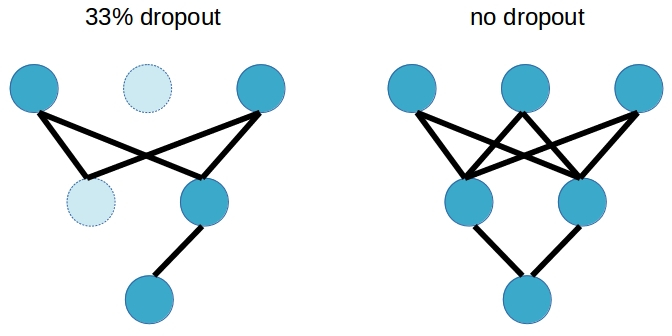
Opties tegen overfitting:
from keras.layers import Dense, Dropout

model = Sequential()
model.add(Dense(500,
                input_dim=scaled_train_features.shape[1],
                activation='relu'))
model.add(Dropout(0.5))
model.add(Dense(100, activation='relu'))
model.add(Dense(1, activation='linear'))
from keras.layers import Dense, Dropout
model = Sequential() model.add(Dense(500, input_dim=scaled_train_features.shape[1], activation='relu')) model.add(Dropout(0.5)) model.add(Dense(100, activation='relu')) model.add(Dense(1, activation='linear'))
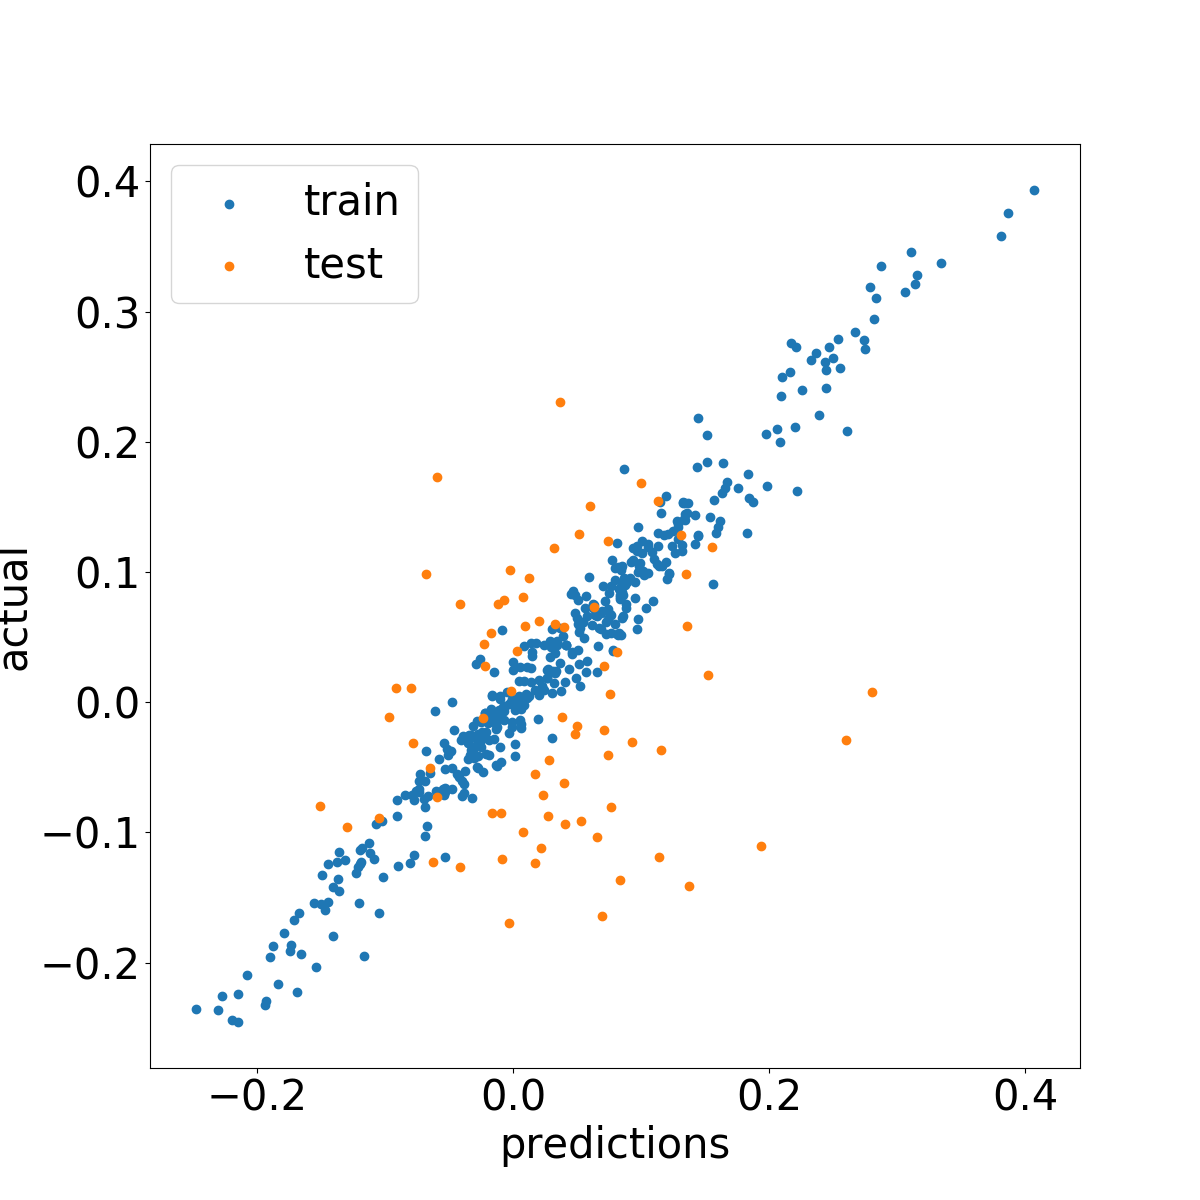
R$^2$-waarden op AMD zonder dropout:
Met dropout:
# voorspel met 2 neural-netmodellen
test_pred1 = model_1.predict(scaled_test_features)
test_pred2 = model_2.predict(scaled_test_features)

# stapel voorspellingen horizontaal en neem het gemiddelde per rij
test_preds = np.mean(np.hstack((test_pred1, test_pred2)), axis=1)
# voorspel met 2 neural-netmodellen test_pred1 = model_1.predict(scaled_test_features) test_pred2 = model_2.predict(scaled_test_features)
# stapel voorspellingen horizontaal en neem het gemiddelde per rij test_preds = np.mean(np.hstack((test_pred1, test_pred2)), axis=1)
Model 1 R$^2$-score op testset:
model 2:
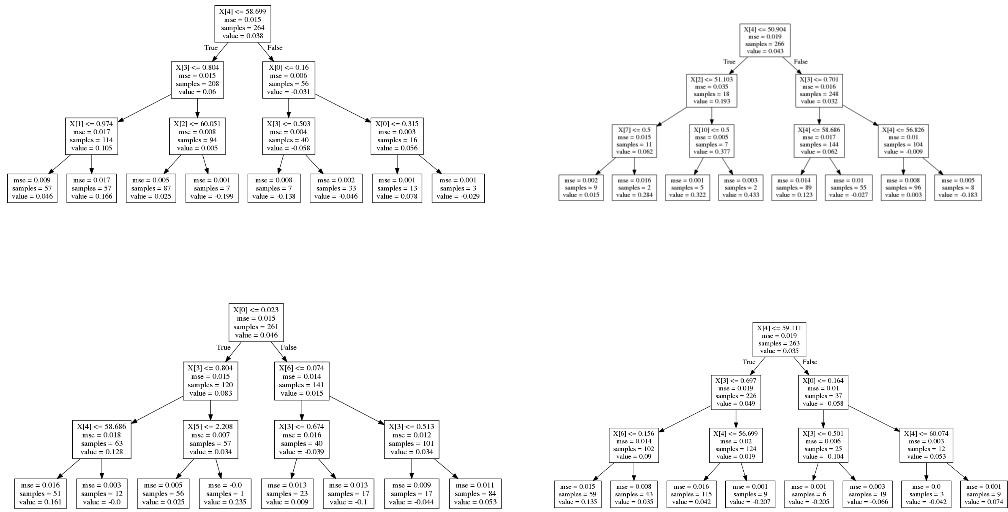
ensemble (gemiddelde voorspellingen):