Multivariate kansverdelingen in R
Surajit Ray
Professor, University of Glasgow
summary(cars.pca)
Belang van componenten:
Comp.1 Comp.2 Comp.3 Comp.4 Comp.5 Comp.6 Comp.7 Comp.8 Comp.9
Standaardafwijking 2.378 1.443 0.710 0.5148 0.4280 0.3518 0.3241 0.2419 0.14896
Aandeel van variantie 0.628 0.231 0.056 0.0294 0.0204 0.0138 0.0117 0.0065 0.00247
Cumulatieve proportie 0.628 0.860 0.916 0.9453 0.9656 0.9794 0.9910 0.9975 1.00000
Methode 1
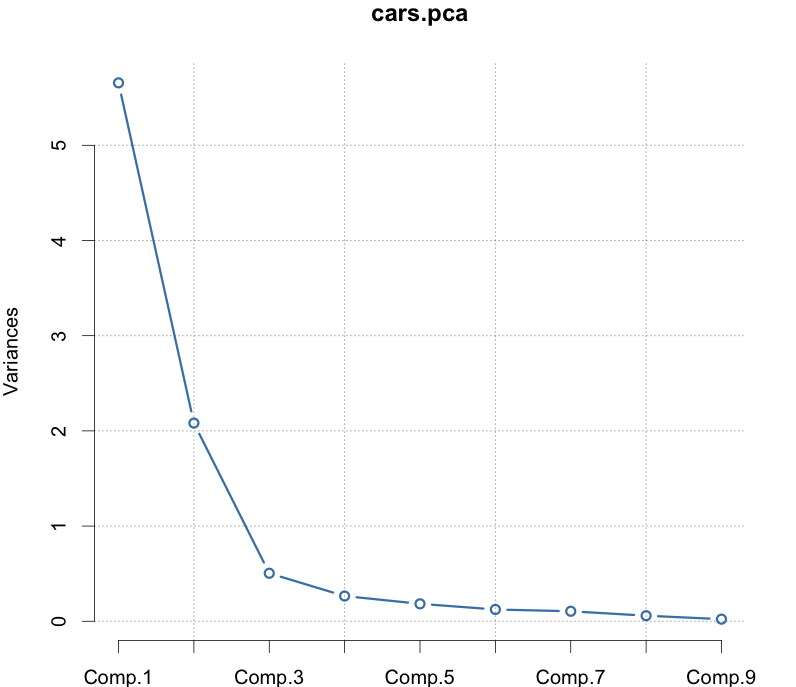
Aandeel verklaarde variatie
screeplot(cars.pca, type = "lines")
Keuze op basis van


Methode 2
summary(cars.pca)
Belang van componenten:
Comp.1 Comp.2 Comp.3 Comp.4 Comp.5 Comp.6 Comp.7 Comp.8 Comp.9
Standaardafwijking 2.378 1.443 0.710 0.5148 0.4280 0.3518 0.3241 0.2419 0.14896
Aandeel van variantie 0.628 0.231 0.056 0.0294 0.0204 0.0138 0.0117 0.0065 0.00247
Cumulatieve proportie 0.628 0.860 0.916 0.9453 0.9656 0.9794 0.9910 0.9975 1.00000
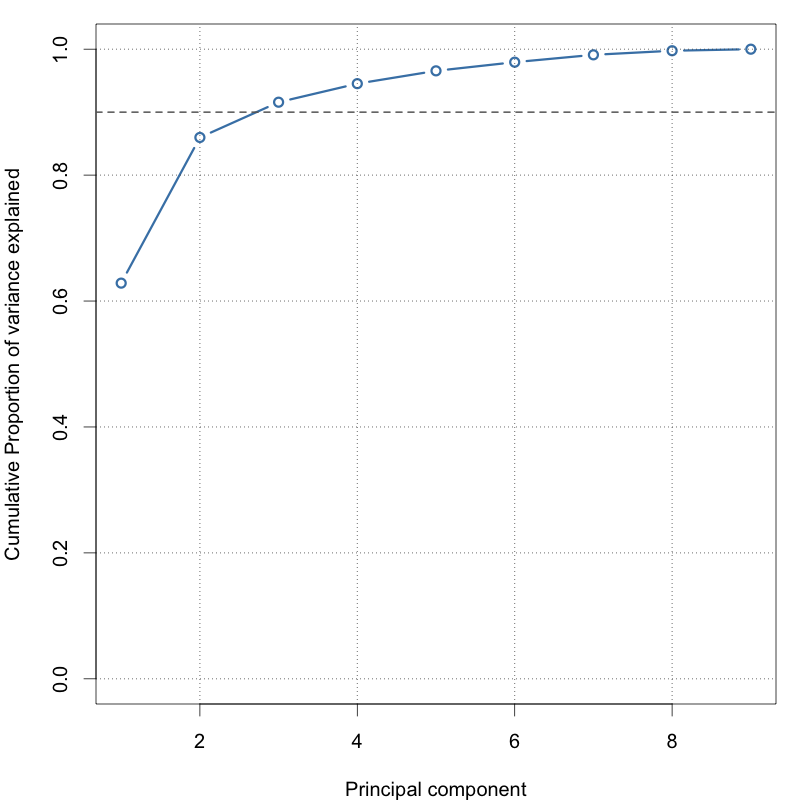
Cumulatieve proportie
# Verklaarde variantie
pc.var <- cars.pca$sdev^2
# Aandeel van variatie
pc.pvar <- pc.var / sum(pc.var)
# Cumulatieve proportie
plot(cumsum(pc.pvar), type = 'b')
abline(h = 0.9, lty = 2)

Cumulatieve proportie
# Verklaarde variantie
pc.var <- cars.pca$sdev^2
# Aandeel van variatie
pc.pvar <- pc.var / sum(pc.var)
# Cumulatieve proportie
plot(cumsum(pc.pvar), type = 'b')
abline(h = 0.9, lty = 2)
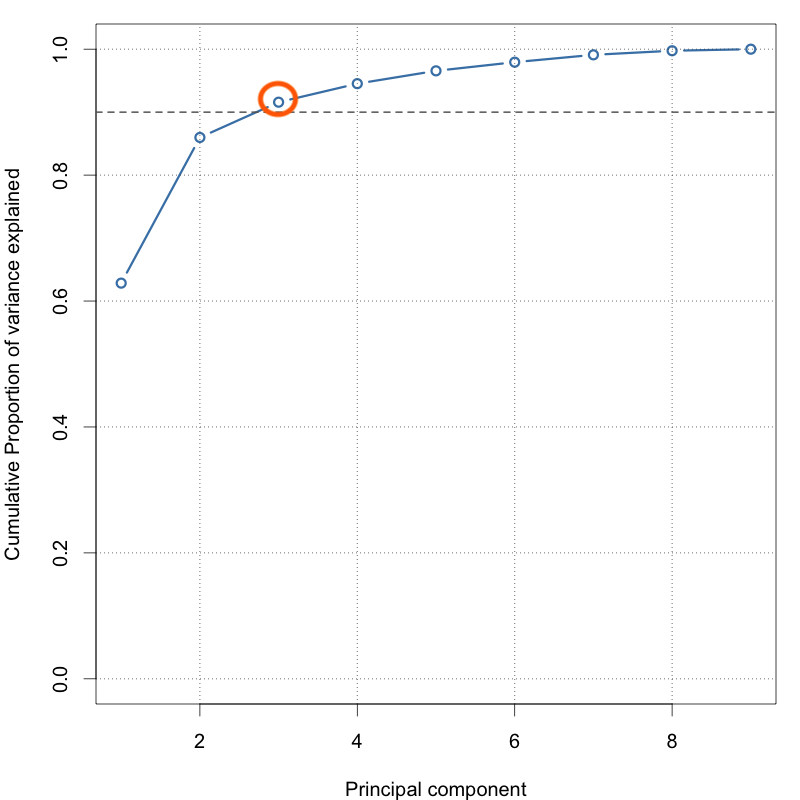
3 PC's verklaren 90 procent van de variatie
Multivariate kansverdelingen in R