Melihat ekstrem pada deret imbal hasil volatil

Manajemen Risiko Kuantitatif dengan R

Alexander McNeil

Professor, University of York

Mengekstrak ekstrem pada deret imbal hasil

  • Ekstrak log-return negatif paling ekstrem yang melebihi 0,025
ftse <- diff(log(FTSE))["1991-01-02/2010-12-31"]
ftse_losses <- -ftse
ftse_extremes <- ftse_losses[ftse_losses > 0.025]

head(ftse_extremes)
                ^FTSE
1991-08-19 0.03119501
1992-10-05 0.04139899
1997-08-15 0.02546526
1997-10-23 0.03102717
length(ftse_extremes)
115
Manajemen Risiko Kuantitatif dengan R

Memplot nilai ekstrem

plot(ftse_extremes, type = "h", auto.grid = FALSE)
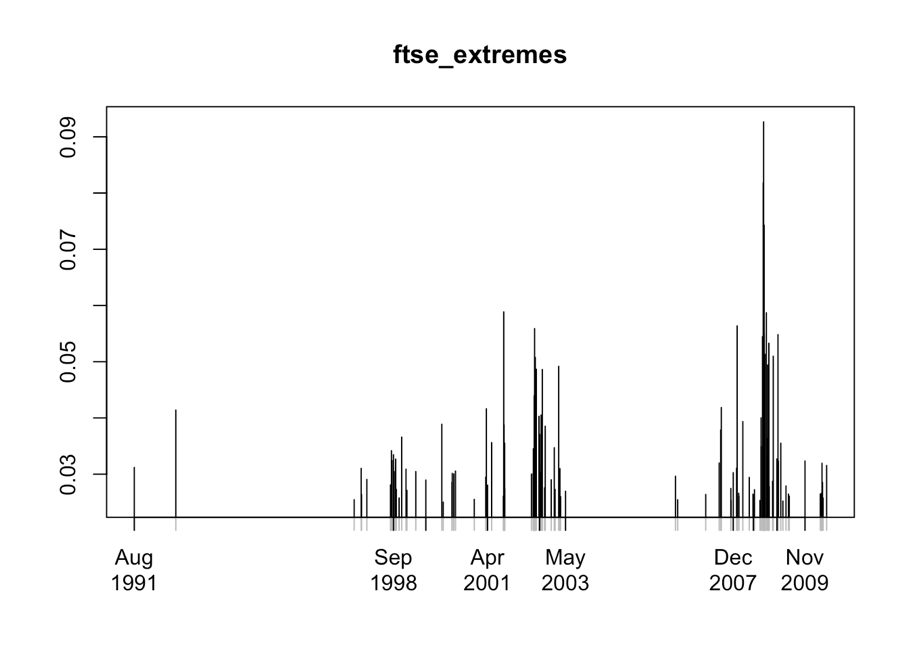
Manajemen Risiko Kuantitatif dengan R

Ayo berlatih!

Manajemen Risiko Kuantitatif dengan R

Preparing Video For Download...