Portofolio saham internasional

Manajemen Risiko Kuantitatif dengan R

Alexander McNeil

Instructor

Portofolio saham internasional

  • Bayangkan investor Inggris yang menempatkan kekayaannya:
    • 30% FTSE, 40% S&P 500, 30% SMI
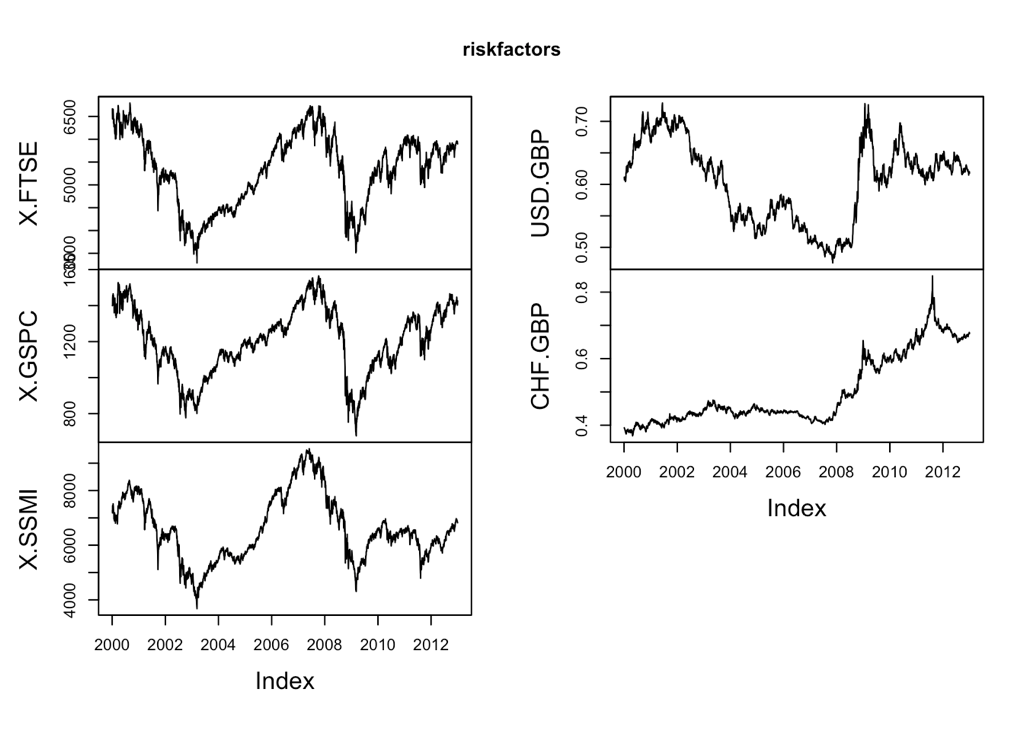
  • 5 faktor risiko: indeks FTSE, S&P 500, SMI; kurs GBP/USD dan GBP/CHF
riskfactors <- merge(FTSE, SP500, SMI, USD_GBP, CHF_GBP, all = FALSE)["/2012-12-31", ]
Manajemen Risiko Kuantitatif dengan R

Menampilkan faktor risiko

plot.zoo(riskfactors)

Manajemen Risiko Kuantitatif dengan R

Simulasi historis

  • Metode sederhana yang luas dipakai di industri keuangan
  • Ambil ulang return historis faktor risiko dan lihat dampaknya pada portofolio saat ini
  • Operator rugi menunjukkan dampak berbagai return faktor risiko pada portofolio
  • Fungsi operator rugi disediakan di latihan
Manajemen Risiko Kuantitatif dengan R

Estimasi empiris VaR dan ES

losses <- rnorm(100)
losses_o <- sort(losses, decreasing = TRUE)
head(losses_o, n = 8)
1.836163 1.775163 1.745427 1.614479 1.602120 1.590034 1.483691 1.408354
quantile(losses, 0.95)
     95% 
1.590638
qnorm(0.95)
1.644854
Manajemen Risiko Kuantitatif dengan R

Estimasi empiris VaR dan ES

mean(losses[losses > quantile(losses, 0.95)])
1.714671
ESnorm(0.95)
2.062713
Manajemen Risiko Kuantitatif dengan R

Ayo berlatih!

Manajemen Risiko Kuantitatif dengan R

Preparing Video For Download...