Distribusi normal

Manajemen Risiko Kuantitatif dengan R

Alexander McNeil

Professor, University of York

Definisi normal

  • Jika faktor risiko mengikuti GBM, maka log-return harus independen dan normal
  • Apakah demikian?
  • Variabel x normal jika memiliki densitas:

$$f_X(x) = {{1} \over {\sigma \sqrt{2\pi}}} e^{-{{(x-\mu)^2} \over {\sigma ^ 2}}} $$

  • Bergantung pada dua parameter: $\mu$ dan $\sigma$
Manajemen Risiko Kuantitatif dengan R

Properti distribusi normal

  • $\mu$ adalah mean dan $\sigma ^ 2$ adalah varians
  • Notasi umum: $X \sim N(\mu,\sigma ^2)$
  • Parameter mudah diestimasi dari data
  • Jumlah 2+ variabel normal independen juga normal
Manajemen Risiko Kuantitatif dengan R

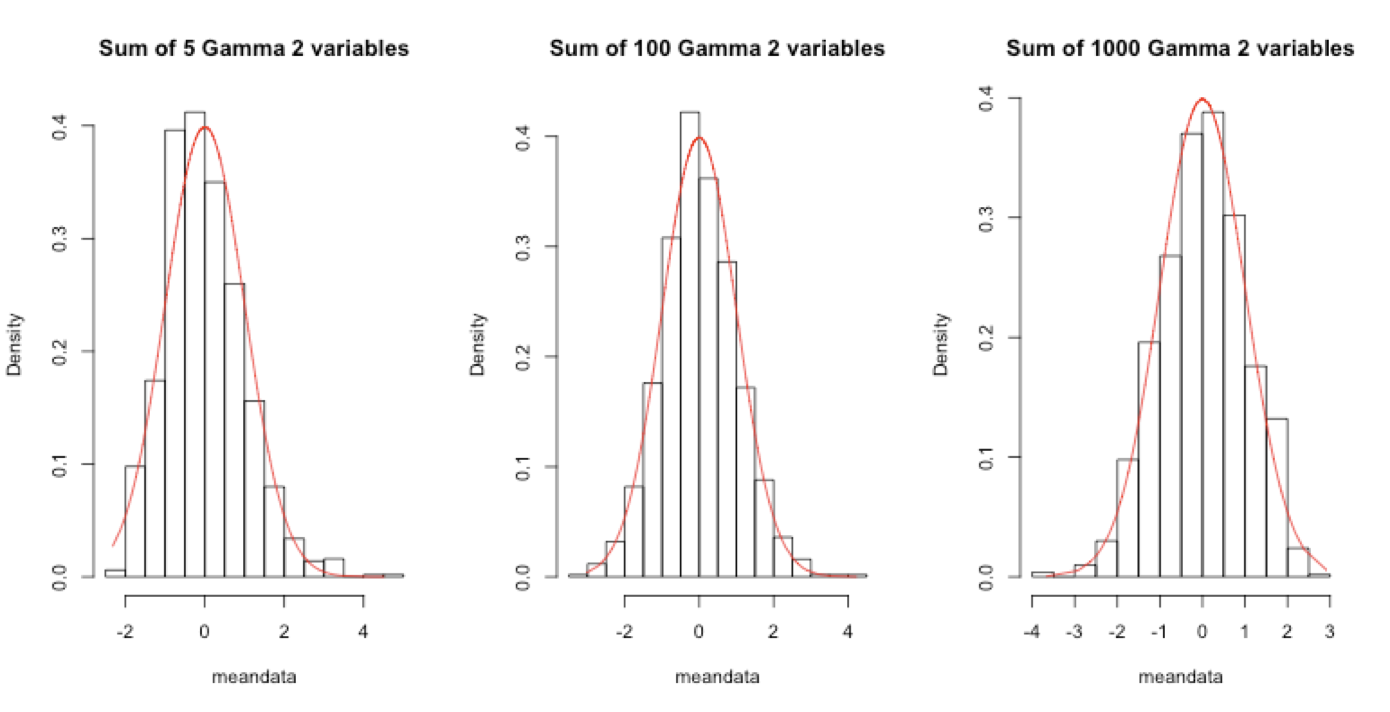
Teorema limit pusat (CLT)

Manajemen Risiko Kuantitatif dengan R

Cara mengestimasi distribusi normal

  • Data: $X_1,...,X_n$
  • Metode momen:

$$\hat{\mu} = {1 \over n} {\sum_{t=1}^n}X_t $$

$$\hat{\sigma}^2_u = {1 \over {n - 1}} {\sum_{t=1}^n}(X_t - \hat{\mu})^2 $$

  • Aplikasi pada log-return FTSE 2008–09
Manajemen Risiko Kuantitatif dengan R

Contoh FTSE

head(ftse)
-0.09264548 -0.08178433 -0.07428657 -0.05870079 -0.05637430 -0.05496918
tail(ftse)
0.05266208 0.06006960 0.07742977 0.07936751 0.08469137 0.09384244
mu <- mean(ftse)
sigma <- sd(ftse)
c(mu, sigma)
-0.0003378627  0.0194090385
Manajemen Risiko Kuantitatif dengan R

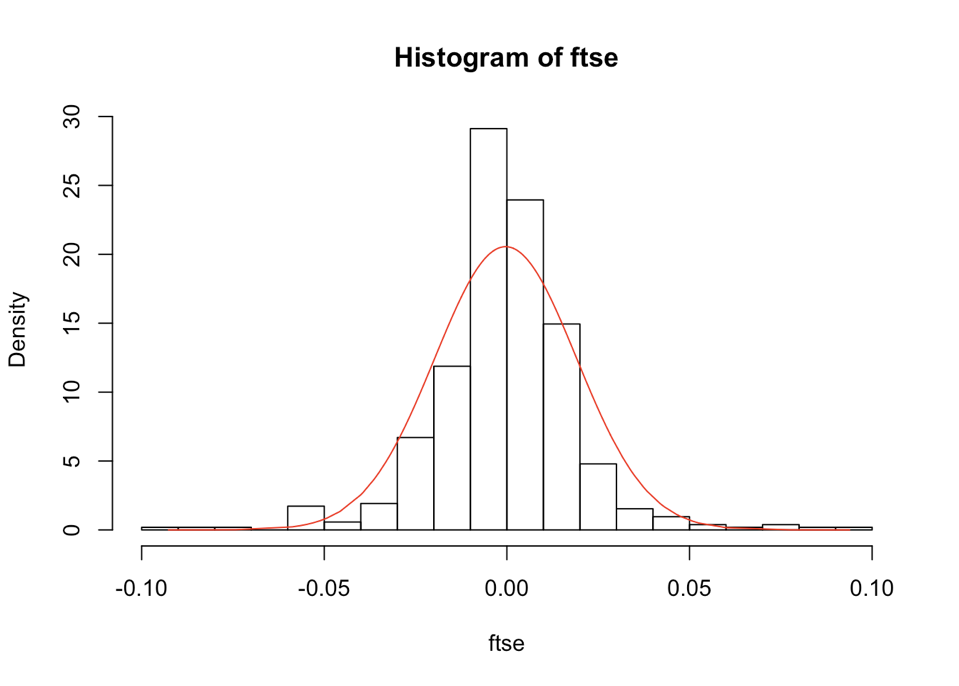
Menampilkan normal yang terpasang

hist(ftse, nclass = 20, probability = TRUE)

lines(ftse, dnorm(ftse, mean = mu, sd = sigma), col = "red")
Manajemen Risiko Kuantitatif dengan R

Ayo berlatih!

Manajemen Risiko Kuantitatif dengan R

Preparing Video For Download...