Skewness, kurtosis, dan uji Jarque-Bera

Manajemen Risiko Kuantitatif dengan R

Alexander McNeil

Professor, University of York

Skewness dan kurtosis
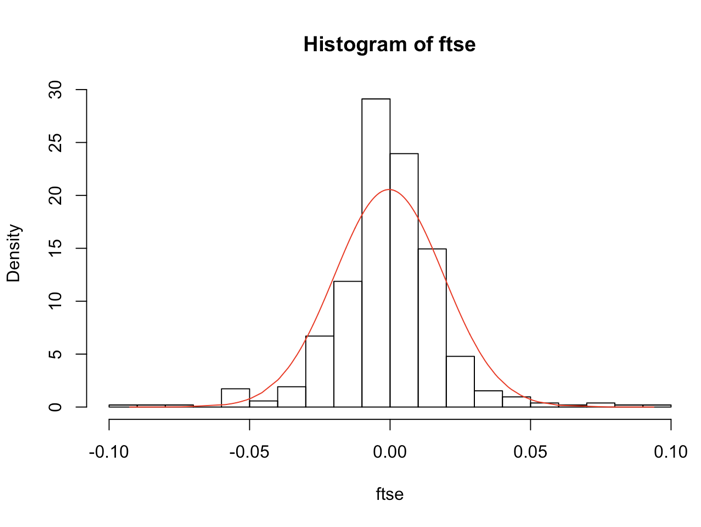
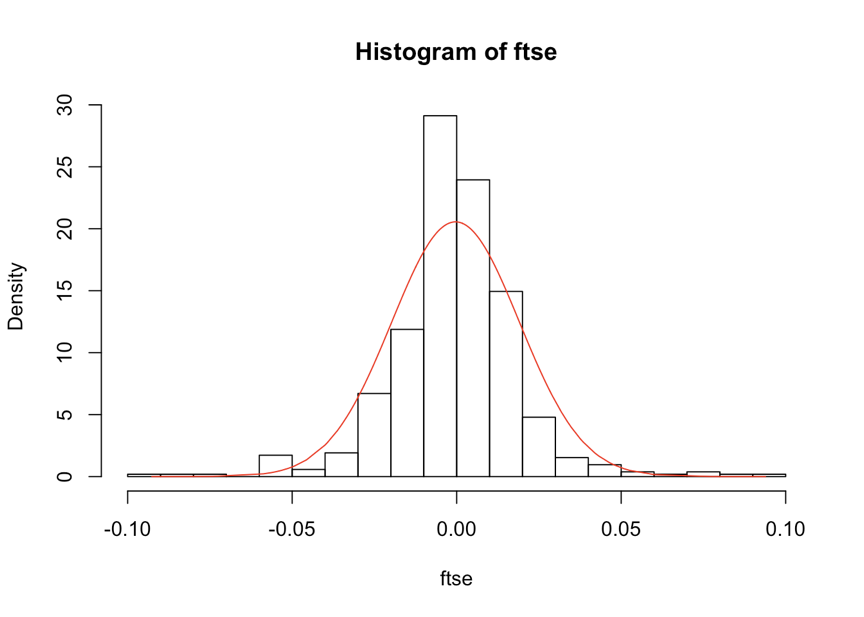
  • Skewness (b) mengukur kemencengan
  • Kurtosis (k) mengukur ketebalan ekor
  • Skewness dan kurtosis normal masing-masing 0 dan 3

$$ = {1 \over n}\sum_{t=1}^n(X_t-\hat{\mu})^3 \over \hat{\sigma}^3 $$

$$ = {1 \over n}\sum_{t=1}^n(X_t-\hat{\mu})^4 \over \hat{\sigma}^4 $$

Manajemen Risiko Kuantitatif dengan R

Skewness dan kurtosis (II)

library(moments)

skewness(ftse)
-0.01187921
kurtosis(ftse)
7.437121

Manajemen Risiko Kuantitatif dengan R

Uji Jarque-Bera

  • Membandingkan skewness dan kurtosis data dengan nilai normal teoretis (0 dan 3)
  • Mendeteksi kemencengan, ekor tebal, atau keduanya

$$ T = {1 \over 6}n\left(b^2 + \frac{1}{4}(k - 3)^2\right) $$

jarque.test(ftse)
    Jarque-Bera Normality Test
data: ftse
JB = 428.23, p-value < 2.2e-16
alternative hypothesis: greater
Manajemen Risiko Kuantitatif dengan R

Return interval panjang dan overlapping

  • Return harian biasanya sangat tidak normal
  • Bagaimana dengan return interval lebih panjang?
  • Return mingguan, bulanan, triwulanan diperoleh dengan penjumlahan
  • Ingat CLT – mungkin lebih mendekati normal
  • Mengurangi jumlah data sehingga uji menjadi lebih lemah
  • Dapat menganalisis overlapping atau moving sums return
Manajemen Risiko Kuantitatif dengan R

Ayo berlatih!

Manajemen Risiko Kuantitatif dengan R

Preparing Video For Download...