Selamat datang di kursus ini!

Manajemen Risiko Kuantitatif dengan R

Alexander McNeil

Professor, University of York

Tentang saya
  • Profesor statistik matematika, aktuaria, dan keuangan kuantitatif
  • Penulis Quantitative Risk Management: Concepts, Techniques & Tools bersama R. Frey dan P. Embrechts
  • Pembuat qrmtutorial.org bersama M. Hofert
  • Kontributor paket R termasuk qrmdata dan qrmtools

Manajemen Risiko Kuantitatif dengan R

Tujuan QRM

  • Dalam manajemen risiko kuantitatif (QRM), kita mengukur risiko portofolio
  • Mengukur risiko adalah langkah awal untuk mengelola risiko
  • Mengelola risiko:
    • Menjual aset, diversifikasi portofolio, lindung nilai dengan derivatif
    • Menjaga modal yang cukup untuk menahan kerugian
  • Value-at-Risk (VaR) adalah ukuran risiko yang dikenal luas
Manajemen Risiko Kuantitatif dengan R

Faktor risiko

  • Nilai portofolio bergantung pada banyak faktor risiko
  • Contoh: indeks/harga saham, kurs valas, suku bunga
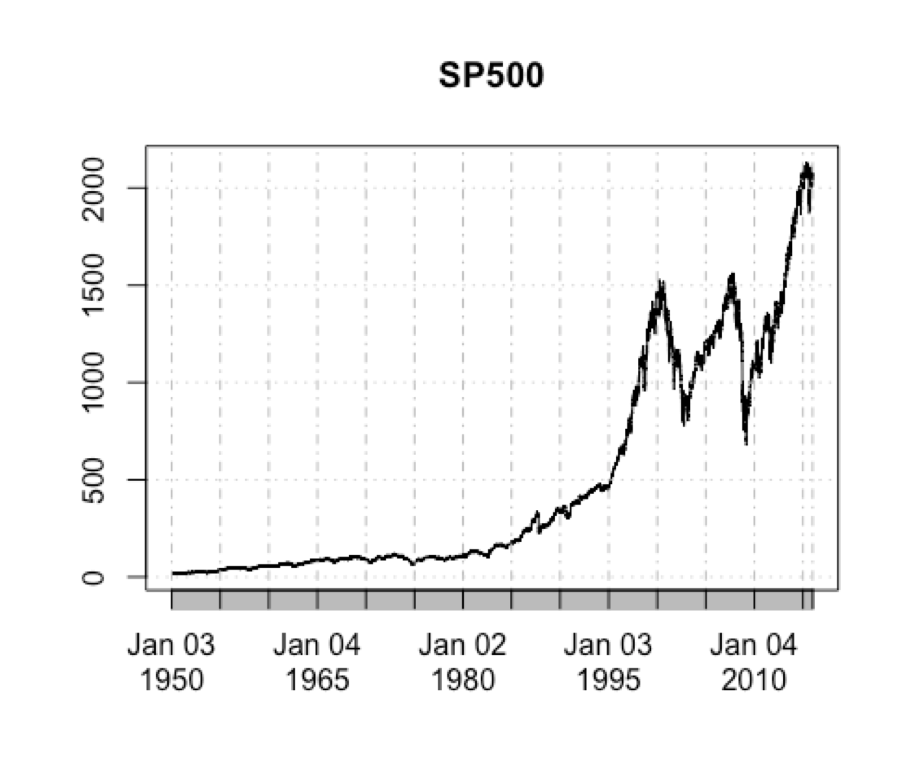
  • Mari lihat indeks S&P 500
Manajemen Risiko Kuantitatif dengan R

Menganalisis faktor risiko dengan R

library(qrmdata)

data(SP500)

head(SP500,  n = 3)
           ^GSPC
1950-01-03 16.66
1950-01-04 16.85
1950-01-05 16.93
> tail(SP500, n = 3)
             ^GSPC
2015-12-29 2078.36
2015-12-30 2063.36
2015-12-31 2043.94
Manajemen Risiko Kuantitatif dengan R

Memplot faktor risiko

plot(SP500)

Manajemen Risiko Kuantitatif dengan R

Ayo berlatih!

Manajemen Risiko Kuantitatif dengan R

Preparing Video For Download...