Value-at-risk dan expected shortfall
Manajemen Risiko Kuantitatif dengan R
Alexander McNeil
Professor, University of York
Value-at-risk (VaR)
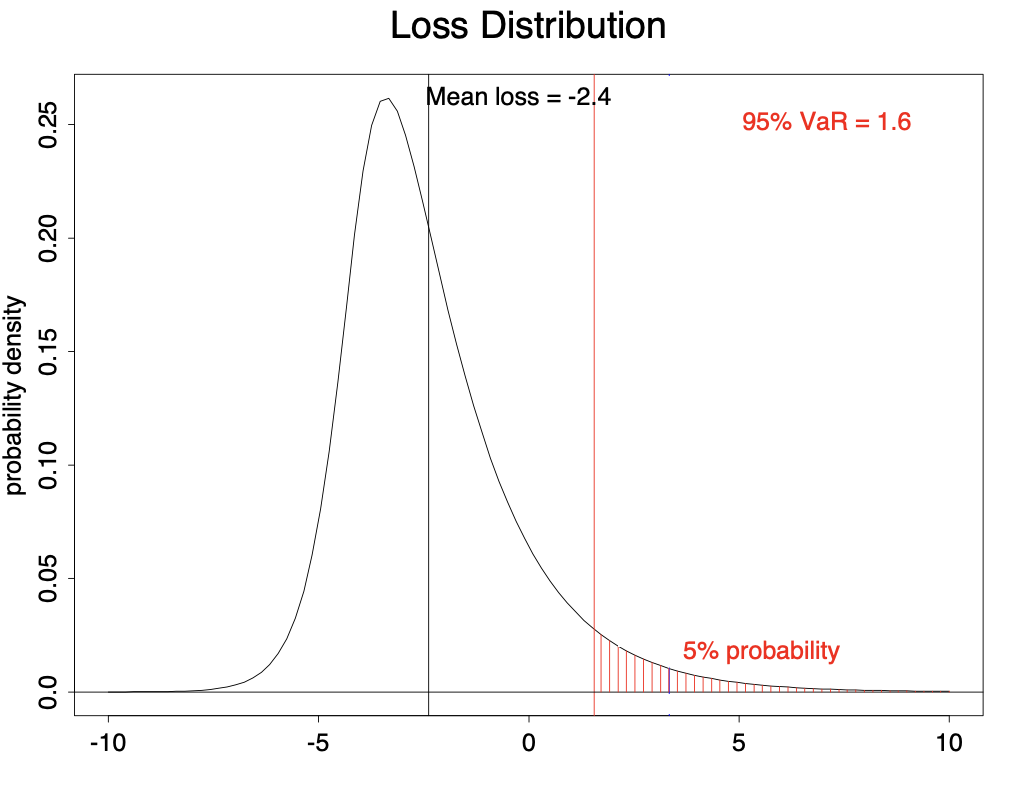
Pertimbangkan distribusi kerugian dalam periode tetap (hari, minggu, dll.)
VaR-$\alpha$ adalah $\alpha$-
kuantil
dari distribusi kerugian
$\alpha$ dikenal sebagai
tingkat kepercayaan
(mis. 95%, 99%)
Dengan probabilitas $\alpha$, kerugian tidak melebihi VaR-$\alpha$
Ilustrasi VaR 95%
Expected shortfall (ES)
Semakin penting dalam regulasi perbankan
Tail VaR (TVaR), conditional VaR (CVaR), atau
expected shortfall
(ES)
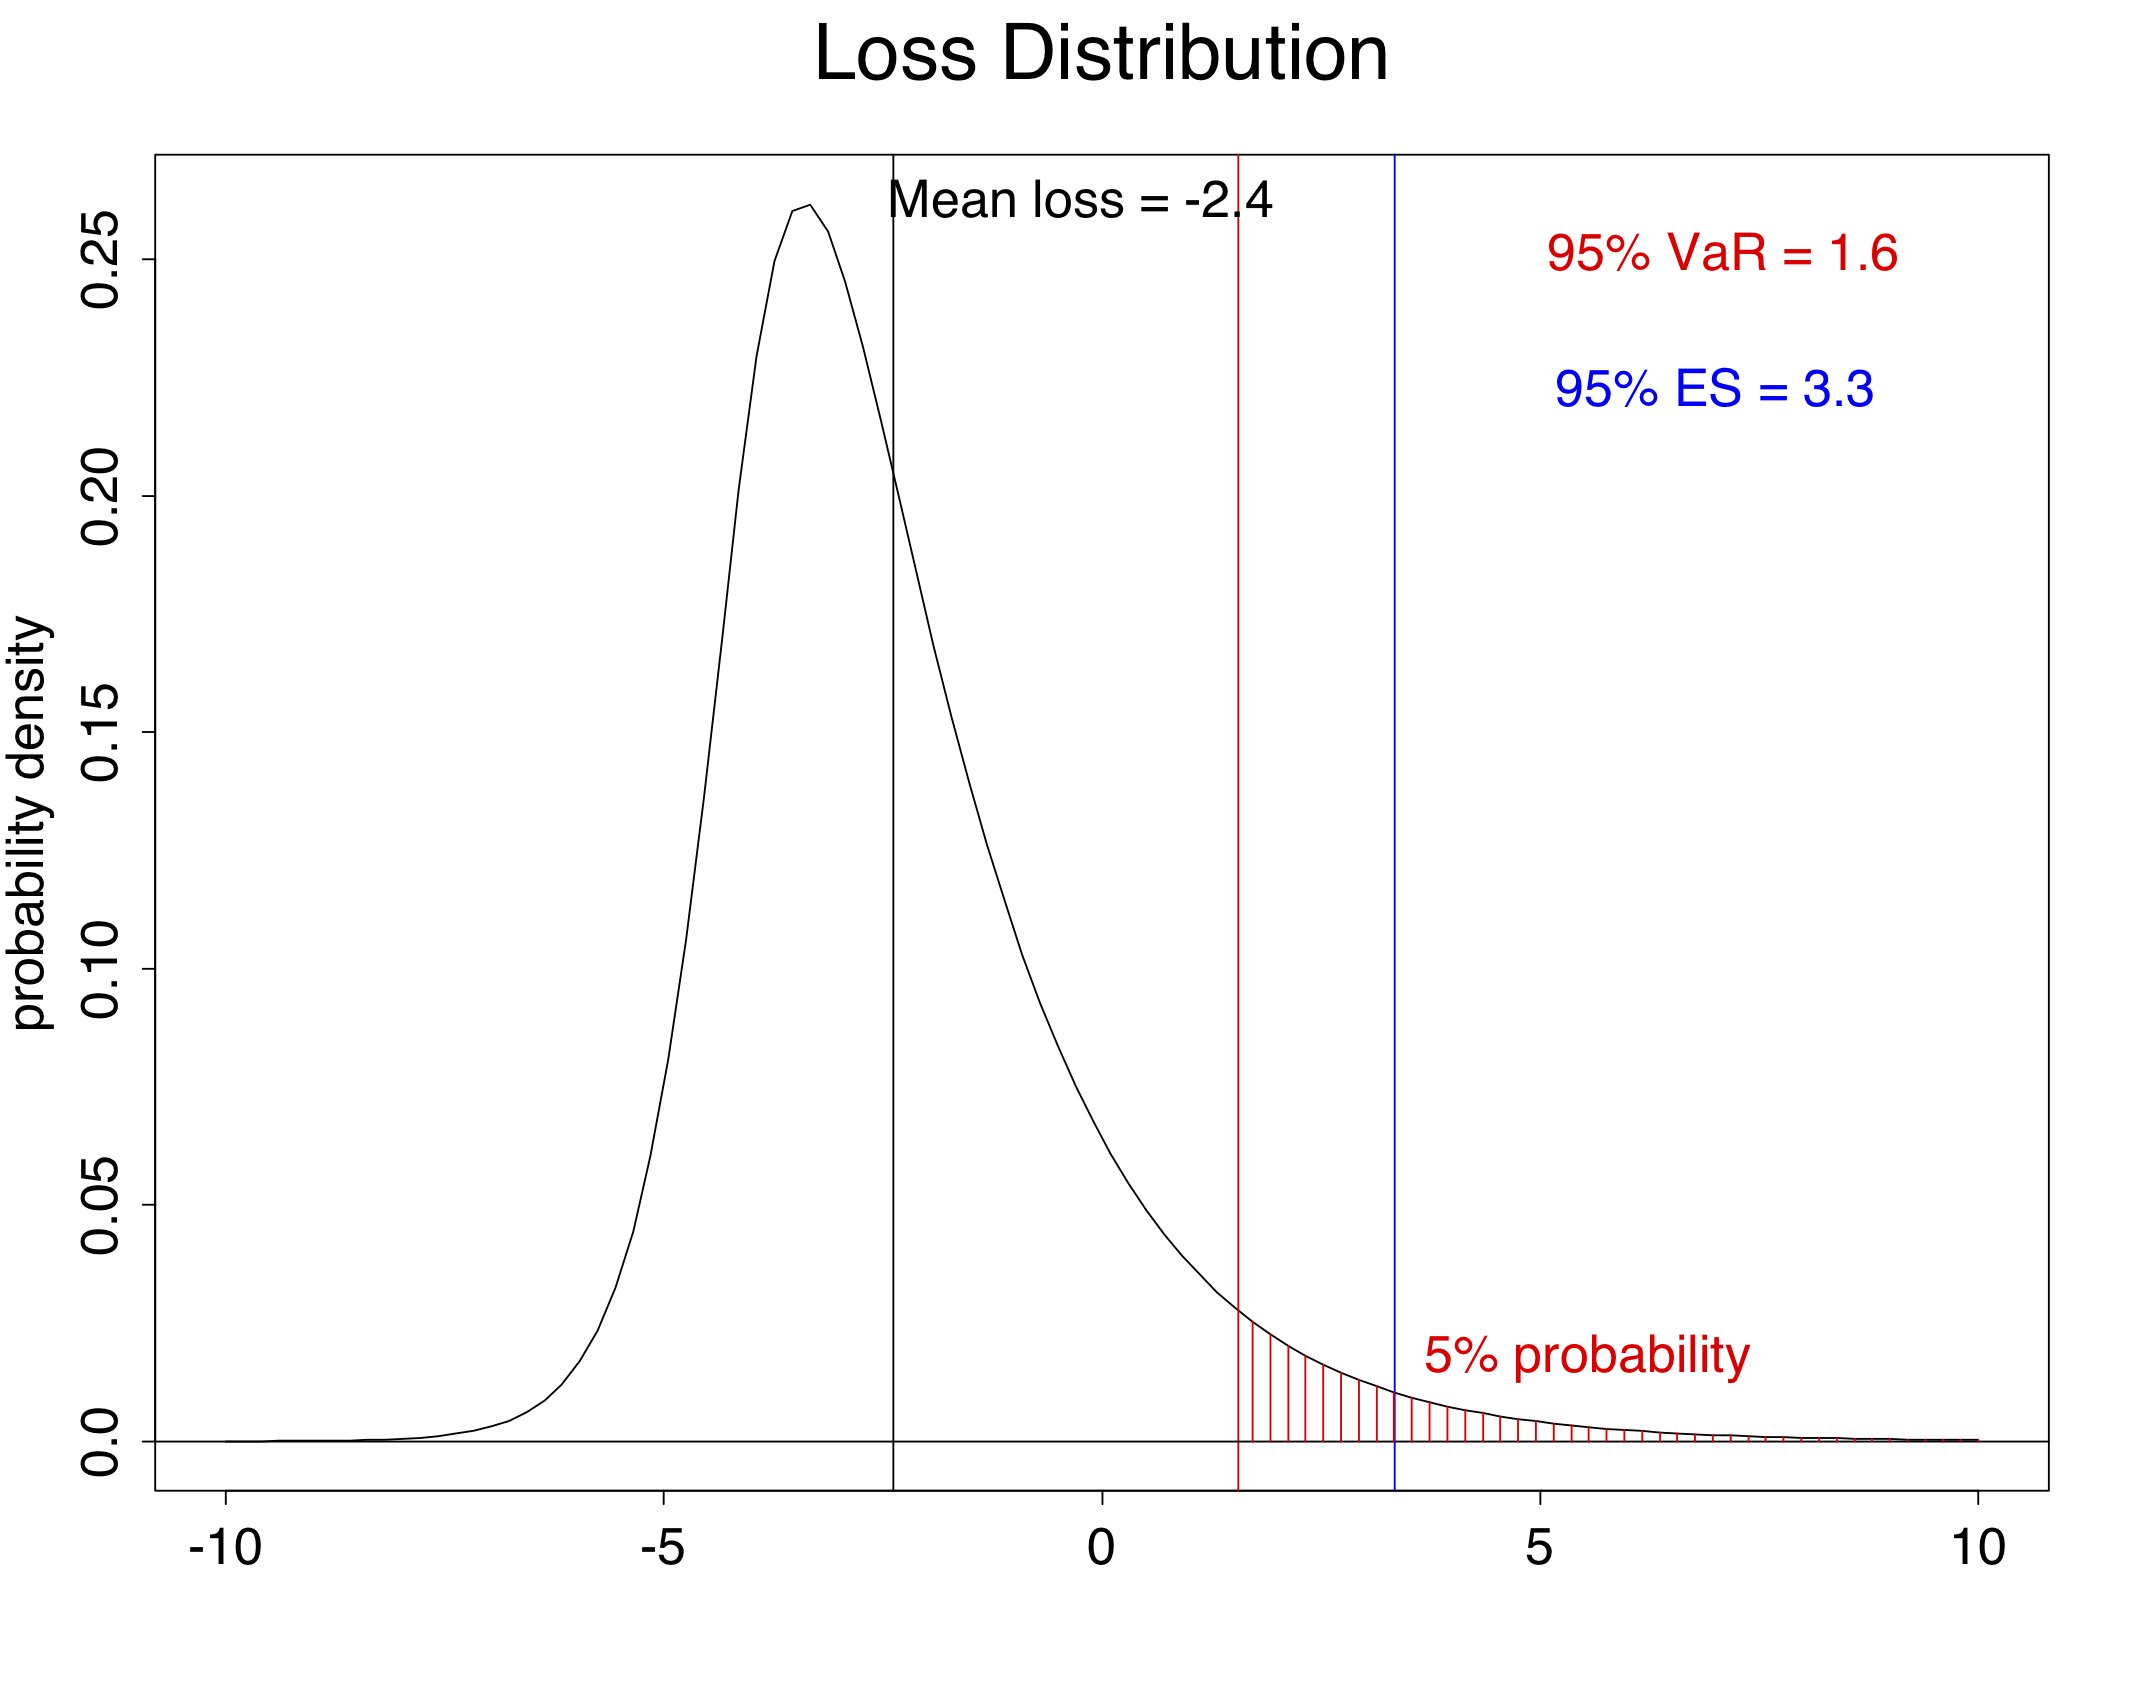
ES-$\alpha$ adalah ekspektasi kerugian saat kerugian melebihi VaR-$\alpha$
Ekspektasi pada ekor distribusi
Ilustrasi ES 95%
Ayo berlatih!
Manajemen Risiko Kuantitatif dengan R
Preparing Video For Download...