Portofolio opsi dan Black-Scholes

Manajemen Risiko Kuantitatif dengan R

Alexander McNeil

Instructor

Opsi Eropa dan Black–Scholes

  • Opsi call Eropa: memberi hak, bukan kewajiban, untuk membeli saham pada harga K saat T
  • Opsi put Eropa: memberi hak, bukan kewajiban, untuk menjual saham pada harga K saat T
  • Nilai pada waktu t < T bergantung pada:
    • Harga saham S, waktu jatuh tempo T−t, suku bunga r, volatilitas tahunan $\sigma$ (sigma)
    • Penetapan harga dengan rumus Black–Scholes
Manajemen Risiko Kuantitatif dengan R

Menilai call pertama

K <- 50

T <- 2
t <- 0
S <- 40
r <- 0.005
sigma <- 0.25
Black_Scholes(t, S, r, sigma, K, T, "call")
2.619183
Black_Scholes(t, S, r, sigma*1.2, K, T, "call")
3.677901
  • Harga naik saat volatilitas naik
  • Opsi di atas out-of-the-money
Manajemen Risiko Kuantitatif dengan R

Implied volatility

  • Volatilitas tidak teramati langsung
  • Pelaku pasar memakai implied volatility, yaitu nilai volatilitas yang tersirat dari harga opsi yang dikutip
Manajemen Risiko Kuantitatif dengan R

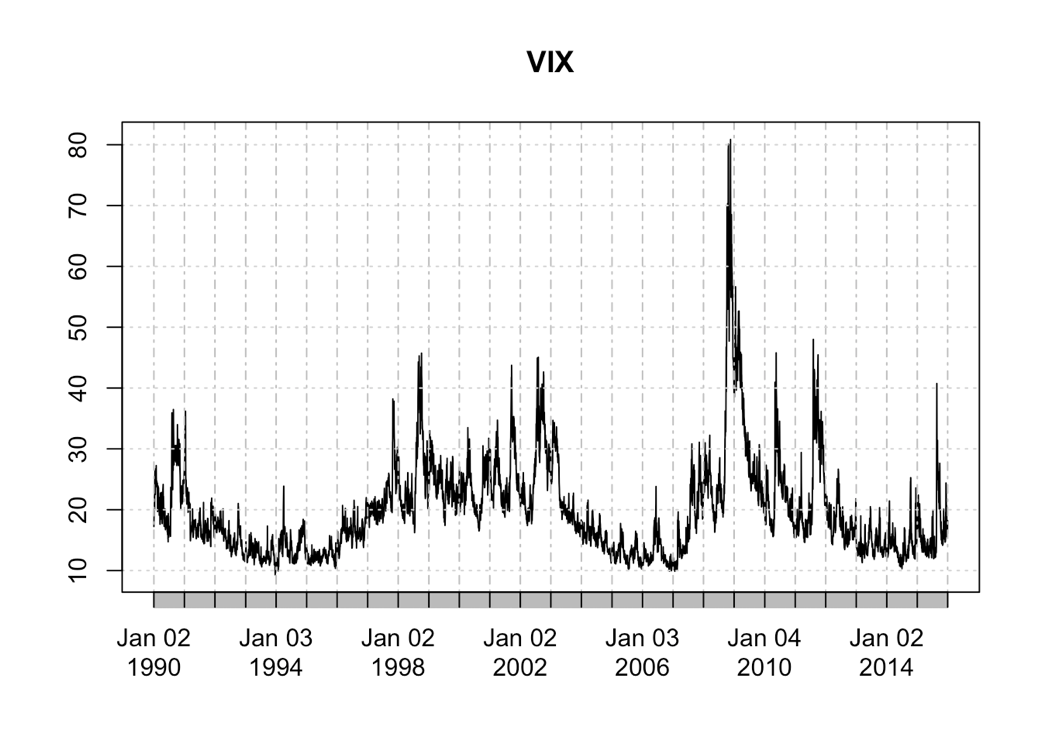
Indeks VIX

plot(VIX)

Manajemen Risiko Kuantitatif dengan R

Ayo berlatih!

Manajemen Risiko Kuantitatif dengan R

Preparing Video For Download...