Introduzione alla gestione del rischio di portafoglio in Python
Dakota Wixom
Quantitative Analyst | QuantCourse.com

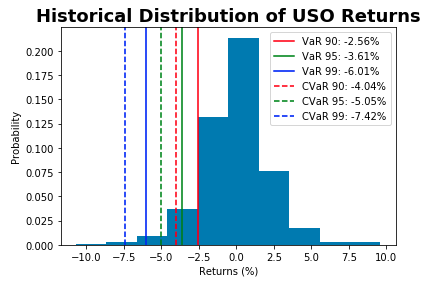
I valori storici empirici sono quelli che si sono effettivamente verificati.
Come simuli la probabilità di un valore che non si è mai verificato in passato?
Campiona da una distribuzione di probabilità
Supponi di avere un oggetto StockReturns, una serie temporale di rendimenti azionari.
Per calcolare il VaR(95) parametrico:
mu = np.mean(StockReturns)
std = np.std(StockReturns)
confidence_level = 0.05
VaR = norm.ppf(confidence_level, mu, std)
VaR
-0.0235

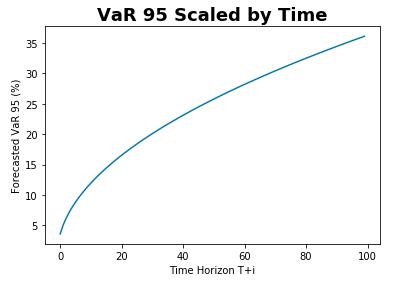
Supponi di avere una stima giornaliera del VaR(95) var_95.
Per stimare il VaR(95) a 5 giorni:
forecast_days = 5
forecast_var95_5day = var_95*np.sqrt(forecast_days)
forecast_var95_5day
-0.0525
Introduzione alla gestione del rischio di portafoglio in Python