Modelli di alpha e multi‑fattore

Introduzione alla gestione del rischio di portafoglio in Python

Dakota Wixom

Quantitative Analyst | QuantCourse.com

Il modello a 3 fattori di Fama‑French
$$ R_{P} = $$

$$ RF + \beta_{M}(R_{M}-RF)+b_{SMB} \cdot SMB + b_{HML} \cdot HML + \alpha $$

  • SMB: Fattore small minus big
  • $b_{SMB}$: Esposizione al fattore SMB
  • HML: Fattore high minus low
  • $b_{HML}$: Esposizione al fattore HML
  • $\alpha $: Performance non spiegata dagli altri fattori
  • $\beta_{M}$: Beta al portafoglio di mercato ampio B
Introduzione alla gestione del rischio di portafoglio in Python

Il modello a 3 fattori di Fama‑French

Introduzione alla gestione del rischio di portafoglio in Python

Il modello a 3 fattori di Fama‑French in Python

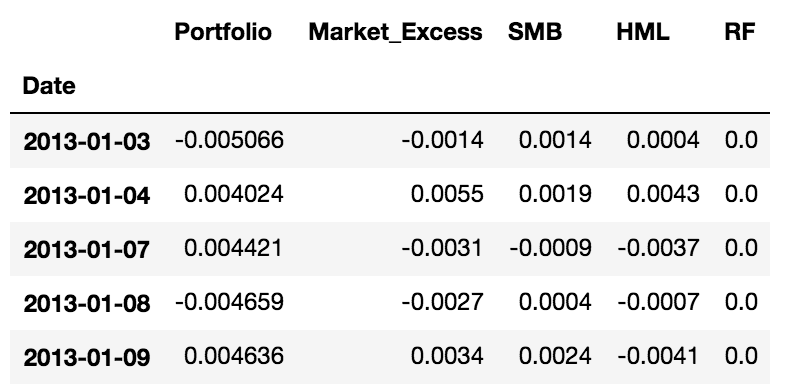
Supponendo di avere già gli eccessi di rendimento del portafoglio e del mercato nell'oggetto Data:

import statsmodels.formula.api as smf
model = smf.ols(formula='Port_Excess ~ Mkt_Excess + SMB + HML', 
                data=Data)
fit = model.fit()
adjusted_r_squared = fit.rsquared_adj
adjusted_r_squared
0.90
Introduzione alla gestione del rischio di portafoglio in Python

P‑value e significatività statistica

Per estrarre il p‑value di HML, supponendo di avere un oggetto di regressione stimato fit nello spazio di lavoro:

fit.pvalues["HML"]
0.0063

Per verificarne la significatività statistica, controlla se è inferiore a una soglia data, tipicamente 0,05:

fit.pvalues["HML"] < 0.05
True
Introduzione alla gestione del rischio di portafoglio in Python

Estrazione dei coefficienti

Per estrarre il coefficiente di HML, supponendo di avere un oggetto di regressione stimato fit nello spazio di lavoro:

fit.params["HML"]
0.502
fit.params["SMB"]
-0.243
Introduzione alla gestione del rischio di portafoglio in Python

Alpha e l'ipotesi dei mercati efficienti

Supponendo di avere già una regressione stimata nell'oggetto fit:

portfolio_alpha = fit.params["Intercept"]
portfolio_alpha_annualized = ((1 + portfolio_alpha) ** 252) - 1
portfolio_alpha_annualized
0.045
Introduzione alla gestione del rischio di portafoglio in Python

Esercitiamoci!

Introduzione alla gestione del rischio di portafoglio in Python

Preparing Video For Download...