Introduzione alla gestione del rischio di portafoglio in Python
Dakota Wixom
Quantitative Analyst | QuantCourse.com
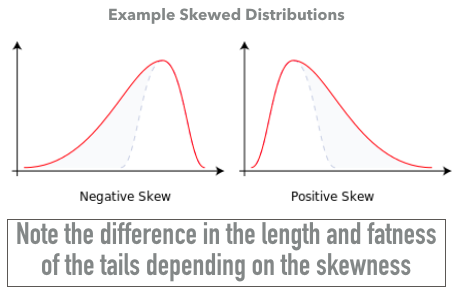
L'asimmetria è il terzo momento di una distribuzione.

Supponi di avere i rendimenti azionari già caricati nell'oggetto StockData.
Per calcolare l'asimmetria dei rendimenti:
from scipy.stats import skew
skew(StockData["Returns"].dropna())
0.225
Nota che in questo esempio l'asimmetria è maggiore di 0, indicando non normalità.
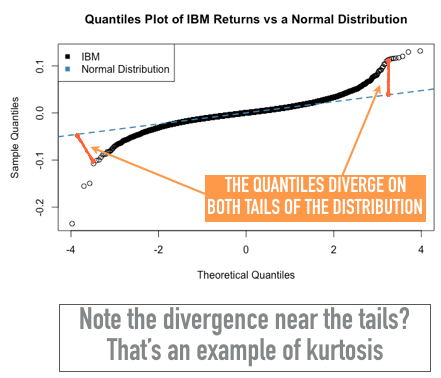
La curtosi misura lo spessore delle code di una distribuzione.

Supponi di avere i rendimenti azionari già caricati nell'oggetto StockData. Per calcolare la curtosi in eccesso dei rendimenti:
from scipy.stats import kurtosis
kurtosis(StockData["Returns"].dropna())
2.44
Nota la curtosi in eccesso maggiore di 0 in questo esempio, indicando non normalità.
Come eseguire un test statistico di normalità?
L'ipotesi nulla del test di Shapiro-Wilk è che i dati siano distribuiti normalmente.
# Esegui il test di normalità di Shapiro-Wilk in Python
from scipy import stats
p_value = stats.shapiro(StockData["Returns"].dropna())[1]
if p_value <= 0.05:
print("Null hypothesis of normality is rejected.")
else:
print("Null hypothesis of normality is accepted.")
Il p-value è la seconda variabile restituita nella lista. Se il p-value è minore di 0,05, l'ipotesi nulla è respinta perché i dati sono probabilmente non normali.
Introduzione alla gestione del rischio di portafoglio in Python