Introduzione alla gestione del rischio di portafoglio in Python
Dakota Wixom
Quantitative Analyst | QuantCourse.com

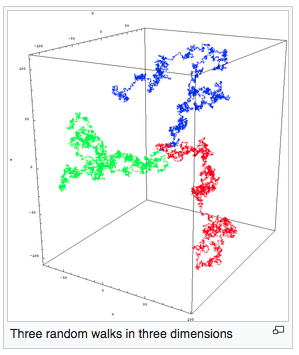
Di solito, i random walk in finanza sono più semplici rispetto alla fisica:
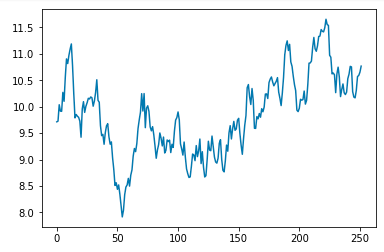
Supponi di avere un oggetto StockReturns, una serie storica di rendimenti azionari.
Per simulare un random walk:
mu = np.mean(StockReturns)
std = np.std(StockReturns)
T = 252
S0 = 10
rand_rets = np.random.normal(mu, std, T) + 1
forecasted_values = S0 * (rand_rets.cumprod())
forecasted_values
array([ 9.71274884, 9.72536923, 10.03605425 ... ])
Serie di simulazioni Monte Carlo di un singolo asset con prezzo iniziale $10 al tempo T0. Proiezione a 1 anno (252 giorni di trading sull'asse x):
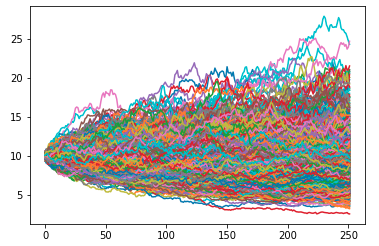
Per calcolare la VaR(95) di 100 simulazioni Monte Carlo:
mu = 0.0005
vol = 0.001
T = 252
sim_returns = []
for i in range(100):
rand_rets = np.random.normal(mu, vol, T)
sim_returns.append(rand_rets)
var_95 = np.percentile(sim_returns, 5)
var_95
-0.028
Introduzione alla gestione del rischio di portafoglio in Python