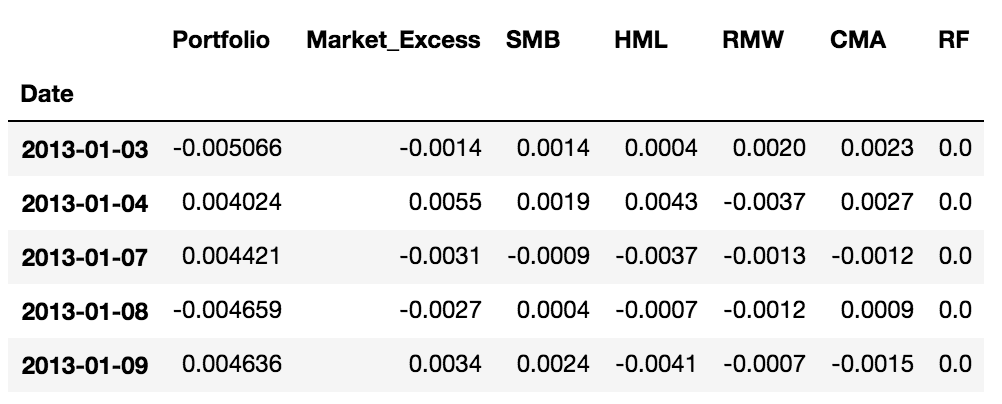
Ampliare il modello a 3 fattori

Introduzione alla gestione del rischio di portafoglio in Python

Dakota Wixom

Quantitative Analyst | QuantCourse.com

Fama French 1993

L'articolo originale da cui è partito tutto:
Introduzione alla gestione del rischio di portafoglio in Python

Cliff Asness sul Momentum

Un articolo successivo di Cliff Asness di AQR:
Introduzione alla gestione del rischio di portafoglio in Python

Il modello Fama-French a 5 fattori

Nel 2015, Fama e French hanno esteso il precedente modello a 3 fattori aggiungendo due fattori:

  • RMW: Redditività
  • CMA: Investimenti

Il fattore RMW rappresenta i rendimenti di aziende con alta redditività operativa rispetto a quelle con bassa redditività operativa.

Il fattore CMA rappresenta i rendimenti di aziende con investimenti aggressivi rispetto a quelle più conservative.

Introduzione alla gestione del rischio di portafoglio in Python

Il modello Fama-French a 5 fattori

Introduzione alla gestione del rischio di portafoglio in Python

Il modello Fama-French a 5 fattori in Python

Supponendo di avere già i rendimenti in eccesso del portafoglio e del mercato nell'oggetto Data:

import statsmodels.formula.api as smf
model = smf.ols(formula='Port_Excess ~ Mkt_Excess + SMB + HML + RMW + CMA', 
                data=Data)
fit = model.fit()
adjusted_r_squared = fit.rsquared_adj
adjusted_r_squared
0.92
Introduzione alla gestione del rischio di portafoglio in Python

Esercitiamoci!

Introduzione alla gestione del rischio di portafoglio in Python

Preparing Video For Download...