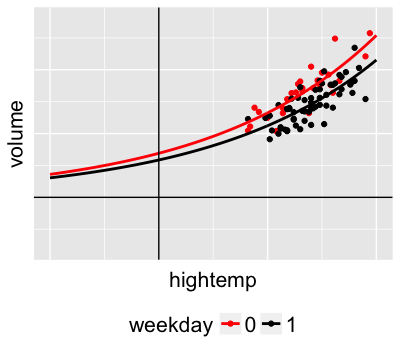
Regressione di Poisson

Modeling bayesiano con RJAGS

Alicia Johnson

Associate Professor, Macalester College

Struttura di verosimiglianza Normale
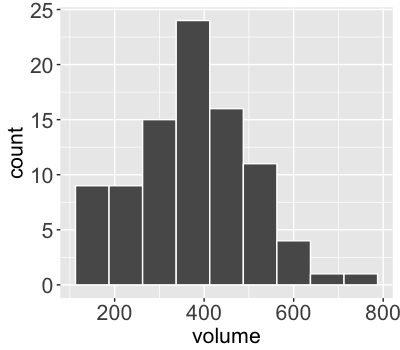
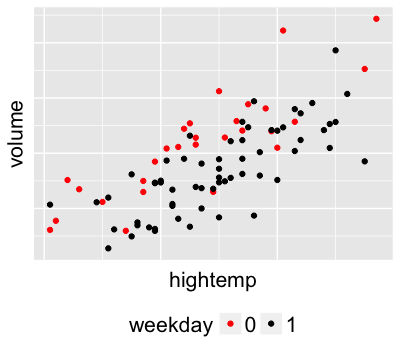
$Y$ = volume (# di utenti) in un dato giorno
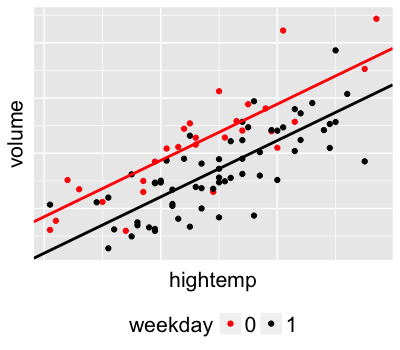
$Y \sim N(m, s^2)$

Tecnicamente...

  • Il modello Normale presume che $Y$ sia continuo e possa essere negativo.
  • Ma $Y$ è un conteggio discreto e non può essere negativo.

Modeling bayesiano con RJAGS

Il modello di Poisson

$Y$ = volume (# di utenti) in un dato giorno
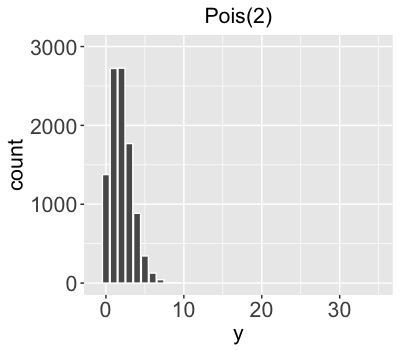
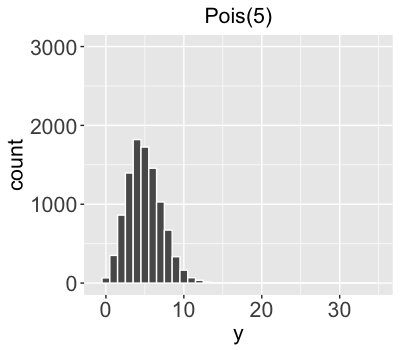
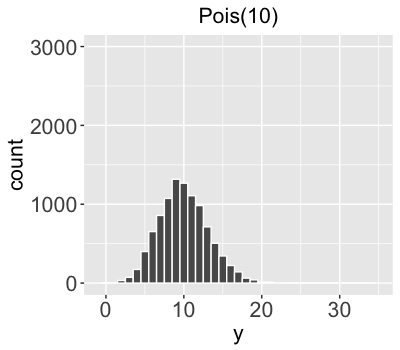
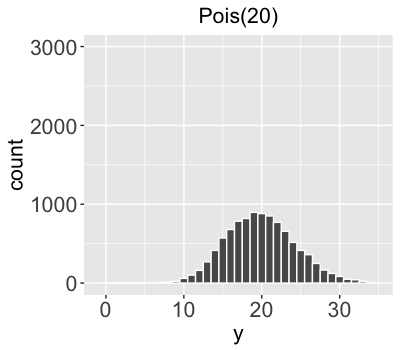
$Y \sim \text{Pois}(l)$

  • $Y$ è il # di eventi indipendenti che avvengono in un intervallo fissato (0, 1, 2, ...).

  • Il parametro di tasso $l$ rappresenta il # tipico di eventi per intervallo di tempo
    ($l > 0$).

Modeling bayesiano con RJAGS

Il modello di Poisson

$Y$ = volume (# di utenti) in un dato giorno
$Y \sim \text{Pois}(l)$

  • $Y$ è il # di eventi indipendenti che avvengono in un intervallo fissato (0, 1, 2, ...).

  • Il parametro di tasso $l$ rappresenta il # tipico di eventi per intervallo di tempo
    ($l > 0$).

Modeling bayesiano con RJAGS

Il modello di Poisson

$Y$ = volume (# di utenti) in un dato giorno
$Y \sim \text{Pois}(l)$

  • $Y$ è il # di eventi indipendenti che avvengono in un intervallo fissato (0, 1, 2, ...).

  • Il parametro di tasso $l$ rappresenta il # tipico di eventi per intervallo di tempo
    ($l > 0$).

Modeling bayesiano con RJAGS

Il modello di Poisson

$Y$ = volume (# di utenti) in un dato giorno
$Y \sim \text{Pois}(l)$

  • $Y$ è il # di eventi indipendenti che avvengono in un intervallo fissato (0, 1, 2, ...).

  • Il parametro di tasso $l$ rappresenta il # tipico di eventi per intervallo di tempo
    ($l > 0$).

Modeling bayesiano con RJAGS

Regressione di Poisson

$Y_i \sim \text{Pois}(l_i)$ con $l_i > 0$

Modeling bayesiano con RJAGS

Regressione di Poisson

$Y_i \sim \text{Pois}(l_i)$ con $l_i > 0$

$l_i = a + b X_i + c Z_i$

$\;$

Modeling bayesiano con RJAGS

Regressione di Poisson

$Y_i \sim \text{Pois}(l_i)$ con $l_i > 0$

$l_i = a + b X_i + c Z_i$

$\;$

Un problema:
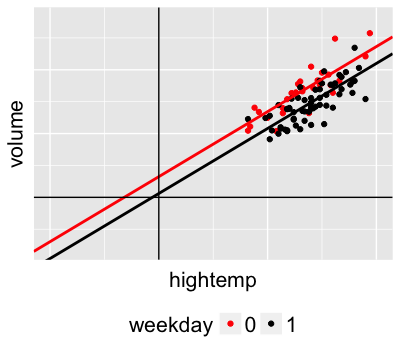
Collegare direttamente $l_i$ al modello lineare implica che $l_i$ possa essere negativo.

Modeling bayesiano con RJAGS

Regressione di Poisson

$Y_i \sim \text{Pois}(l_i)$ con $l_i > 0$

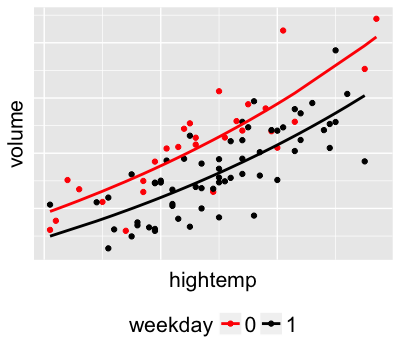
$log(l_i) = a + b X_i + c Z_i$

$\;$

Una soluzione:
Usa una funzione di link log per collegare $l_i$ al modello lineare. Quindi:

$$l_i = e^{a + b X_i + c Z_i}$$

Modeling bayesiano con RJAGS

Regressione di Poisson

$Y_i \sim \text{Pois}(l_i)$ con $l_i > 0$

$log(l_i) = a + b X_i + c Z_i$

$\;$

Una soluzione:
Usa una funzione di link log per collegare $l_i$ al modello lineare. Quindi:

$$l_i = e^{a + b X_i + c Z_i}$$

Modeling bayesiano con RJAGS

Regressione di Poisson in RJAGS

$Y_i \sim \text{Pois}(l_i)$
$log(l_i) = a + b X_i + c Z_i$
$a \sim N(0, 200^2)$
$b \sim N(0, 2^2)$
$c \sim N(0, 2^2)$

poisson_model <- "model{
  # Likelihood model for Y[i]


  # Prior models for a, b, c


}"
Modeling bayesiano con RJAGS

Regressione di Poisson in RJAGS

$Y_i \sim \text{Pois}(l_i)$
$log(l_i) = a + b X_i + c Z_i$
$a \sim N(0, 200^2)$
$b \sim N(0, 2^2)$
$c \sim N(0, 2^2)$

poisson_model <- "model{
  # Likelihood model for Y[i]


  # Prior models for a, b, c
  a ~ dnorm(0, 200^(-2))
  b[1] <- 0
  b[2] ~ dnorm(0, 2^(-2))
  c ~ dnorm(0, 2^(-2))
}"
Modeling bayesiano con RJAGS

Regressione di Poisson in RJAGS

$Y_i \sim \text{Pois}(l_i)$
$log(l_i) = a + b X_i + c Z_i$
$a \sim N(0, 200^2)$
$b \sim N(0, 2^2)$
$c \sim N(0, 2^2)$

poisson_model <- "model{
  # Likelihood model for Y[i]
  for(i in 1:length(Y)) {
   Y[i] ~ dpois(l[i])

  }

  # Prior models for a, b, c
  a ~ dnorm(0, 200^(-2))
  b[1] <- 0
  b[2] ~ dnorm(0, 2^(-2))
  c ~ dnorm(0, 2^(-2))
}"
Modeling bayesiano con RJAGS

Regressione di Poisson in RJAGS

$Y_i \sim \text{Pois}(l_i)$
$log(l_i) = a + b X_i + c Z_i$
$a \sim N(0, 200^2)$
$b \sim N(0, 2^2)$
$c \sim N(0, 2^2)$

poisson_model <- "model{
  # Likelihood model for Y[i]
  for(i in 1:length(Y)) {
   Y[i] ~ dpois(l[i])
   log(l[i]) <- a + b[X[i]] + c*Z[i]
  }

  # Prior models for a, b, c
  a ~ dnorm(0, 200^(-2))
  b[1] <- 0
  b[2] ~ dnorm(0, 2^(-2))
  c ~ dnorm(0, 2^(-2))
}"
Modeling bayesiano con RJAGS

Avvertenze

$Y \sim \text{Pois}(l_i)$

  • Assunzione: tra i giorni con temperature e tipo di giorno simili, la varianza di $Y_i$ è uguale alla media di $Y_i$.
  • I nostri dati mostrano possibile overdispersion: la varianza è maggiore della media.
  • Pur non essendo perfetto, questo modello è un buon punto di partenza.
Modeling bayesiano con RJAGS

Esercitiamoci!

Modeling bayesiano con RJAGS

Preparing Video For Download...