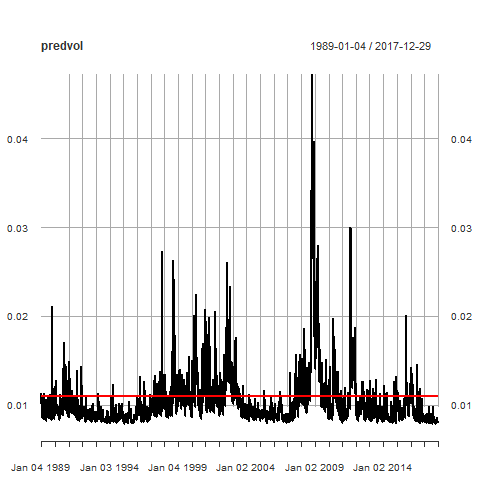
Mô hình GARCH: Hướng đi tiếp theo
Các mô hình GARCH trong R

Kris Boudt
Professor of finance and econometrics
Nhà phát minh của mô hình GARCH
Robert Engle
Tim Bollerslev
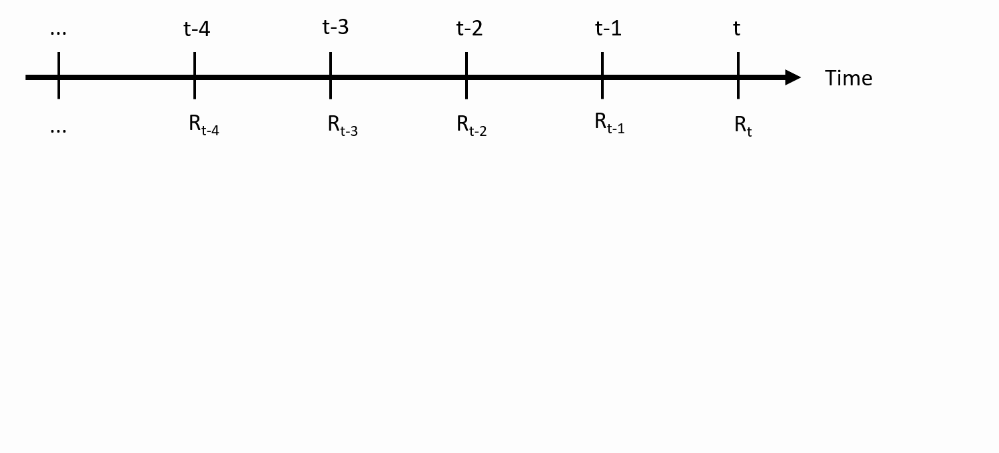
Ký hiệu (i)
- Đầu vào: Chuỗi thời gian của lợi nhuận
Ký hiệu (ii)
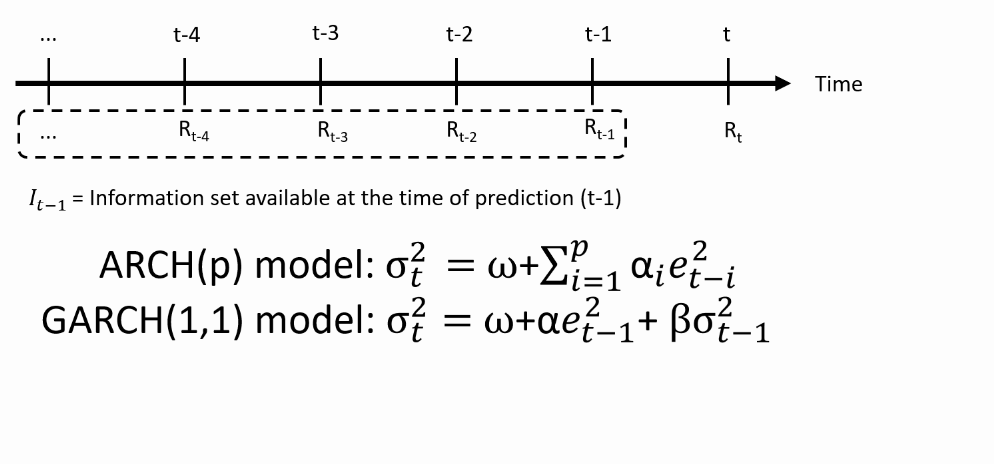
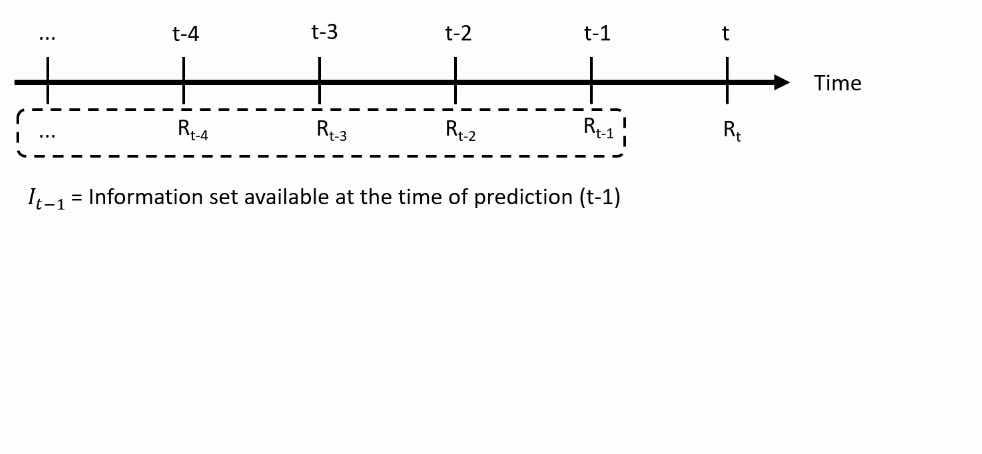
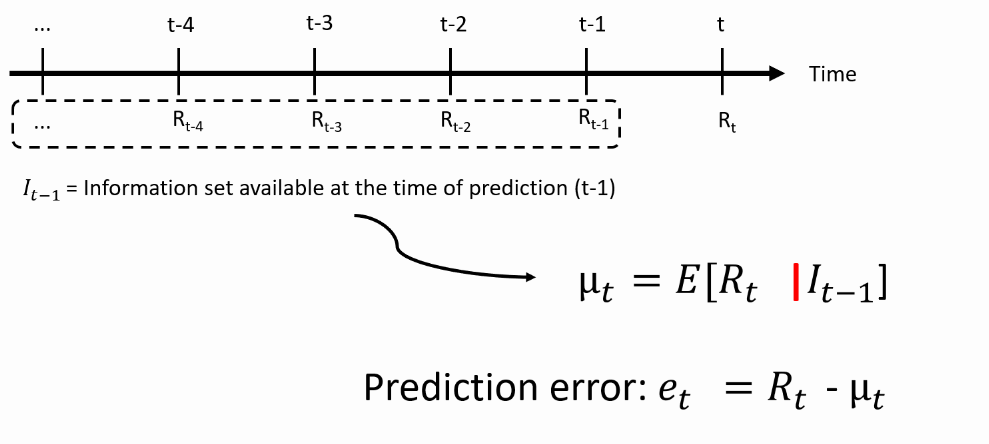
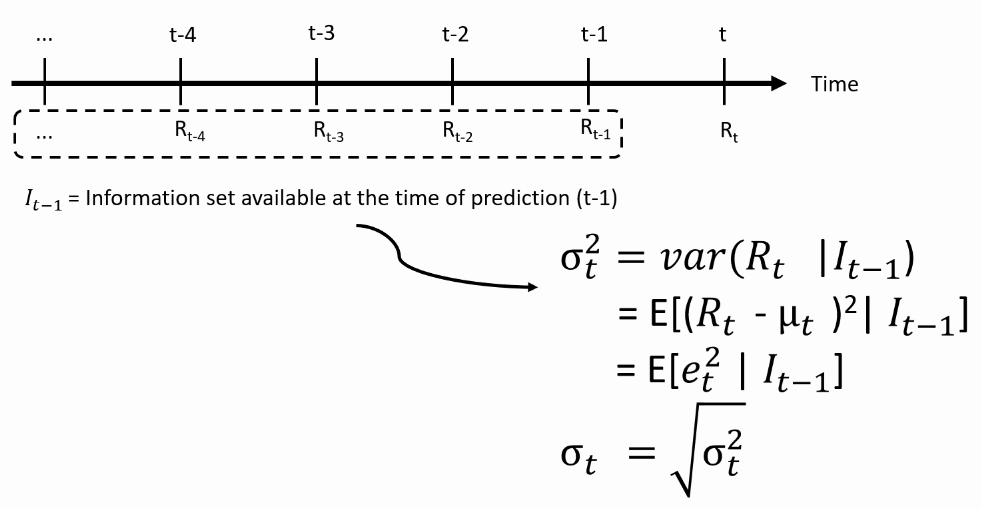
- Tại thời điểm $t-1$, bạn dự báo lợi nhuận tương lai $R_t$ dựa trên bộ thông tin có tại $t-1$:
Ký hiệu (iii)
- Dự báo lợi nhuận kỳ vọng: dự báo tốt nhất cho lợi nhuận thực là gì?
Ký hiệu (iv)
- Tiếp theo dự báo phương sai: lợi nhuận có thể lệch khỏi trung bình bao xa?
Từ lý thuyết đến thực hành: Mô hình cho trung bình
- Cần một phương trình ánh xạ lợi nhuận quá khứ thành dự báo trung bình
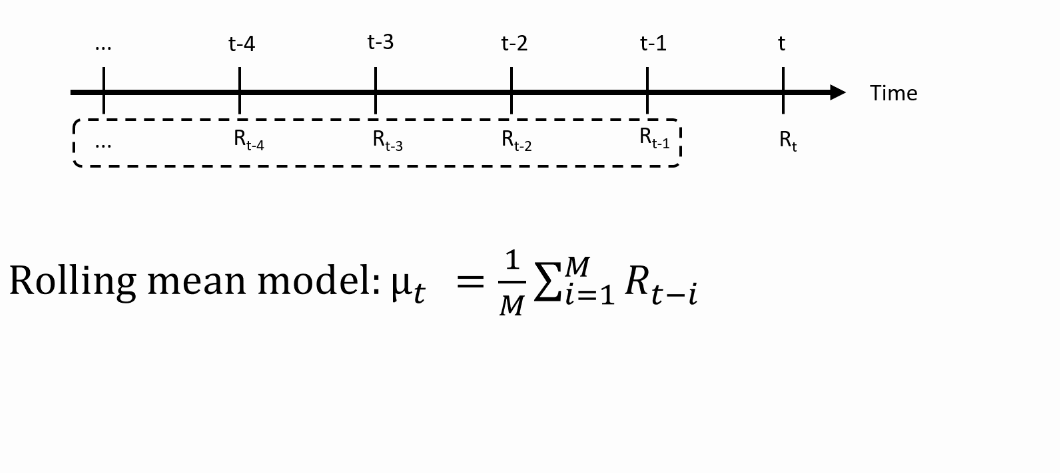
Với các mô hình AR(MA) cho trung bình, xem khóa học Datacamp về phân tích chuỗi thời gian.
Từ lý thuyết đến thực hành: Mô hình cho phương sai
- Cần một phương trình ánh xạ lợi nhuận quá khứ thành dự báo phương sai
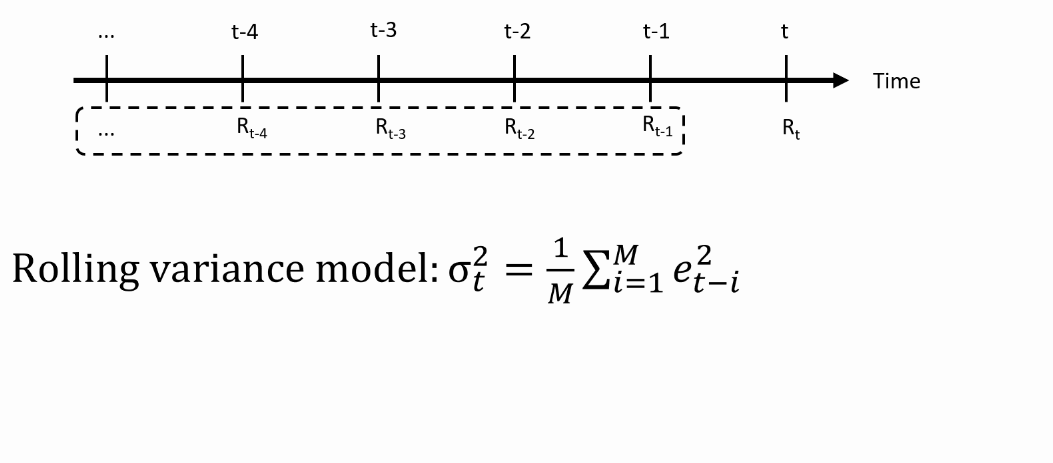
Mô hình ARCH(p): Phương sai có điều kiện tự hồi quy
- Cần một phương trình ánh xạ lợi nhuận quá khứ thành dự báo phương sai
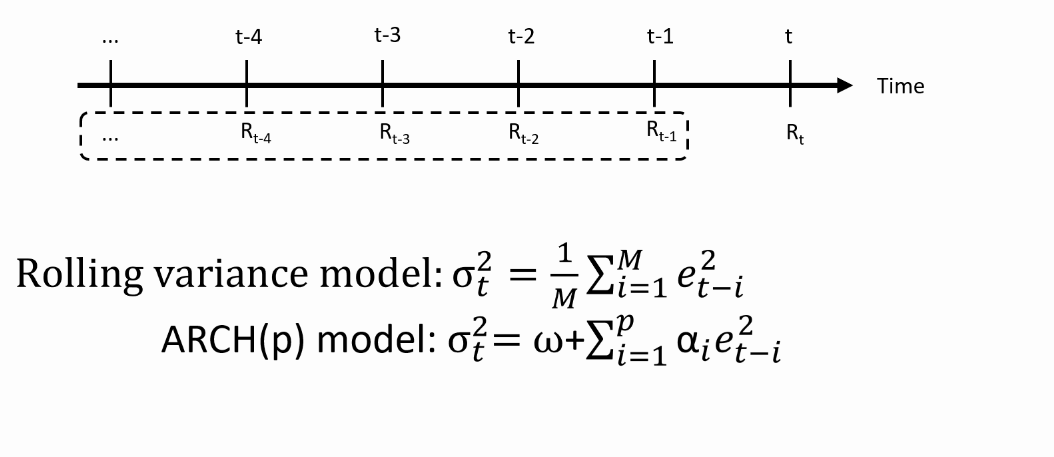
Mô hình GARCH(1,1): ARCH tổng quát hóa
- Cần một phương trình ánh xạ lợi nhuận quá khứ thành dự báo phương sai