Độ biến động GARCH dẫn đến độ biến thiên lợi nhuận thay đổi theo thời gian

Các mô hình GARCH trong R

Kris Boudt

Professor of finance and econometrics

Hiệp phương sai GARCH

Nếu hai lợi nhuận tài sản $R_{1,t}$ và $R_{2,t}$ có tương quan $\rho$ và độ biến động thay đổi theo thời gian $\sigma_{1,t}$ và $\sigma_{2,t}$, thì hiệp phương sai của chúng là:

$$ \sigma_{12, t} = \rho \sigma_{1, t} \sigma_{2, t} $$

Các mô hình GARCH trong R

Ước lượng hiệp phương sai GARCH trong bốn bước

Bước 1: Dùng ugarchfit() để ước lượng mô hình GARCH cho mỗi chuỗi lợi nhuận.

msftgarchfit <- ugarchfit(data = msftret, spec = garchspec) 
wmtgarchfit <- ugarchfit(data = wmtret, spec = garchspec)

Bước 2: Dùng residuals() để tính lợi nhuận đã chuẩn hóa.

stdmsftret <- residuals(msftgarchfit, standardize = TRUE)
stdwmtret <- residuals(wmtgarchfit, standardize = TRUE)

Bước 3: Dùng cor() để ước lượng $\rho$ là tương quan mẫu của các lợi nhuận đã chuẩn hóa.

msftwmtcor <- as.numeric(cor(stdmsftret, stdwmtret)) # equals 0.298795
Các mô hình GARCH trong R

Ước lượng hiệp phương sai GARCH trong bốn bước

Bước 4: Tính hiệp phương sai GARCH bằng cách nhân tương quan và các độ biến động ước lượng

msftwmtcov <- msftwmtcor * sigma(msftgarchfit) * sigma(wmtgarchfit)
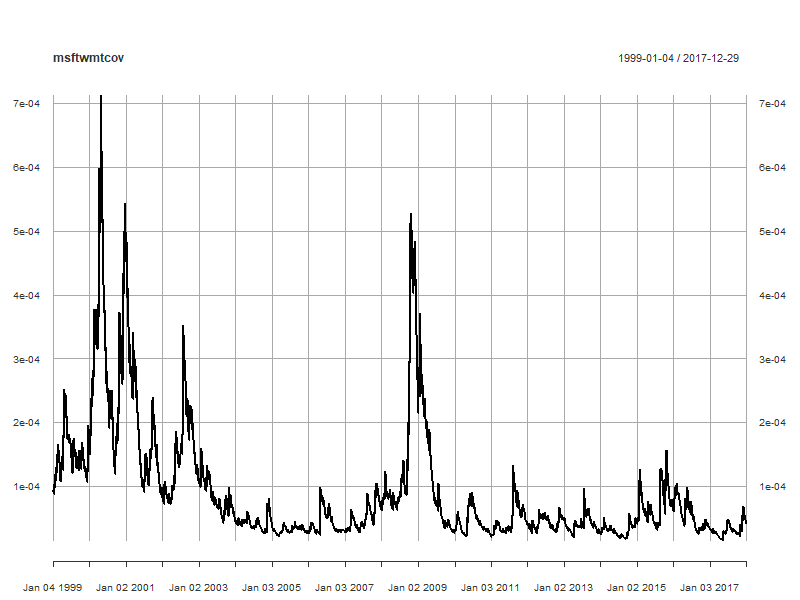
Hiệp phương sai GARCH

Các mô hình GARCH trong R

Ứng dụng của hiệp phương sai trong tài chính

  • Rất nhiều!
  • Trường hợp quan trọng: Tối ưu hóa phương sai danh mục.
  • Phụ thuộc vào:
    • tỷ trọng danh mục
    • phương sai của tất cả tài sản
    • hiệp phương sai giữa các lợi nhuận tài sản
Các mô hình GARCH trong R

Ứng dụng vào tối ưu hóa danh mục

Phương sai danh mục gồm hai tài sản với tỷ trọng $w_{1,t}$ đầu tư vào tài sản 1 và $(1-w_{1,t})$ vào tài sản 2:

$$ \sigma^{2}_{p, t} = w^{2}_{1, t} \sigma^{2}_{1, t} + (1 - w_{1, t})^{2} \sigma^{2}_{2, t} + 2 w_{1, t} (1 - w_{1, t}) \sigma_{12, t} $$

Có nhiều cách xác định $w_{1,t}$ tối ưu. Một cách là chọn $w_{1,t}$ sao cho phương sai danh mục $\sigma_{t}^2$ được tối thiểu hóa.

Điều kiện bậc một để tìm danh mục phương sai tối thiểu:

$$ \frac{\partial \sigma^{2}_{p, t}}{\partial w_{1, t}} = 2 w_{1, t} (\sigma^{2}_{1, t} + \sigma^{2}_{2, t} - 2 \sigma_{12, t}) - 2 (\sigma^{2}_{2, t} - \sigma_{12, t}) = 0 $$

Các mô hình GARCH trong R

Tỷ trọng danh mục phương sai tối thiểu

Nghiệm: Tỷ trọng phương sai tối thiểu
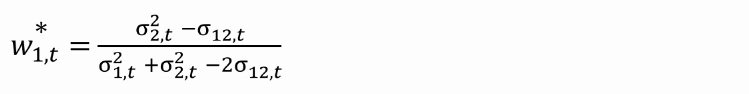
Tính toán trong R:

msftvar <- sigma(msftgarchfit) ^ 2
wmtvar <- sigma(wmtgarchfit) ^ 2
msftwmtcov <- msftwmtcor * sigma(msftgarchfit) * sigma(wmtgarchfit)
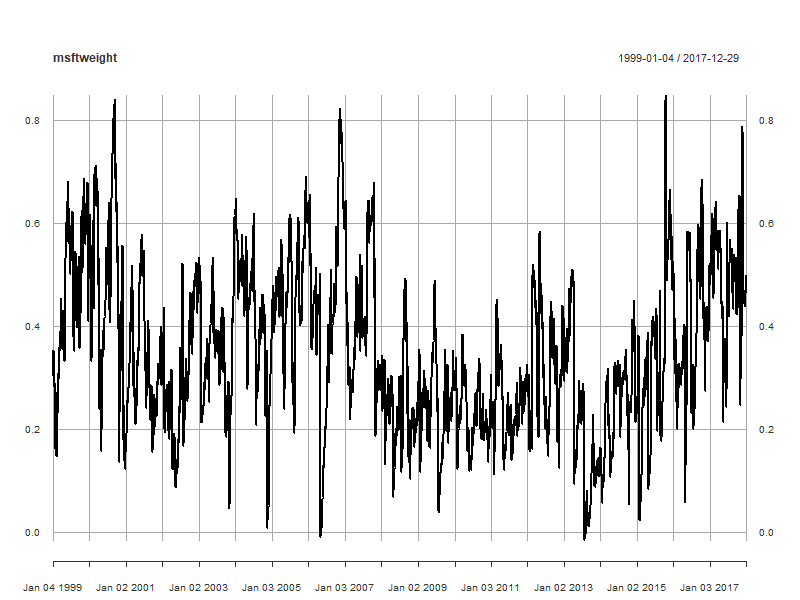
msftweight <- (wmtvar - msftwmtcov) / (msftvar + wmtvar - 2 * msftwmtcov)
Các mô hình GARCH trong R

Hiệp phương sai GARCH

Các mô hình GARCH trong R

Beta động

Ước lượng beta của cổ phiếu là rủi ro hệ thống của cổ phiếu

Được định nghĩa là hiệp phương sai giữa lợi nhuận cổ phiếu và lợi nhuận thị trường, chia cho phương sai của lợi nhuận thị trường

$$ \beta_{t} = \frac{\textnormal{covariance between the stock return and the market return}}{\textnormal{variance of the market return}} $$

Cần để tính phần bù rủi ro. Beta càng cao, cổ phiếu càng rủi ro và tỷ suất sinh lời yêu cầu càng lớn.

Với cổ phiếu Mỹ, lợi nhuận thị trường là lợi nhuận của S&P 500.

Các mô hình GARCH trong R

Beta hằng ngày của MSFT

Tính hiệp phương sai giữa lợi nhuận MSFT và S&P 500

msftsp500cor <- as.numeric(cor(stdmsftret, stdsp500ret))
msftsp500cov <- msftsp500cor * sigma(msftgarchfit) * sigma(sp500garchfit)

Tính phương sai lợi nhuận S&P 500

sp500var <- sigma(sp500garchfit) ^ 2

Tính beta

msftbeta <- msftsp500cov / sp500var
Các mô hình GARCH trong R

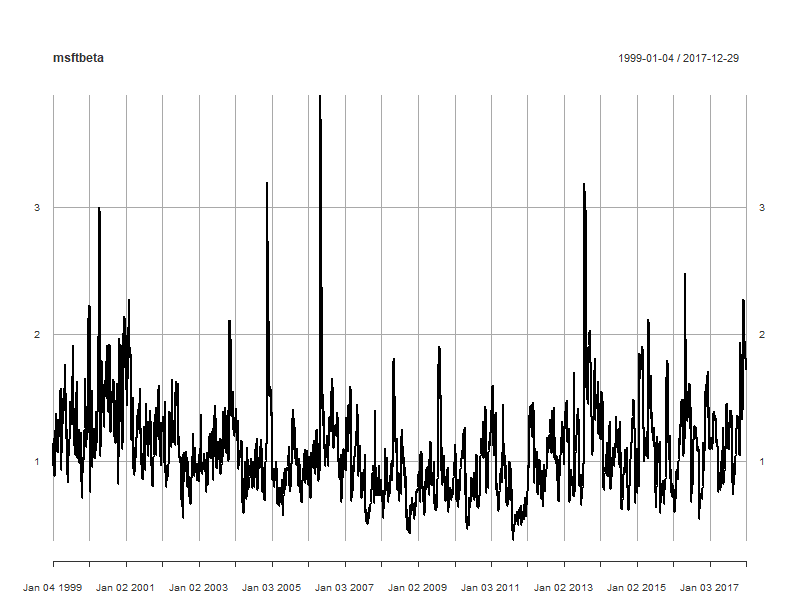
Beta của MSFT

Các mô hình GARCH trong R

Cùng luyện tập nào!

Các mô hình GARCH trong R

Preparing Video For Download...