Gói rugarch
Các mô hình GARCH trong R

Kris Boudt
Professor of finance and econometrics
Mô hình GARCH(1,1) chuẩn với trung bình không đổi
Mô hình GARCH chuẩn
$$ R_t = \mu + e_t $$ $$ e_t \sim N(0, \sigma^2_t) $$ $$ \sigma^2_t = \omega + \alpha e^2_{t-1} + \beta \sigma^2_{t-1} $$
- Bốn tham số: $\mu, \omega, \alpha, \beta$.
- Ước lượng bằng hợp lý cực đại: tìm bộ tham số khiến mô hình GARCH có khả năng cao nhất sinh ra chuỗi lợi nhuận đã quan sát.
Alexios Ghalanos
library(rugarch) citation("rugarch")Khi trích dẫn gói rugarch, vui lòng dùng: Alexios Ghalanos (2018). rugarch: Univariate GARCH models. R package version 1.4-0.
Quy trình
Ba bước:
ugarchspec(): Chỉ định mô hình GARCH muốn dùng (trung bình $\mu_t$, phương sai $\sigma^2_t$, phân phối của $e_t$)ugarchfit(): Ước lượng mô hình GARCH trên chuỗi thời gian lợi nhuận $R_1,...,R_T$.ugarchforecast(): Dùng mô hình đã ước lượng để dự báo biến động cho $R_{T+1}$,...
Quy trình trong R
ugarchspec() chỉ định mô hình GARCH bạn muốn dùng.
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0,0)),
                           variance.model = list(model = "sGARCH"),
                           distribution.model = "norm")
ugarchfit() ước lượng mô hình GARCH.
garchfit <- ugarchfit(data = sp500ret, spec = garchspec)
ugarchforecast() dự báo độ biến động của lợi nhuận tương lai.
garchforecast <- ugarchforecast(fitORspec = garchfit, n.ahead = 5)
Đối tượng ugarchfit
ugarchfittrả về một đối tượng chứa toàn bộ kết quả ước lượng mô hình GARCH.- Các phương thức
coef,uncvar,fittedvàsigma:
# Hệ số
garchcoef <- coef(garchfit)
# Phương sai vô điều kiện
garchuncvar <- uncvariance(garchfit)
# Trung bình dự báo
garchmean <- fitted(garchfit)
# Độ biến động dự báo
garchvol <- sigma(garchfit)
Hệ số GARCH cho lợi nhuận S&P 500 hằng ngày
print(garchcoef)
          mu        omega       alpha1        beta1
5.728020e-04 1.220515e-06 7.792031e-02 9.111455e-01
$$ R_{t} = 5.7 \times 10^{-4} + e_{t} $$ $$ e_{t} \sim N(0, \hat{\sigma}^{2}_{t}) $$ $$ \hat{\sigma}^{2}_{t} = 1.2 \times 10^{-6} + 0.08 e^{2}_{t-1} + 0.91 \hat{\sigma}^{2}_{t-1} $$
sqrt(garchuncvar)
0.01056519
Độ biến động ước lượng
garchvol <- sigma(garchfit)
plot(garchvol)
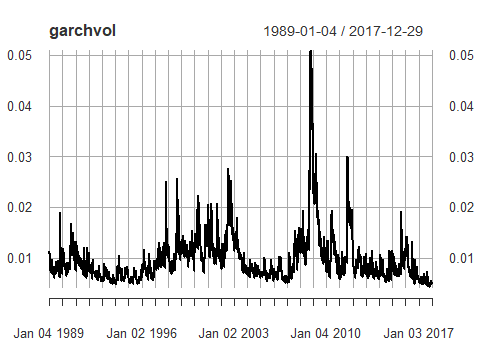
Còn biến động tương lai thì sao?
tail(garchvol, 1)
2017-12-29 0.004862908
Còn độ biến động cho các ngày sau khi chuỗi thời gian kết thúc thì sao?
Dự báo biến động h ngày tới
- Áp dụng phương thức
sigma()lên đối tượngugarchforecastsẽ cho dự báo độ biến động:
sigma(garchforecast)
      2017-12-29
T+1  0.005034754
T+2  0.005127582
T+3  0.005217770
T+4  0.005305465
T+5  0.005390797
Dự báo biến động h ngày tới
Áp dụng phương thức fitted() lên đối tượng ugarchforecast sẽ cho dự báo trung bình:
fitted(garchforecast)
      2017-12-29
T+1  0.000572802
T+2  0.000572802
T+3  0.000572802
T+4  0.000572802
T+5  0.000572802
Ứng dụng vào phân bổ tài sản theo chiến thuật
Một danh mục đầu tư tỷ trọng $w$ vào tài sản rủi ro (độ biến động $\sigma_t$) và giữ $1-w$ trong tiền gửi phi rủi ro có độ biến động bằng
$$ \sigma_p = w \sigma_t$$
Chọn $w$ thế nào? Một cách là nhắm mục tiêu biến động: đặt $w$ sao cho độ biến động năm hoá dự báo của danh mục bằng mức mục tiêu, ví dụ 5%. Khi đó:
$$ w^* = 0.05 /\sigma_t $$
Vì độ biến động GARCH thay đổi, tỷ trọng tối ưu cũng thay đổi theo.
Hãy khám phá rugarch!
Các mô hình GARCH trong R

