Các mô hình GARCH trong R
Kris Boudt
Professor of finance and econometrics

$$ R_{t} = \frac{P_{t} - P_{t-1}}{P_{t-1}} $$
CalculateReturns trong PerformanceAnalytics# Ví dụ R với giá S&P 500 hằng ngày (đối tượng xts)
library(PerformanceAnalytics)
SP500returns <- CalculateReturns(SP500prices)

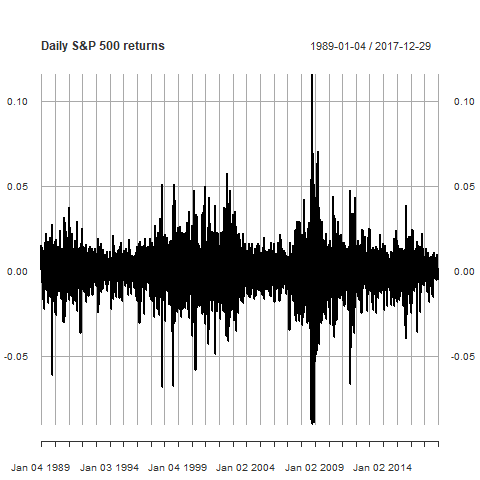
Đặc điểm của lãi/lỗ hằng ngày:
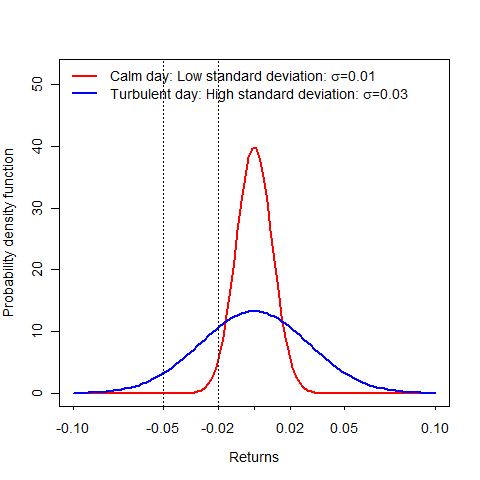
Độ lệch chuẩn = thước đo biến động lợi nhuận.
Từ đồng nghĩa: Độ biến động lợi nhuận (volatility).
Ký hiệu Hy Lạp $\sigma_t$.

sd() tính độ lệch chuẩn (hằng ngày):sd(sp500ret)
0.01099357
$$ \hat \sigma = \sqrt{\frac{1}{T-1} \sum_{t=1}^T (R_t - \hat \mu )^2},$$
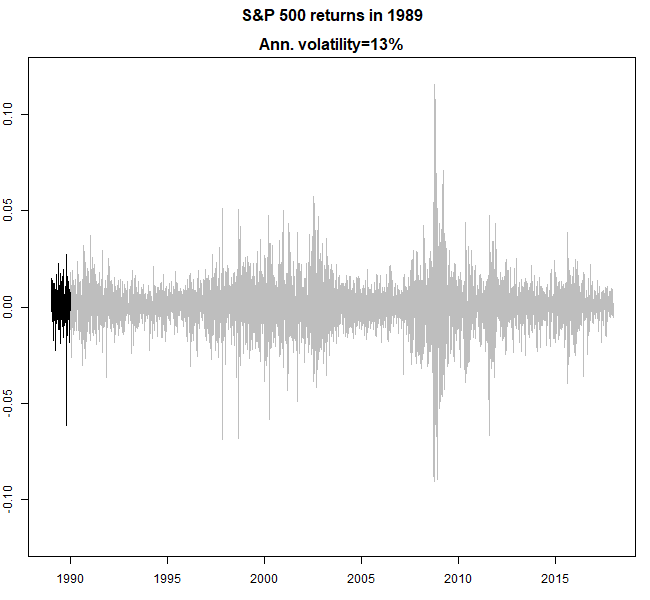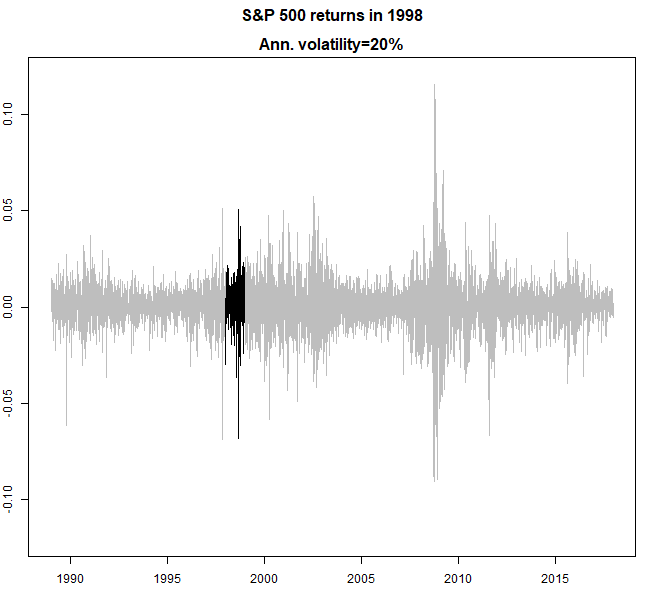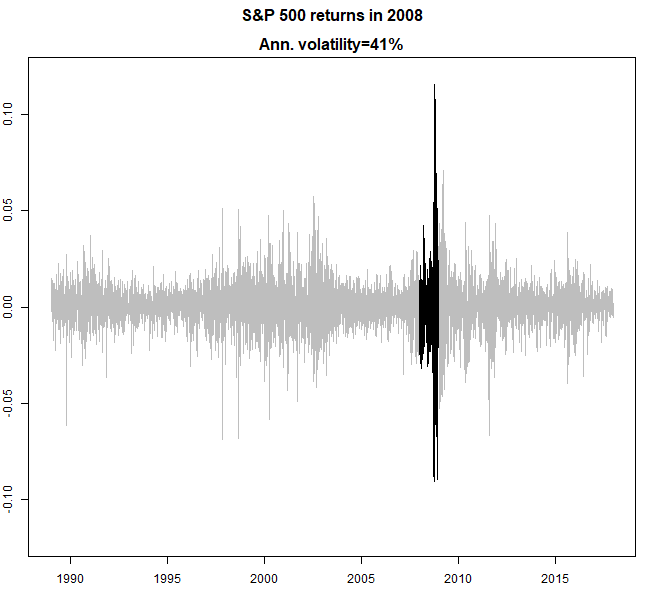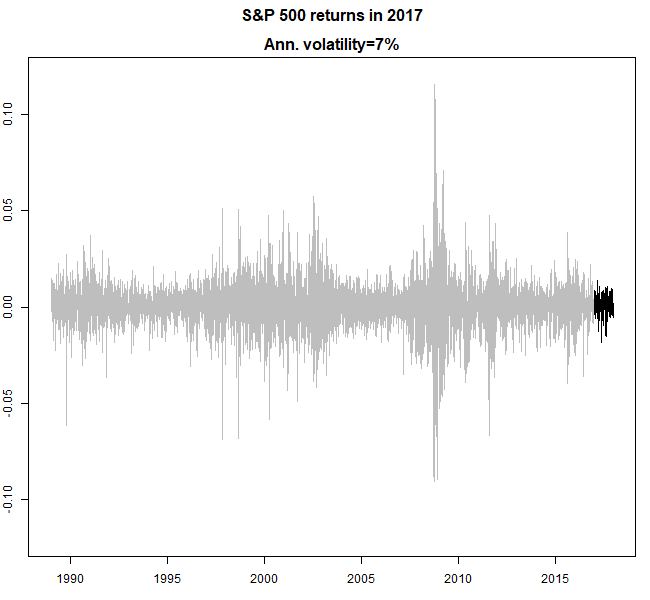
sd(sp500ret) là biến động hằng ngày# Tính độ lệch chuẩn năm hóa
sqrt(252) * sd(sp500ret)
0.1745175


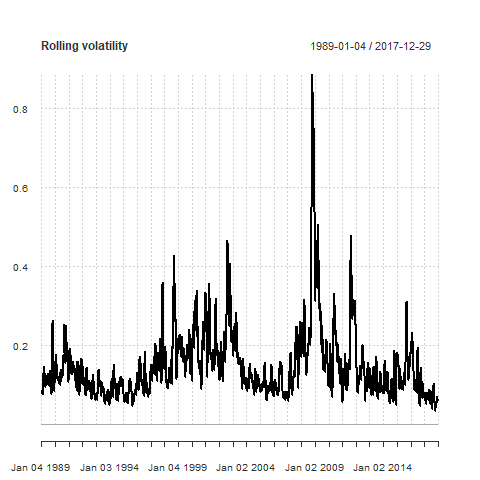
library(PerformanceAnalytics)
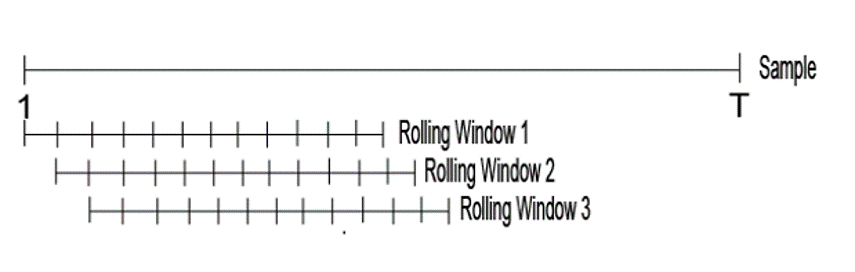
chart.RollingPerformance(R = sp500ret,
width = 22,
FUN = "sd.annualized",
scale = 252,
main = "Rolling 1 month volatility")

Các mô hình GARCH trong R