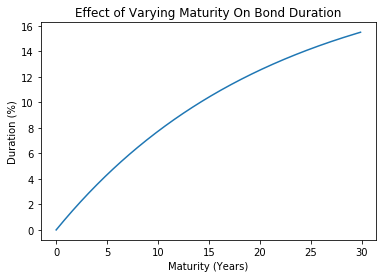
Các yếu tố ảnh hưởng đến duration
Định giá và Phân tích Trái phiếu bằng Python

Joshua Mayhew
Options Trader
Duration là độ dốc của tiếp tuyến
Duration là đạo hàm (tốc độ thay đổi) của giá theo lợi suất
Độ dốc của tiếp tuyến chính là duration
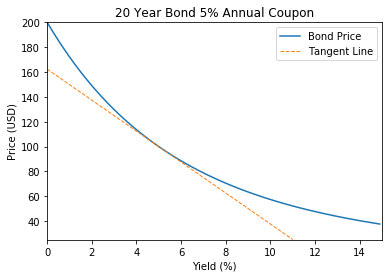
Lợi suất trái phiếu vs. duration
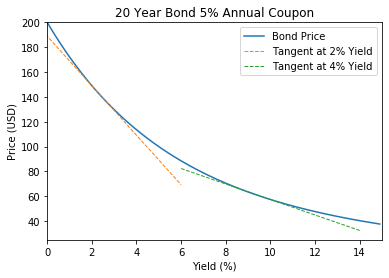
- Đường giá trái phiếu dốc hơn khi lợi suất thấp
- Lợi suất thấp = nhạy cảm lãi suất cao hơn = duration cao hơn
Vẽ kỳ hạn trái phiếu theo duration
plt.plot(bond['bond_maturity'], bond['duration'])plt.xlabel('Maturity (Years)')plt.ylabel('Duration (%)')plt.title("Effect of Varying Maturity On Bond Duration")plt.show()