Mật độ và tích lũy cho phân phối t đa biến

Phân phối Xác suất Đa biến trong R

Surajit Ray

Professor, University of Glasgow

Ví dụ về phân phối t đa biến
  • Cổ phiếu riêng lẻ
    • t đơn biến
  • Danh mục (3 cổ phiếu)
    • t đa biến
  • Xác suất cả ba cổ phiếu nằm giữa $100-150
    • pmvt()
  • Khoảng giá trị dao động 95% thời gian
    • qmvt()
Phân phối Xác suất Đa biến trong R

Mật độ với dmvt

dmvt(x, delta = rep(0, p), sigma = diag(p), log = TRUE)
  • x có thể là vector hoặc ma trận
  • Khác với dmvnorm, mặc định tính theo thang log

Để lấy mật độ ở thang tự nhiên, dùng

dmvt(x, delta = rep(0, p), sigma = diag(p), log = FALSE)
Phân phối Xác suất Đa biến trong R

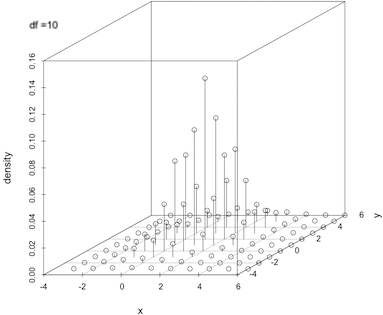
Tính mật độ phân phối t đa biến trên một lưới

x <- seq(-3, 6, by = 1); y <- seq(-3, 6, by = 1)
d <- expand.grid(x = x, y = y)                   
del1 <- c(1, 2); sig1 <- matrix(c(1, .5, .5, 2), 2)
dens <- dmvt(as.matrix(d), delta = del1, sigma = sig1, df = 10, log = FALSE)
scatterplot3d(cbind(d, dens), type = "h", zlab = "density")
Phân phối Xác suất Đa biến trong R

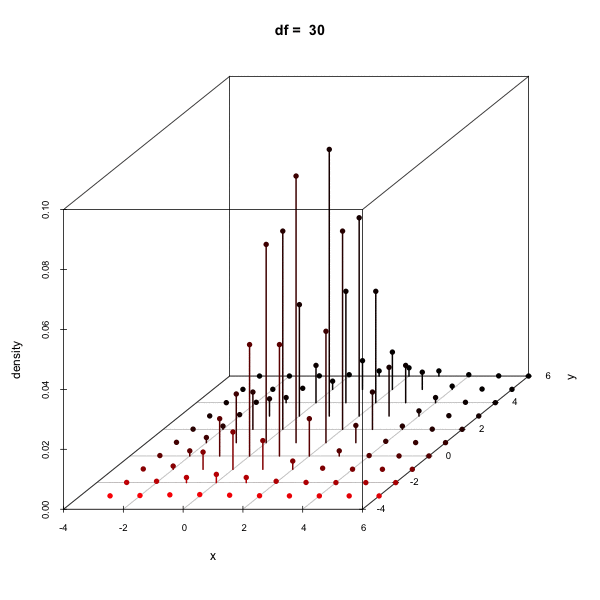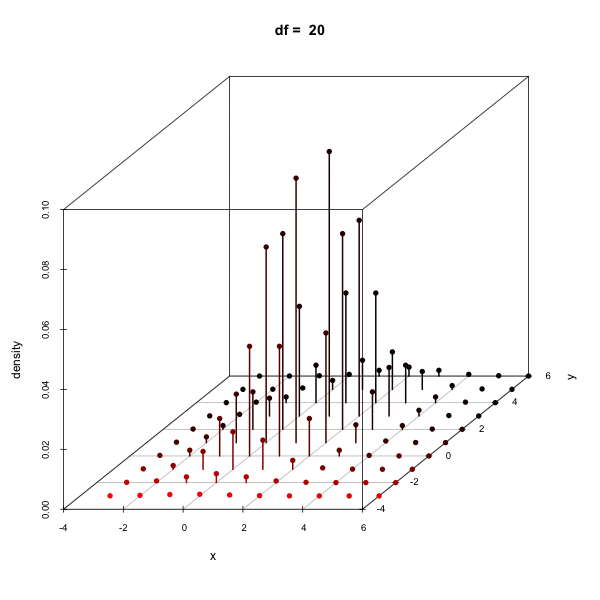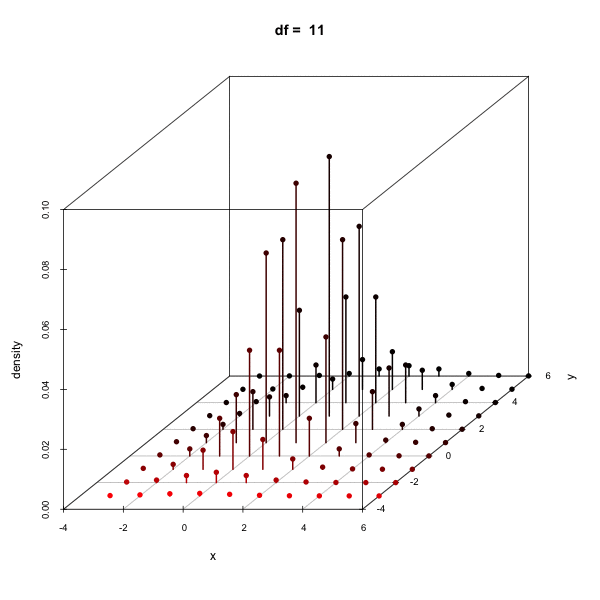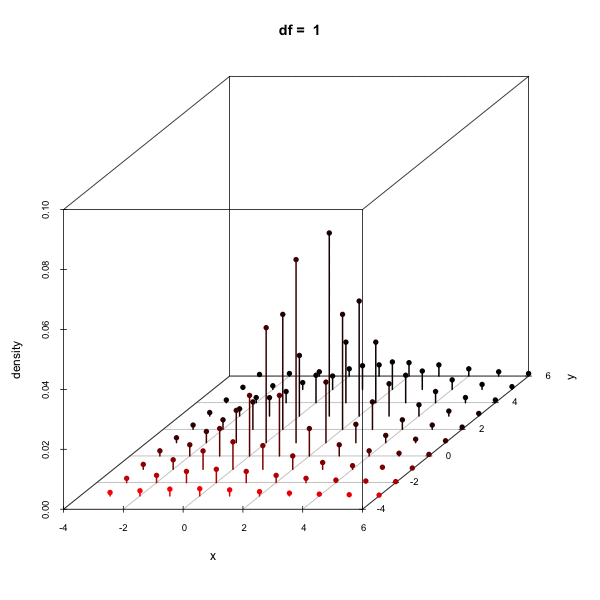
Ảnh hưởng của việc thay đổi bậc tự do
Phân phối Xác suất Đa biến trong R

Mật độ tích lũy với pmvt

pmvt(lower = -Inf, upper = Inf, delta, sigma, df, ...)
  • Tính cdf hoặc thể tích, tương tự hàm pmvnorm() cho chuẩn
pmvt(lower = c(-1, -2), upper = c(2, 2), delta = c(1, 2), sigma = diag(2), df = 6)
[1] 0.3857
attr(,"error")
[1] 0.0002542
attr(,"msg")
[1] "Normal Completion"
Phân phối Xác suất Đa biến trong R

Hàm nghịch đảo cdf của phân phối t

qmvt(p, interval, tail, delta, sigma, df)

  • Tính phân vị của phân phối t đa biến
  • Kỹ thuật tính tương tự hàm qmvnorm()

Tính phân vị 0,95 cho 3 bậc tự do

qmvt( p = 0.95, sigma = diag(2), tail = "both", df = 3)
$quantile
[1] 3.96

$f.quantile
[1] -1.05e-06

attr(,"message")
[1] "Normal Completion"
Phân phối Xác suất Đa biến trong R

Hãy áp dụng các hàm này vào luyện tập!

Phân phối Xác suất Đa biến trong R

Preparing Video For Download...