Nhập môn Quản trị Rủi ro Danh mục bằng Python
Dakota Wixom
Quantitative Analyst | QuantCourse.com
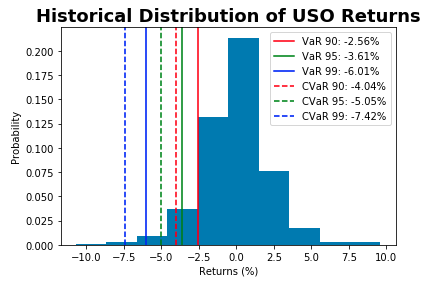
Giá trị lịch sử thực nghiệm là những giá trị đã từng xảy ra.
Làm sao mô phỏng xác suất của một giá trị chưa từng xảy ra trước đây?
Lấy mẫu từ một phân phối xác suất
Giả sử bạn có đối tượng StockReturns là chuỗi thời gian lợi nhuận cổ phiếu.
StockReturns
Để tính VaR tham số (95):
mu = np.mean(StockReturns)
std = np.std(StockReturns)
confidence_level = 0.05
VaR = norm.ppf(confidence_level, mu, std)
VaR
-0.0235
Giả sử bạn có ước lượng VaR(95) 1 ngày var_95.
var_95
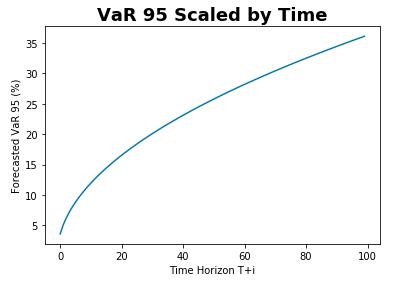
Để ước lượng VaR(95) cho 5 ngày:
forecast_days = 5
forecast_var95_5day = var_95*np.sqrt(forecast_days)
forecast_var95_5day
-0.0525