Nhập môn Quản trị Rủi ro Danh mục bằng Python
Dakota Wixom
Quantitative Analyst | QuantCourse.com
$$ R_{P} = $$
$$ RF + \beta_{M}(R_{M}-RF)+b_{SMB} \cdot SMB + b_{HML} \cdot HML + \alpha $$

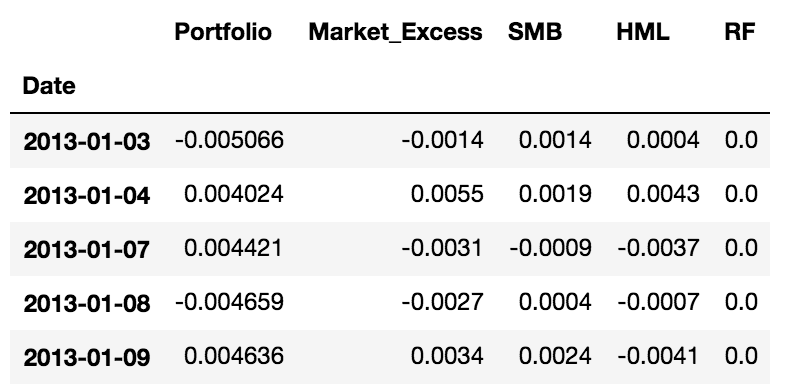
Giả sử bạn đã có lợi nhuận danh mục và thị trường vượt trội trong đối tượng Data:
import statsmodels.formula.api as smf
model = smf.ols(formula='Port_Excess ~ Mkt_Excess + SMB + HML',
data=Data)
fit = model.fit()
adjusted_r_squared = fit.rsquared_adj
adjusted_r_squared
0.90
Để trích xuất p-value của HML, giả sử bạn có một đối tượng mô hình hồi quy đã fit trong không gian làm việc là fit:
fit.pvalues["HML"]
0.0063
Để kiểm tra ý nghĩa thống kê, chỉ cần xem nó có nhỏ hơn ngưỡng cho trước (thường là 0.05) hay không:
fit.pvalues["HML"] < 0.05
True
Để trích xuất hệ số HML, giả sử bạn có một đối tượng mô hình hồi quy đã fit trong không gian làm việc là fit:
fit.params["HML"]
0.502
fit.params["SMB"]
-0.243
Giả sử bạn đã có phân tích hồi quy đã fit trong đối tượng fit:
portfolio_alpha = fit.params["Intercept"]
portfolio_alpha_annualized = ((1 + portfolio_alpha) ** 252) - 1
portfolio_alpha_annualized
0.045
Nhập môn Quản trị Rủi ro Danh mục bằng Python