Nhập môn Quản trị Rủi ro Danh mục bằng Python
Dakota Wixom
Quantitative Analyst | QuantCourse.com
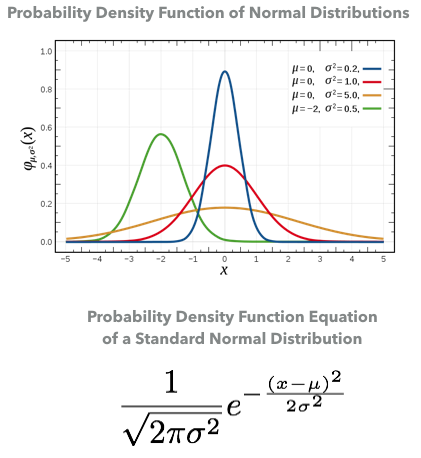
Phân phối xác suất có các moment sau:
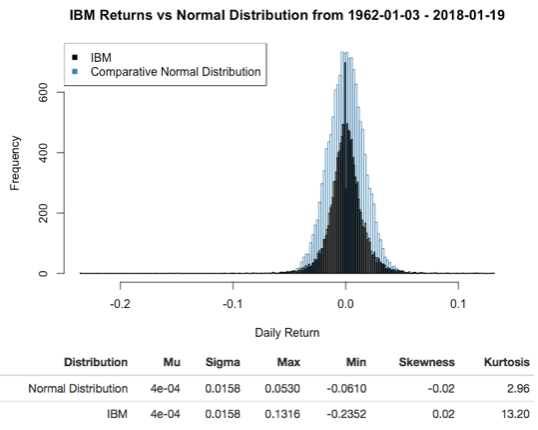
Có nhiều loại phân phối. Một số là chuẩn, một số không. Biến ngẫu nhiên có phân phối Gaussian được gọi là phân phối chuẩn.
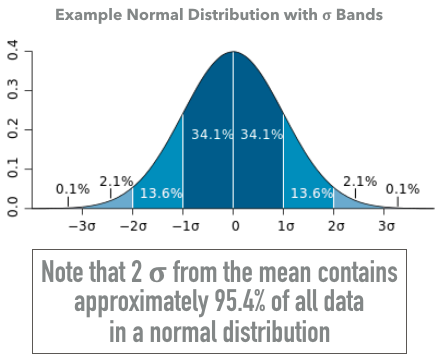
Phân phối chuẩn có các tính chất:

Chuẩn tắc hóa (Standard Normal) là trường hợp đặc biệt của phân phối chuẩn khi:

Để tính lợi nhuận trung bình theo ngày, dùng hàm np.mean():
import numpy as np
np.mean(StockPrices["Returns"])
0.0003
Để tính lợi nhuận trung bình năm hóa với giả định 252 ngày giao dịch/năm:
import numpy as np
((1+np.mean(StockPrices["Returns"]))**252)-1
0.0785
Độ lệch chuẩn (Biến động)

Giả sử dữ liệu lợi nhuận cổ phiếu đã được nạp sẵn trong đối tượng StockData. Để tính độ lệch chuẩn định kỳ của lợi nhuận:
import numpy as np
np.std(StockPrices["Returns"])
0.0256
Để tính phương sai, chỉ cần bình phương độ lệch chuẩn:
np.std(StockPrices["Returns"])**2
0.000655


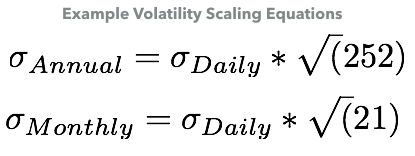
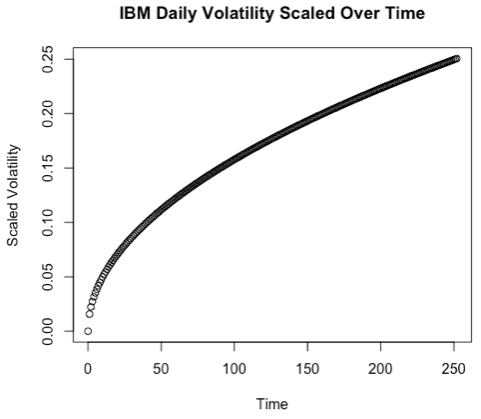
Giả sử dữ liệu lợi nhuận cổ phiếu đã được nạp sẵn trong đối tượng StockData. Để tính biến động năm hóa của lợi nhuận:
import numpy as np
np.std(StockPrices["Returns"]) * np.sqrt(252)
0.3071
Nhập môn Quản trị Rủi ro Danh mục bằng Python