Bước đi ngẫu nhiên

Nhập môn Quản trị Rủi ro Danh mục bằng Python

Dakota Wixom

Quantitative Analyst | QuantCourse.com

Bước đi ngẫu nhiên
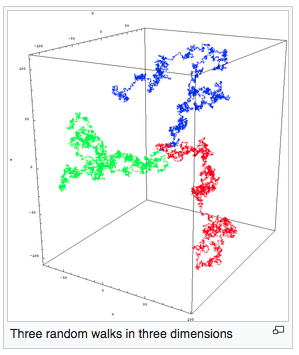
Thường thì, bước đi ngẫu nhiên trong tài chính khá đơn giản so với vật lý:
Nhập môn Quản trị Rủi ro Danh mục bằng Python

Bước đi ngẫu nhiên trong Python

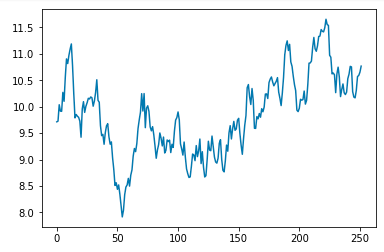
Giả sử bạn có đối tượng StockReturns là chuỗi thời gian lợi suất cổ phiếu.

Để mô phỏng một bước đi ngẫu nhiên:

mu = np.mean(StockReturns)
std = np.std(StockReturns)
T = 252
S0 = 10
rand_rets = np.random.normal(mu, std, T) + 1
forecasted_values = S0 * (rand_rets.cumprod())
forecasted_values
array([ 9.71274884,  9.72536923, 10.03605425 ... ])
Nhập môn Quản trị Rủi ro Danh mục bằng Python

Mô phỏng Monte Carlo

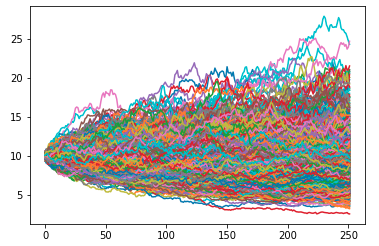
Một loạt mô phỏng Monte Carlo cho một tài sản, bắt đầu với giá cổ phiếu $10 tại T0. Dự báo cho 1 năm (252 ngày giao dịch trên trục x):
Nhập môn Quản trị Rủi ro Danh mục bằng Python

Monte Carlo VaR trong Python

Tính VaR(95) của 100 mô phỏng Monte Carlo:

mu = 0.0005
vol = 0.001
 T = 252
sim_returns = []
for i in range(100):
    rand_rets = np.random.normal(mu, vol, T)
    sim_returns.append(rand_rets)
var_95 = np.percentile(sim_returns, 5)
var_95
-0.028
Nhập môn Quản trị Rủi ro Danh mục bằng Python

Cùng luyện tập nào!

Nhập môn Quản trị Rủi ro Danh mục bằng Python

Preparing Video For Download...