Nhập môn Quản trị Rủi ro Danh mục bằng Python
Dakota Wixom
Quantitative Analyst | QuantCourse.com
Mô hình Định giá Tài sản Vốn là nền tảng cho nhiều mô hình định giá tài sản và mô hình nhân tố trong tài chính.
Để tính lợi nhuận vượt trội, chỉ cần lấy tổng lợi nhuận trừ đi lãi suất phi rủi ro:
$$ \text{Excess Return} = \text{Return} - \text{Risk Free Return} $$
Ví dụ:
Đầu tư tại Brazil:
10% Lợi nhuận danh mục - 15% Lãi suất phi rủi ro = -5% Lợi nhuận vượt trội
Đầu tư tại Mỹ:
10% Lợi nhuận danh mục - 3% Lãi suất phi rủi ro = 7% Lợi nhuận vượt trội
$$ E(R_{P}) - RF = \beta_{{P}}(E(R_{M})-RF)\ $$
Cách tính beta lịch sử bằng hiệp phương sai:
$$ \beta_P = \frac{Cov(R_P, R_B)}{Var(R_B)} $$
Giả sử bạn đã có lợi nhuận vượt trội của danh mục và thị trường trong đối tượng Data:
covariance_matrix = Data[["Port_Excess","Mkt_Excess"]].cov()
covariance_coefficient = covariance_matrix.iloc[0, 1]
benchmark_variance = Data["Mkt_Excess"].var()
portfolio_beta = covariance_coefficient / benchmark_variance
portfolio_beta
0.93
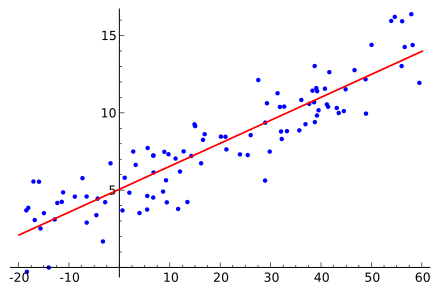
Ví dụ về hồi quy tuyến tính:

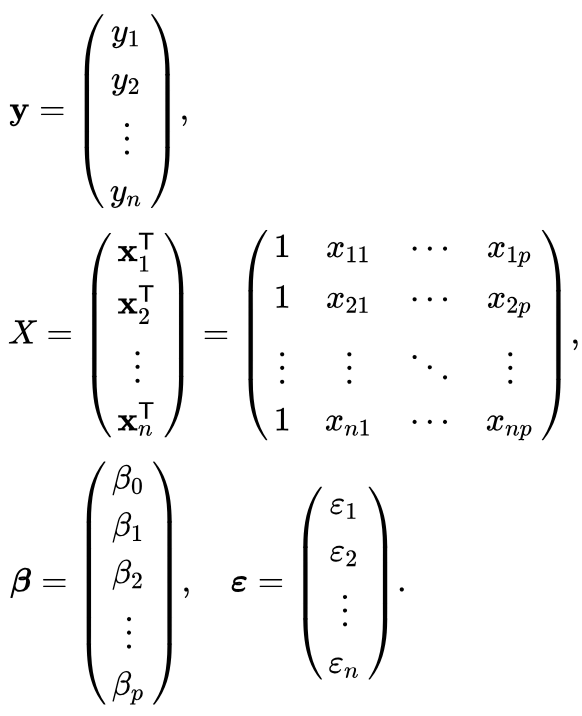
Công thức hồi quy dưới dạng ma trận:
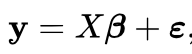
Giả sử bạn đã có lợi nhuận vượt trội của danh mục và thị trường trong đối tượng Data:
import statsmodels.formula.api as smf
model = smf.ols(formula='Port_Excess ~ Mkt_Excess', data=Data)
fit = model.fit()
beta = fit.params["Mkt_Excess"]
beta
0.93
Cách lấy giá trị r-squared và adjusted r-squared:
import statsmodels.formula.api as smf
model = smf.ols(formula='Port_Excess ~ Mkt_Excess', data=Data)
fit = model.fit()
r_squared = fit.rsquared
r_squared
0.70
adjusted_r_squared = fit.rsquared_adj
0.65
Nhập môn Quản trị Rủi ro Danh mục bằng Python