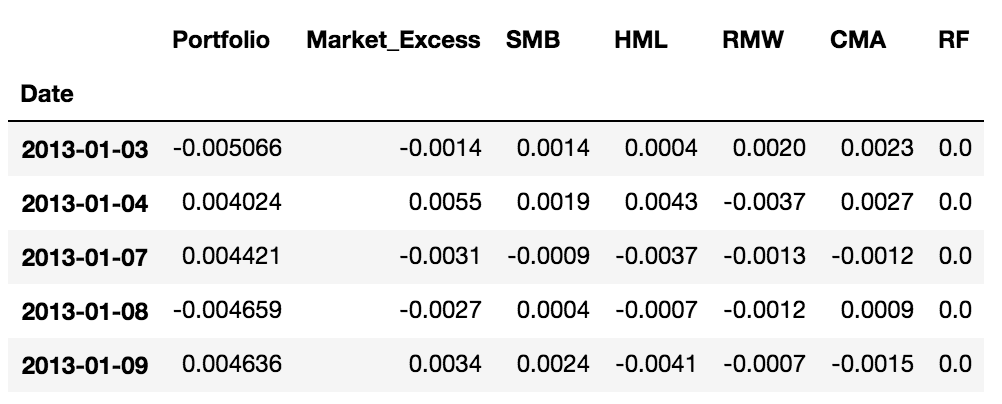
Mở rộng mô hình 3 nhân tố

Nhập môn Quản trị Rủi ro Danh mục bằng Python

Dakota Wixom

Quantitative Analyst | QuantCourse.com

Fama French 1993

Bài báo gốc khởi đầu tất cả:
Nhập môn Quản trị Rủi ro Danh mục bằng Python

Cliff Assness về Momentum

Bài báo sau đó của Cliff Asness từ AQR:
Nhập môn Quản trị Rủi ro Danh mục bằng Python

Mô hình 5 nhân tố Fama-French

Năm 2015, Fama và French mở rộng mô hình 3 nhân tố trước đó, thêm hai nhân tố:

  • RMW: Khả năng sinh lợi
  • CMA: Đầu tư

Nhân tố RMW thể hiện chênh lệch lợi nhuận giữa công ty có khả năng sinh lợi hoạt động cao so với thấp.

Nhân tố CMA thể hiện chênh lệch lợi nhuận giữa công ty đầu tư mạnh so với thận trọng hơn.

Nhập môn Quản trị Rủi ro Danh mục bằng Python

Mô hình 5 nhân tố Fama-French

Nhập môn Quản trị Rủi ro Danh mục bằng Python

Mô hình 5 nhân tố Fama-French trong Python

Giả sử bạn đã có lợi nhuận vượt trội của danh mục và thị trường trong đối tượng Data:

import statsmodels.formula.api as smf
model = smf.ols(formula='Port_Excess ~ Mkt_Excess + SMB + HML + RMW + CMA', 
                data=Data)
fit = model.fit()
adjusted_r_squared = fit.rsquared_adj
adjusted_r_squared
0.92
Nhập môn Quản trị Rủi ro Danh mục bằng Python

Cùng luyện tập nào!

Nhập môn Quản trị Rủi ro Danh mục bằng Python

Preparing Video For Download...