Nhập môn Quản trị Rủi ro Danh mục bằng Python
Dakota Wixom
Quantitative Analyst | QuantCourse.com
Rủi ro đuôi là rủi ro của các kết quả đầu tư cực đoan, đặc biệt ở phía âm của phân phối.
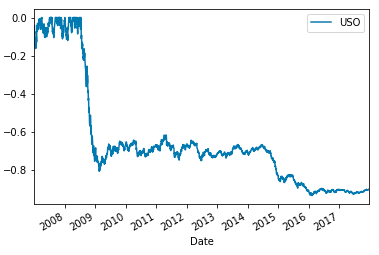
Suy giảm (Drawdown) là tỷ lệ lỗ tính từ mức tích lũy cao nhất trong lịch sử.
$$ \text{Drawdown} = \frac{r_t}{RM} - 1$$

Giả sử cum_rets là một np.array các lợi nhuận tích lũy theo thời gian
running_max = np.maximum.accumulate(cum_rets)
running_max[running_max < 1] = 1
drawdown = (cum_rets) / running_max - 1
drawdown
Date Return
2007-01-03 -0.042636
2007-01-04 -0.081589
2007-01-05 -0.073062
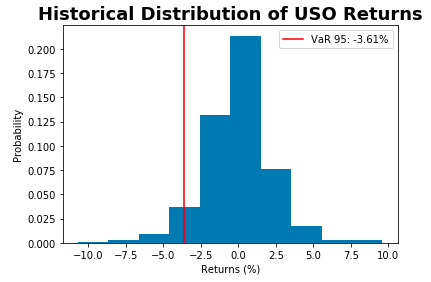
Value at Risk (VaR) là một ngưỡng, với mức tin cậy cho trước, sao cho thua lỗ sẽ không (chính xác hơn: trong lịch sử đã không) vượt quá một mức nhất định.
VaR thường được báo với các phân vị như 95, 99 và 99.9.
Ví dụ: VaR(95) = -2.3%

Tin chắc 95% rằng thua lỗ sẽ không vượt quá -2.3% trong một ngày, dựa trên dữ liệu lịch sử.
var_level = 95
var_95 = np.percentile(StockReturns, 100 - var_level)
var_95
-0.023
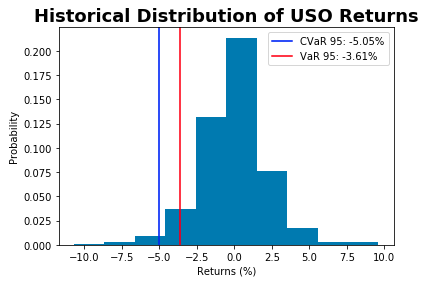
Conditional Value at Risk (CVaR) ước tính mức lỗ kỳ vọng trong nhóm kịch bản tệ nhất 1 - x%.
CVaR thường được báo với các phân vị như 95, 99 và 99.9.
Ví dụ: CVaR(95) = -2.5%

Trong 5% trường hợp tệ nhất, thua lỗ trung bình vượt quá -2.5% trong lịch sử.
Giả sử bạn có đối tượng StockReturns là chuỗi thời gian lợi nhuận cổ phiếu.
Để tính CVaR(95) lịch sử:
var_level = 95
var_95 = np.percentile(StockReturns, 100 - var_level)
cvar_95 = StockReturns[StockReturns <= var_95].mean()
cvar_95
-0.025
Nhập môn Quản trị Rủi ro Danh mục bằng Python