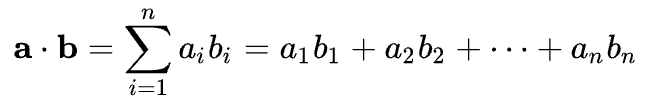Tương quan và hiệp phương sai
Nhập môn Quản trị Rủi ro Danh mục bằng Python

Dakota Wixom
Quantitative Analyst | QuantCourse.com
Tương quan Pearson
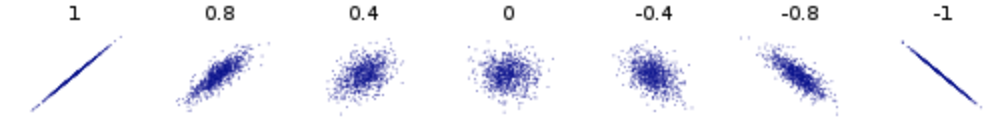
Ví dụ về các mức tương quan khác nhau giữa hai biến ngẫu nhiên:
Tương quan Pearson
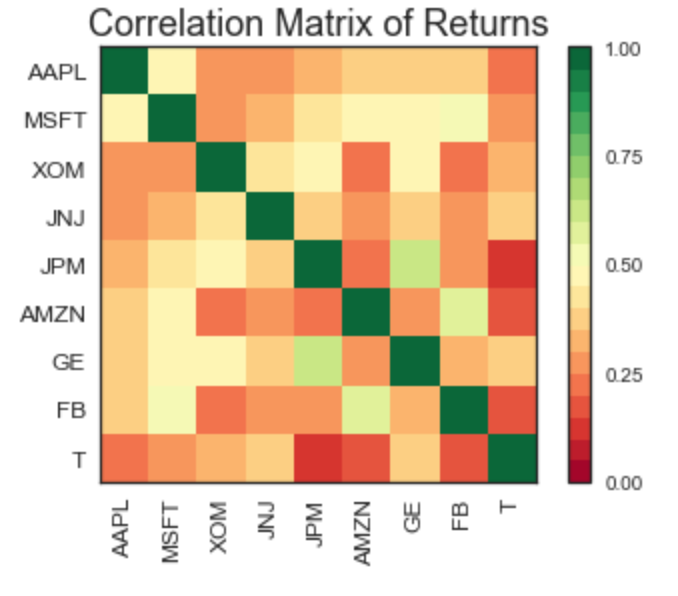
Bản đồ nhiệt của ma trận tương quan:
Ma trận tương quan trong Python
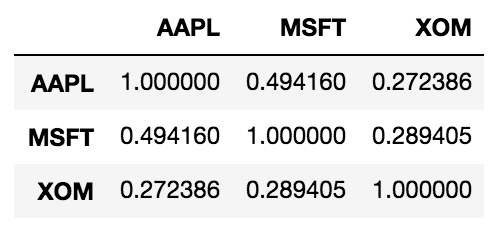
Giả sử StockReturns là DataFrame pandas chứa lợi nhuận cổ phiếu, bạn có thể tính ma trận tương quan như sau:
correlation_matrix = StockReturns.corr()
print(correlation_matrix)
Ma trận hiệp phương sai
Để tính ma trận hiệp phương sai ($ \Sigma $) của lợi nhuận X:
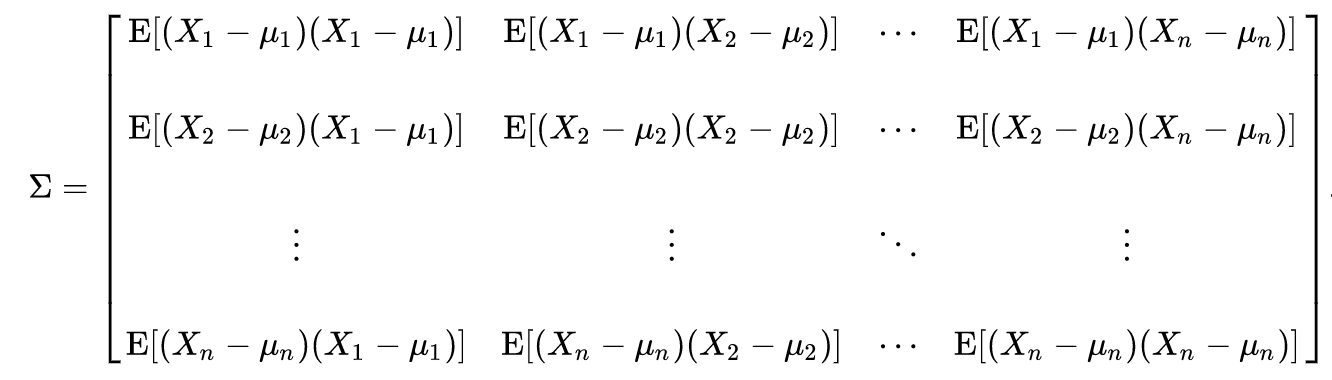
Ma trận hiệp phương sai trong Python
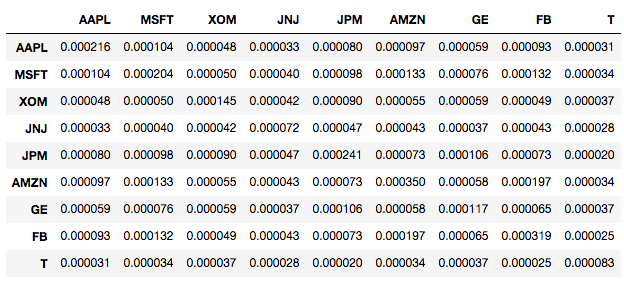
Giả sử StockReturns là DataFrame pandas chứa lợi nhuận cổ phiếu, bạn có thể tính ma trận hiệp phương sai như sau:
cov_mat = StockReturns.cov()
cov_mat
Chuyển vị ma trận
Ví dụ về phép toán chuyển vị ma trận:
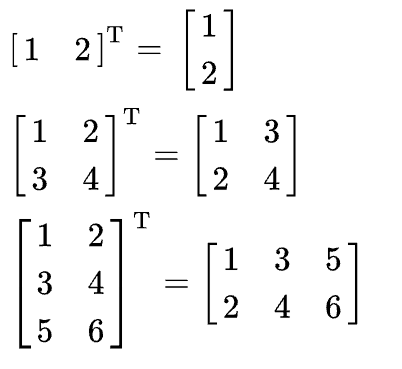
Tích vô hướng
Phép tích vô hướng của hai vector a và b: